
引言
很多新手第一次接触衍生品,最先听到的名词就是永续合约、杠杆、爆仓。大量新手把永续合约简单理解为 “带杠杆的股票”,忽略杠杆双向放大盈亏的本质,在行情快速波动时发生意料之外的强平亏损。根据 2026 年期货业协会投资者风险报告统计,个人投资者参与期货合约交易,超过 76% 的亏损案例,根源不是行情判断错误,而是对保证金、强平规则理解不到位,仓位设置不合理,没有做好风险预案。
 4b02a94d580839d481dcb85c34f25fa.webp
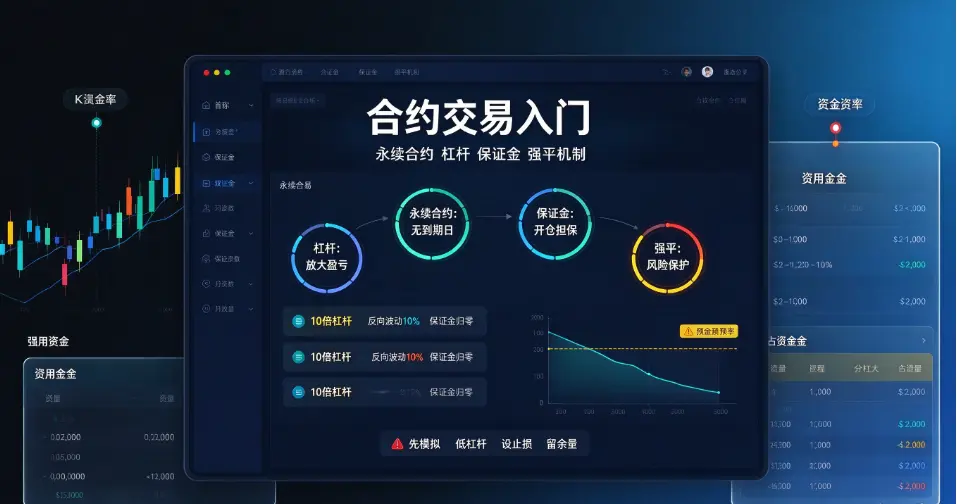
传统期货合约有固定到期日,到期后需要交割或者移仓换月;而永续合约作为衍生品的特殊品类,没有到期交割时间,理论上可以长期持有仓位,这也是它近几年受到交易者关注的主要原因。但永续合约并非 “可以无限扛单”,其背后保证金、资金费率、强平风控体系,比普通期货更加严苛。
本文避开晦涩的公式堆砌,用通俗案例拆解永续合约、杠杆、保证金、强平机制,理清概念边界,拆解触发强平的底层逻辑,同时讲解新手实操风控方法,纠正市场流传的认知误区。
风险提示:本文仅为国内期货衍生品知识科普,不构成任何交易建议。期货属于高风险品种,杠杆会同步放大盈利与亏损,极端行情下亏损可能超过本金,务必通过正规持牌机构参与,先在模拟盘充分练习,评估自身风险承受能力后再考虑实盘。
一、永续合约:无到期日的衍生品合约
常规商品期货、金融期货,都设置最后交易日,合约到期之后,持仓要么进行实物 / 现金交割,要么主动平仓移仓,否则会被交易所处理。永续合约的核心创新点,就是取消到期日,只要账户满足保证金要求,仓位就可以持续持有。
为了让永续合约价格贴近现货标的价格,永续合约引入资金费率机制。资金费率会按固定周期在多空双方之间划转资金:当合约价格高于现货,多头向空头支付资金费;合约价格低于现货,则空头向多头支付资金费。资金费率是永续合约独有的成本,很多新手容易忽略,长期持仓会持续产生资金成本,甚至出现 “行情看对,但资金费率持续扣钱,最终被强平” 的情况。
永续合约适合两类场景:一是长期对冲现货资产价格波动风险;二是短期波段交易,不需要频繁移仓换月。但它不适合新手长期重仓扛单,资金费率叠加价格反向波动,会持续消耗账户可用资金。
二、杠杆:用少量保证金撬动大额名义仓位
杠杆是衍生品最核心的特征,也是风险源头。杠杆的本质,是用一部分保证金作为履约担保,撬动远高于本金名义价值的合约仓位。杠杆倍数公式:杠杆倍数 = 1÷ 初始保证金比例。
举个简单例子:初始保证金比例 10%,对应 10 倍杠杆。交易者投入 1 万元保证金,可以持有名义价值 10 万元的合约仓位。标的价格上涨 10%,仓位盈利 1 万元,本金直接翻倍;标的价格下跌 10%,1 万元保证金全部亏损。
很多新手存在一个误区:杠杆越高越好。实际上杠杆倍数越高,开仓需要的初始保证金越少,能够承受的反向波动空间就越小。5 倍杠杆,标的反向波动 20% 才会触及维持保证金;而 20 倍杠杆,仅 5% 反向波动就会触发强平。2026 年期货市场数据显示,选择 10 倍以上高杠杆的个人交易者,账户亏损概率远低于低杠杆交易者。
杠杆是工具,不是放大器。杠杆放大的不只是收益,同样放大亏损。新手入门,优先选择低杠杆或者 1 倍无杠杆熟悉规则,不要直接上高杠杆。
三、保证金:初始保证金与维持保证金,两个概念不能混淆
保证金分为初始保证金和维持保证金,这是理解强平机制的基础,也是新手最容易混淆的知识点。
初始保证金,就是开仓时,账户必须冻结的最低资金,用来建立这笔合约仓位。没有足够初始保证金,委托单无法成交。
维持保证金,是持仓过程中,账户权益必须保留的最低保证金底线,通常低于初始保证金。当持仓出现浮亏,账户权益持续下降,一旦账户权益低于维持保证金门槛,就触发强平预警。
很多新手以为,只要初始保证金交完,仓位就可以一直持有。但随着价格反向波动,持仓浮亏不断消耗账户权益,可用资金减少,保证金率持续下降。交易所会进行逐日无负债结算,每日收盘划转盈亏,部分品种在行情剧烈波动时,盘中实时动态核算保证金。
举一个实操案例:交易者使用 10 倍杠杆,投入 1 万元初始保证金,持有名义价值 10 万的合约。维持保证金比例设置为 5%,也就是维持保证金需要 5000 元。当持仓浮亏达到 5000 元,账户权益只剩 5000 元,刚好触碰维持保证金线,系统会发出追加保证金提醒。如果交易者没有及时入金,或者主动减仓降低仓位,系统就会启动强平流程。
这里还要区分可用资金和占用保证金。账户资金分为两部分:开仓后被冻结的占用保证金,以及可以自由转出、新开仓的可用资金。很多交易者只看总资金,忽略可用资金,一旦浮亏扩大,可用资金耗尽,小幅反向波动就会触发风控。
四、强平机制:预警、追加保证金、自动平仓与穿仓风险
强平,也就是市场常说的爆仓,是交易所 / 期货公司的风险保护机制。为了防止交易者亏损超出本金,当账户保证金率跌破维持保证金阈值,系统会自动挂单平仓,减少风险敞口。完整的强平流程分为三步:
第一步:风险预警。账户权益接近维持保证金线,平台推送预警通知,提示两种自救方案:转入资金,提升账户权益;或者手动减仓,降低占用保证金。
第二步:追加保证金期限。收到预警后,交易者需要在规定时间内完成入金或减仓。不同平台规则不同,行情剧烈波动时,预警到强平的间隔会被大幅压缩,留给用户操作时间很短。
第三步:自动强行平仓。如果没有及时处理,系统自动按照市场价格挂单平仓。如果市场流动性充足,能够快速成交,亏损止于账户内保证金;但遇到黑天鹅行情、涨跌停、流动性枯竭,订单无法立刻成交,就会出现穿仓,也就是亏损超过账户全部保证金,产生额外欠款。
2026 年大宗商品几次极端行情中,少数交易者遇到穿仓,需要承担超出本金的负债。很多新手误以为爆仓最多亏光本金,忽略穿仓这个极端风险。
同时要纠正一个误区:强平不是等到本金归零才触发。触发点是账户权益低于维持保证金,不是本金亏到 0。维持保证金一般低于初始保证金,在本金还剩一部分的时候,就可能触发强平。
五、新手高频踩坑点解析
坑点 1:重仓满仓开仓,不留可用资金。满仓之后,账户可用资金为 0,只要行情小幅反向波动,立刻触发预警,几乎没有容错空间。
坑点 2:混淆 “杠杆倍数” 和价格波动幅度。很多新手用股票思维做合约,认为回撤 10% 问题不大,忽略杠杆放大效应。
坑点 3:长期持仓,忽略资金费率。永续合约资金费率每周期结算,长期持仓持续扣费,慢慢消耗账户资金,即使价格不动,也会因为资金费率导致保证金不足。
坑点 4:寄希望于行情反弹,拒绝减仓。浮亏之后持续扛单,不设置止损,等待行情反转,一旦行情单边持续运行,从预警到强平,几乎没有补救机会。
坑点 5:保证金标准动态变化。在节假日、市场波动剧烈阶段,交易所会临时上调保证金比例,原本安全的仓位,会突然触发保证金不足,被动强平。
六、新手实操风控体系:做好这几点降低强平概率
仓位管理:单品种仓位占用资金,不超过账户总资金 10%-20%,预留充足可用资金,作为波动缓冲,拒绝满仓操作。
杠杆控制:新手优先低杠杆,5 倍以内,不盲目使用高杠杆。杠杆越低,可承受的反向波动空间越大。
提前设置止损:每一笔开仓前,预先设定最大可承受亏损,到达止损位主动平仓,不要被动等待强平。人工止损的亏损,通常小于系统强平带来的滑点损失。
持续关注资金费率:计划长期持有永续合约,提前查询资金费率历史,评估持仓成本,避免长期持有持续扣费。
重大事件前减仓:节假日、重要经济数据发布前,市场保证金经常上调,提前降低持仓,规避保证金上调带来的被动强平风险。
先用模拟盘练习:实盘操作前,在期货模拟账户反复测试,熟悉保证金变动、强平触发逻辑,建立盘感。
七、总结
永续合约、杠杆、保证金、强平,共同构成衍生品合约交易的底层规则。永续合约最大特点是无到期日,但附带资金费率成本;杠杆可以用少量资金持有大额仓位,盈亏双向放大;保证金分为初始保证金与维持保证金,维持保证金是强平的触发底线;强平是风控保护机制,极端行情下还存在穿仓风险。
对于合约新手,第一件事不是预测涨跌,而是读懂这套风控规则。绝大多数新手亏损,不是看不懂行情,而是仓位过重、杠杆过高,没有理解保证金动态变化逻辑。
衍生品工具本身没有好坏,它最初是实体企业用来对冲价格波动风险的工具,并不适合绝大多数普通投资者。普通投资者一定要理性评估自身风险承受能力,只用闲置资金参与,不借贷、不加配资金,把风控放在第一位。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表