
引言
在衍生品市场,期货合约是实体企业套期保值、专业投资者管理价格风险的标准化工具。很多新手接触合约交易,最先接触到杠杆、保证金、强平、爆仓这几个名词,却很容易被网络碎片化内容误导,简单把杠杆当成 “低成本博取高收益” 的工具,忽略杠杆双向放大亏损的特性。
2026 年,《衍生品交易监督管理办法(试行)》落地实施,国内期货市场风控体系进一步完善,交易所动态保证金调整、逐日盯市、分级强平机制持续优化。但从期货公司的客户风险统计来看,新入市交易者亏损案例中,超过 7 成的根源都是对保证金、强平机制理解不足,重仓扛单、忽视行情跳空风险,最终触发强平甚至穿仓。
本文从国内正规期货市场规则出发,逐层拆解杠杆、保证金、逐日盯市、强平、爆仓的底层逻辑,区分大众容易混淆的概念,结合真实场景举例演算,同时给出一套可落地的风控方法,帮助读者看懂合约交易的风险本质。
 3592f78bc34032d88b7fb88105679b4.webp
一、杠杆:以小资金撬动大额合约,盈亏双向放大
期货杠杆,本质是保证金制度带来的交易放大效应,并非借贷资金,而是用一部分资金作为履约担保,持有价值远高于保证金的标准化合约。很多新手最大误区:杠杆等于借钱炒股,这个类比并不完全准确。股票融资融券是向券商借入资金买入标的;期货杠杆依托保证金制度,交易双方只需要缴纳履约担保资金,即可约定未来的买卖交割。
杠杆倍数计算公式:杠杆倍数≈1÷ 保证金比例。举个例子,某商品期货交易所基础保证金比例 10%,期货公司上浮后收取 12%,理论杠杆大约 8.3 倍。这意味着投入 1.2 万元保证金,就可以持有价值 10 万元的合约头寸。
杠杆最核心特点:收益放大,亏损同步放大。价格向持仓方向波动 10%,本金近乎翻倍;价格反向波动 10%,本金几乎全部亏掉。2026 年大宗商品、股指期货行情波动加剧,节假日、重大数据发布前后,价格跳空的概率明显提升,高杠杆下,一次反向跳空就会造成巨大亏损。
同时杠杆不是固定不变。交易所会根据持仓规模、临近交割月、连续涨跌停、长假等情况上调保证金比例,杠杆随之降低,这是交易所控制系统性风险的常规手段,交易者需要提前预留资金应对保证金上调带来的资金占用增加。
二、保证金:初始保证金、维持保证金,两道资金防线
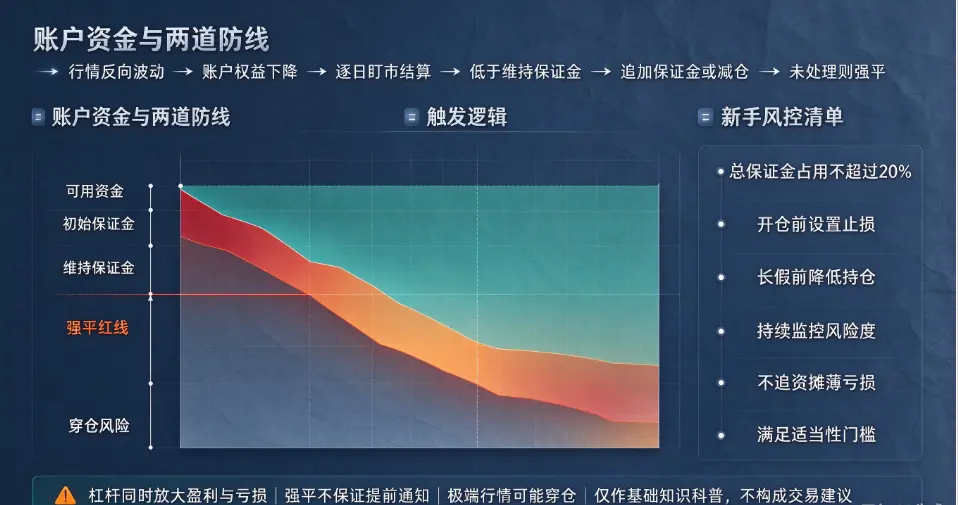
保证金分为初始保证金和维持保证金,这是合约交易资金体系的核心,很多新手混淆两者,导致资金管理出现重大失误。
初始保证金,是开仓时必须缴纳的担保资金,开仓之后,这部分资金被冻结,无法自由支取。维持保证金,是持仓存续期间,账户权益必须守住的最低资金底线,是触发追加保证金通知的红线。维持保证金金额一般低于初始保证金。
国内期货市场执行当日无负债结算制度(逐日盯市),每个交易日收盘之后,交易所会按照当日结算价,对全部持仓重新计算盈亏,同步更新账户权益、可用资金、保证金占用。盈利会直接增加账户权益;亏损会直接扣减权益,当账户权益下降,低于维持保证金标准,期货公司会发出追加保证金通知,要求交易者在规定时间内补充资金,或者自行减仓降低持仓规模。
很多新手只看开仓时的保证金,忽略逐日盯市结算。日内浮亏只是账面浮动亏损,收盘结算之后直接计入账户权益,不是等到平仓才结算盈亏,这是期货和股票最大区别之一。
举例说明:投资者账户资金 20000 元,开仓占用初始保证金 12000 元,维持保证金 8000 元。行情反向波动,账户权益下降到 9000 元,此时高于维持保证金,暂时不会触发追保;继续下跌,账户权益跌到 7500 元,低于维持保证金,期货公司通知追加保证金,需要在限定时间把权益恢复到维持保证金之上,否则将进入强平流程。
三、强行平仓:风控机制的止损防线,不是一次性爆仓
强行平仓,简称强平,是期货公司、交易所为防范违约风险执行的强制操作。当客户保证金不足,并且没有按时追加保证金、自行减仓,经营机构有权在不提前通知的前提下,对持仓部分或者全部平仓,平仓产生的亏损、手续费全部由交易者承担。
触发强平的常见场景有四类:账户权益低于维持保证金且未及时处理;持仓超出交易所持仓限额;出现违规交易;市场出现极端行情,交易所启动应急风控调整保证金。
需要纠正一个认知误区:强平不等于一次性全部平仓。期货公司一般优先选择部分平仓,减少保证金占用,让账户风险度回到安全区间,只有极端行情下,才会一次性全部平仓。强平的顺序通常优先平亏损最大、风险最高的合约。
2026 年监管进一步规范期货公司强平流程,明确风险预警分级机制,风险度达到 80% 左右,期货公司会提前预警;风险度超过 100%,正式触发追保。但预警通知仅作为提醒,行情剧烈跳空时,价格变化速度远超通知传递速度,来不及追加资金就会直接触发强平。
四、爆仓与穿仓:极端行情下的终极风险
爆仓是交易者日常口头说法,在正规期货规则中没有官方定义。市场普遍所说的爆仓,是账户权益大幅缩水,保证金不足以继续维持持仓,持仓被强平,本金出现重大亏损。
而穿仓,是比爆仓更加严重的风险:行情出现大幅跳空,强平委托无法在预期价格成交,平仓之后亏损金额超过账户全部权益,账户出现负数,交易者需要补足这部分亏损。很多新手误以为,最多亏完自己存入账户的本金,不会欠钱,这是重大认知误区。
在国内期货市场,交易所中央对手方结算、保证金动态上调、涨跌停板、大户限仓等制度,大幅降低穿仓概率,但无法完全杜绝。2026 年部分大宗商品在重大政策落地、国际市场隔夜行情冲击时,出现过跳空缺口,少数重仓交易者发生穿仓案例。
爆仓和穿仓的核心诱因,几乎都是重仓交易、不设置止损、逆势扛单。杠杆交易里,扛单会让风险持续累积,小幅度反向波动就能快速消耗账户权益。
五、新手高频认知误区盘点
误区 1:杠杆越高收益越高。
纠正:杠杆只是工具,杠杆越高,账户对价格波动越敏感,容错空间极小,一次小幅反向波动就触发强平。成熟交易者普遍选择低杠杆,预留充足可用资金。
误区 2:浮亏只是账面亏损,不平仓就不算真实亏损。
纠正:期货执行逐日盯市,每日收盘结算,浮亏直接扣减账户权益,持续消耗保证金,账面浮亏会直接触发追保与强平。
误区 3:强平前期货公司一定会电话通知。
纠正:行情急速跳空的极端场景,期货公司可以直接执行强平,不保证提前电话通知,不能依赖客服提醒来管理风险。
误区 4:只要不重仓,就不会爆仓。
纠正:除了仓位,还有保证金上调、节假日跳空、多合约同时亏损等风险。即使轻仓,多品种叠加,遇到连续单边行情,同样会触发风险。
六、合约交易实操风控策略(2026 实操参考)
第一,严格控制仓位。建议新手总保证金占用不超过账户资金 20%,预留充足可用资金,应对价格波动与交易所保证金上调,不要满仓操作。
第二,提前设置止损。每一笔开仓前设定止损价位,到达止损主动平仓,不要被动等待强平。强平的成交价格往往差于预设止损价,会产生额外滑点亏损。
第三,重视节假日风险。长假前国际市场持续交易,国内休市,开盘极易出现跳空缺口,长假前建议降低持仓,规避隔夜跳空。
第四,持续监控风险度。交易时重点关注账户风险度指标,风险度升高,优先减仓而不是追加资金摊薄成本。摊薄亏损属于高风险操作,很容易加速爆仓。
第五,满足适当性门槛再参与。国内正规期货开户,需要完成风险测评、知识测试、资金核验,不满足准入条件,不建议强行参与。
总结
期货合约的杠杆、保证金、强平机制,本质是一套完整的履约与风险控制体系。杠杆放大收益,同时放大亏损;初始保证金是入场担保,维持保证金是风险红线;逐日盯市每天结算盈亏,当保证金不足,就会触发追加保证金与强平;极端跳空行情,甚至会出现穿仓,产生超出本金的负债。
2026 年衍生品监管持续收紧,市场波动常态化,合约交易更适合具备专业知识、能够承受大幅亏损的投资者。对于新手,学习底层规则是第一步,不要把杠杆当成快速获利的捷径。衍生品交易的核心不是博取暴利,而是风险管理。不理解保证金与强平规则,盲目使用杠杆,无论前面盈利多少次,一次极端行情就可能造成本金严重亏损。
再次提醒:期货属于高风险投资品种,本文仅作为基础知识科普,不构成任何投资建议。入市前请仔细阅读期货交易风险说明书,评估自身风险承受能力。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表