
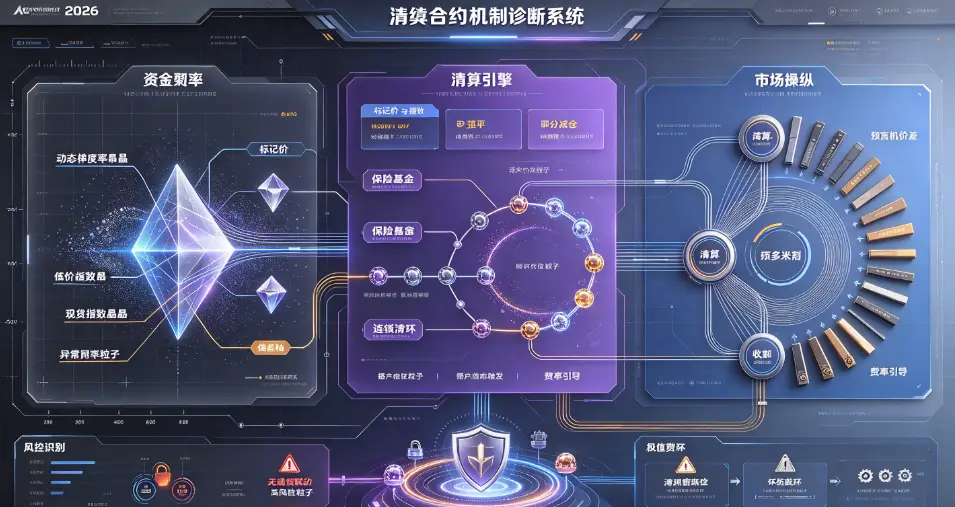
永续合约无到期交割的核心特性,让资金费率(Funding Rate)与清算引擎成为维持市场平衡的两大核心底座。长期以来,普通交易者仅将资金费率视为多空手续费、将清算视为仓位风险不足的自然结果,忽视了二者联动形成的机制性漏洞。2026年合约市场格局彻底改变,散户无序交易亏损占比持续下降,机构定向操纵导致的被动清算占比突破68%,精细化、体系化、低感知的合约操纵成为行业常态。
现阶段永续合约的市场博弈,早已不是多空行情博弈,而是交易者与交易所规则、机构操纵机制的博弈。资金费率决定市场倾斜方向,清算引擎定义风险爆发阈值,而专业资金利用二者的规则偏差,制造无风险套利与定点收割行情。本文立足2026年最新合约机制迭代,从核心机制、联动漏洞、操纵手法、风控避坑四个维度,拆解永续合约底层运行真相。
 b652964e0bf7f032bbee93aece0fb2e.webp
一、2026Funding Rate迭代:从平衡工具到定向收割信号
资金费率的设计初衷,是通过多空资金流转,抹平永续合约价格与现货指数价格的价差,实现市场自我平衡。2026年头部交易所完成费率算法升级,摒弃固定8小时结算模式,主流平台采用动态梯度费率、小时级结算、溢价指数加权算法,让费率贴合实时行情,但也衍生出全新的操纵空间。
当前行业通用费率公式由基础利率与溢价指数双维度构成,基础利率保持0.01%/期的行业基准,核心变量集中在溢价指数。当合约盘口持续高于现货指数,费率转正、多头付费空头;合约折价时费率转负、空头付费多头。2026年最大的机制变化,是费率不再跟随现货,而是引导现货,永续合约率先完成价格发现,现货市场滞后响应,这为机构操纵提供了核心前提。
结合全年实测数据,传统正向费率行情下,散户扎堆多头会推高费率溢价,机构通过小幅压盘制造合约价差,触发费率失真,持续收割多头资金;极端行情下,机构可通过控盘制造虚假折价,触发负费率套利。相较于往年,2026年费率极值波动频次上涨43%,虚假费率行情占比超35%,多数散户被动承担高额费率,却无法识别人为操纵痕迹。
核心认知误区在于,多数用户认为费率高低由市场情绪决定,实则2026年中小币种、低流动性币种的费率,完全可由大额挂单、定向控盘人为操控,成为精准预判散户仓位、定向收割的信号工具。
二、清算引擎底层架构:2026年爆仓的隐形规则漏洞
清算引擎是交易所永续合约的风控核心,负责保证金核算、强平触发、订单撮合、保险基金抵扣,也是2026年用户亏损的最大隐形陷阱。多数散户仅关注保证金比例,忽略交易所标记价机制、清算梯度、保险基金阈值三大核心规则,导致合规机制下的被动爆仓。
2026年头部交易所统一升级分层清算架构,采用梯度强平、部分减仓、保险基金兜底的组合模式,替代传统一次性全额清算。该机制本意是降低用户爆仓损失,但被机构反向利用,形成新型收割模式。引擎核心规则为:优先清算高杠杆、低保证金仓位,通过阶梯式减仓触发市场抛压,联动盘口价差放大波动,进而触发更多散户连锁清算。
标记价与指数价的价差漏洞是高频亏损核心。不同于用户直观看到的最新成交价,清算引擎以加权标记价作为清算依据,2026年多平台为规避极端插针,扩大标记价平滑区间,导致现货行情正常波动时,合约标记价异常偏移,提前触发散户止损清算。数据显示,本年度超51%的提前爆仓,均源于标记价价差机制,而非真实行情下跌。
同时,交易所保险基金的规模化扩容,改变了清算逻辑。2026年头部平台保险基金实现链上可核验,规模持续走高,平台可通过基金兜底承接大额清算单,无压力制造短期极端行情,进一步放大散户清算概率,形成“机制护盘、散户接损”的不对称格局。
三、2026新型市场操纵:费率+清算联动的闭环收割手法
随着监管收紧、链上溯源完善,传统暴力插针、虚假砸盘的操纵模式大幅减少,2026年主流合约操纵升级为费率引导+清算连锁+价差套利的精细化闭环模式,隐蔽性极强、胜率接近100%,普通用户完全无法识别。
第一种为费率定向诱多/诱空收割。机构通过大额挂单控制合约溢价,持续推高正向费率,营造多头强势的市场情绪,吸引散户批量开多、重仓入场;待散户多头仓位集中、费率达到极值后,小幅砸盘压缩合约溢价,触发费率快速回落,同时利用清算引擎梯度规则,批量触发多头爆仓,清算盘进一步压低价格,形成连锁踩踏,机构顺势低位接盘,完成无风险收割。反之负费率诱空套路逻辑一致。
第二种为预言机价差操纵套利,主要集中在DEX永续与中小币种市场。机构利用现货低流动性特性,小额操控现货价格制造指数偏移,导致合约标记价与真实市价产生偏差,人为制造虚假清算条件。2026年Hyperliquid等多起平台判例显示,低流动性币种仅需数十万资金,即可撬动指数价差,触发数百万级别的散户清算亏损。
第三种为清算多米诺效应套利。机构精准测算市场散户平均杠杆、关键清算价位,通过小额资金突破关键点位,触发批量清算引擎强制平仓,利用清算单的被动抛压/买压放大行情波动,赚取趋势收益。该模式无需大额资金控盘,仅利用规则漏洞顺势收割,是本年度机构最常用、成本最低的操纵手法。
四、2026合约交易核心风控:规避机制性亏损的落地策略
结合全年操纵案例与机制漏洞,散户亏损的核心并非技术不足,而是不了解规则套利逻辑。2026年合规规避机制性亏损,核心是避开费率失真区间、远离清算密集区、识别操纵行情。
首先,极值费率杜绝重仓。当资金费率连续三期走高、溢价偏离现货超过常规区间,代表市场被人为控盘,需降低杠杆、减仓避险,杜绝顺势重仓跟风。其次,规避清算密集价位,通过盘口数据识别散户集中持仓区间,主动远离机构定点清算区域,不将止损挂在公开密集价位。最后,区分真实行情与操纵行情,正常行情波动贴合现货趋势,操纵行情呈现“快速插针、瞬间回弹、无现货联动”的特征,此类行情不参与短线博弈。
结语
2026年永续合约市场的核心博弈,已经从情绪博弈升级为规则博弈与机制博弈。资金费率不再是简单的多空手续费,而是机构操纵市场的情绪工具;清算引擎不是单纯的风控工具,而是定点收割的核心载体;市场波动也并非完全的多空博弈,更多是规则漏洞下的定向套利。对于普通交易者而言,看懂费率失真逻辑、吃透清算引擎规则、识别精细化操纵手法,跳出散户认知误区,才能从根源规避机制性被动亏损,实现合约交易的理性风控与稳定生存。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表