
引言
永续合约已经成为加密衍生品市场最主流交易品种。和传统到期交割期货不同,永续合约没有交割日期,交易者可以无限期持有仓位,依靠资金费率机制锚定现货指数价格。根据 2026 上半年 Glassnode 衍生品报告,全球永续合约交易量占加密衍生品总成交量 82%,但新入场交易者的账户清算率高达 71%,大量爆仓案例并非行情方向判断错误,而是不理解保证金计算规则、标记价格清算逻辑,低估资金费率持续消耗账户余额带来的隐性风险。
很多新手把合约杠杆简单等同于 “放大本金”,忽略杠杆放大的是仓位名义价值,资金费率按照仓位名义价值收取,而非投入保证金。2026 年各大交易所持续升级风控体系,引入阶梯维持保证金、动态风险限额,清算机制相比早年更加复杂。本文作为合约入门第一课,回归底层机制,逐一拆解永续合约、资金费率、保证金体系、清算闭环四大核心模块,厘清底层规则,建立基础风控思维。
一、永续合约底层原理:无到期日的衍生品设计
传统期货合约存在固定交割日期,到期时合约价格会强制收敛至现货价格。永续合约最大创新就是取消到期交割,交易者可以长期持有多空仓位。但没有交割机制,合约交易价格会持续偏离现货市场价格,因此行业引入资金费率,依靠多空之间定期资金流转,让合约价格锚定现货指数。
永续合约分为 USDT 本位与币本位两大类型。USDT 本位是当前主流,以稳定币作为保证金,盈亏计算直观;币本位使用标的加密货币作为保证金,持仓盈亏会受到币价本身波动影响。2026 年市场数据显示,USDT 本位永续合约成交量占全部永续合约的 76%,新手大多优先选择 USDT 本位合约。
永续合约自带杠杆,交易者只需要质押一部分资金作为保证金,就可以开立名义价值远大于保证金的仓位。杠杆是一把双刃剑:杠杆倍数越高,开立仓位占用保证金越少,但维持保证金门槛越高,行情小幅反向波动就会触发清算。这也是新手最容易踩坑之处:高杠杆带来的不是更高容错空间,而是更低的抗波动阈值。
需要明确一个核心概念:标记价格不等于市场成交价格。交易所清算系统采用标记价格计算仓位未实现盈亏,标记价格由现货指数 + 基差构成,目的规避短时间内插针、砸盘等极端异常成交价格,防止恶意操纵价格批量爆仓。2026 年主流交易所普遍优化标记价格算法,减少短期行情毛刺带来的误清算,但极端流动性枯竭行情下,标记价格依然会快速跟随现货指数波动。
 069ac35fe6722a421fe37ad2f15a94d.webp
二、资金费率:多空之间的周期性结算,不是交易所手续费
资金费率是永续合约的核心平衡机制,很多新手误以为资金费率交给交易所,事实恰恰相反:资金费率是多头与空头持仓者之间互相结算的资金,交易所只负责执行资金划转,不收取这笔费用。主流交易所资金结算周期为每 8 小时一次,固定 UTC 时间 0 点、8 点、16 点结算,只有结算时点持有仓位,才会收取或获得资金费用,中途开仓平仓不会产生资金费率。
资金费率由两部分组成:利率组件与溢价指数组件。利率组件反映两种结算资产之间的借贷成本,长期相对稳定;溢价指数衡量永续合约市场价格和现货指数之间的价差,是资金费率波动的核心来源。
当永续合约价格高于现货指数,溢价指数为正,资金费率为正,多头向空头支付资金费用,做多持仓会持续产生持有成本,市场看涨情绪越狂热,资金费率越高。2026 上半年 BTC 永续行情上行阶段,曾出现 8 小时资金费率 0.03%,折算年化超过 130%,长期持有多头仓位,资金损耗会快速侵蚀账户保证金。
当永续合约价格低于现货指数,溢价指数为负,资金费率为负,空头向多头支付资金费用,持有多头仓位可以收取资金费用。
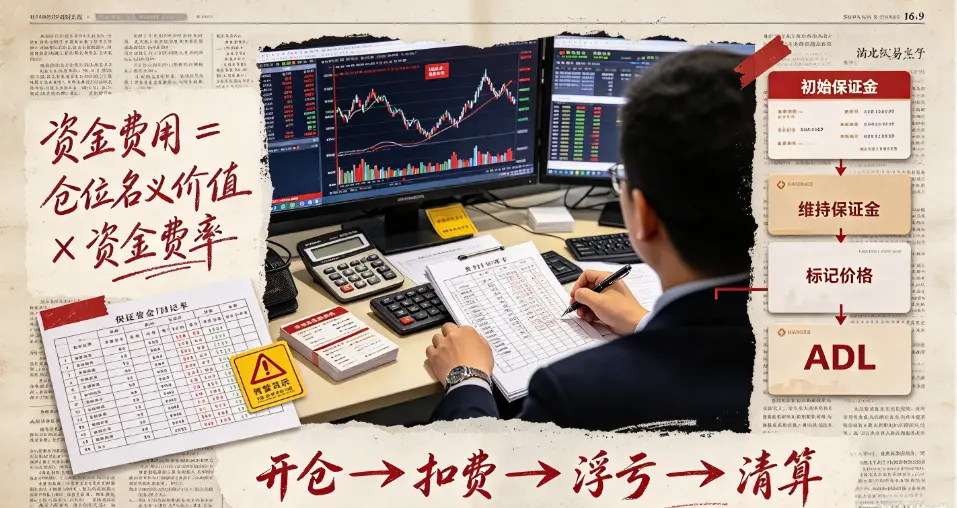
资金费用计算公式:资金费用 = 仓位名义价值 × 资金费率。重点在于,计算基数是仓位名义价值,不是你投入的保证金。举个例子:使用 10 倍杠杆,1000USDT 保证金开立 10000USDT 名义价值多头仓位,8 小时资金费率 0.01%,本次结算多头需要支付 1USDT 资金费。表面看金额不大,但长期持仓叠加高杠杆,资金成本会持续消耗保证金,甚至间接触发清算,这是 2026 年大量长线持仓用户爆仓的隐性诱因。
资金费率本身也是市场情绪指标。持续高正费率代表市场多头拥挤,过热行情存在回调风险;深度负费率代表空头集中扎堆,短期容易出现空头回补带来的反弹行情。但资金费率只能作为辅助参考,不能单独作为交易信号。
三、保证金体系:初始保证金与维持保证金,清算的两道门槛
保证金分为初始保证金(IM)和维持保证金(MM),这是合约风控体系的核心,二者概念极易混淆。
初始保证金,是开立新仓位时,账户必须预留的最低保证金。杠杆倍数直接决定初始保证金比例,10 倍杠杆对应初始保证金 10%,20 倍杠杆对应初始保证金 5%。交易所会设置风险限额,仓位名义价值越大,要求初始保证金比例越高。2026 年主流交易所普遍升级动态风险限额机制,大额仓位会自动上调保证金比例,抑制超大高杠杆仓位堆积,降低市场连环爆仓风险。
维持保证金,是仓位存续期间账户必须保留的最低保证金,也是清算触发线。维持保证金比例通常低于初始保证金。当账户的可用保证金扣除浮亏之后,剩余保证金低于维持保证金要求,系统就会触发清算。维持保证金同样跟随仓位规模动态上调,仓位越大,维持保证金要求越高。
很多新手存在误区:杠杆倍数固定,爆仓价格就是固定值。实际并非如此,资金费率扣费、新增开仓占用保证金、风险限额自动上调,都会持续改变维持保证金水平,推动清算价格发生偏移。即便行情没有大幅波动,连续多次高资金费率扣费,也会慢慢消耗账户余额,让清算价格向当前行情靠近。
举一个简化案例:1000 USDT 本金,10 倍杠杆开多,仓位名义价值 10000 USDT,初始保证金 1000 USDT,维持保证金比例 0.5%,维持保证金最低需要 50 USDT。行情反向下跌,浮亏持续吃掉保证金,当账户剩余保证金低于 50 USDT,仓位触发清算。杠杆提升至 20 倍,初始保证金仅需 500 USDT,维持保证金门槛同步下降,但同等幅度反向行情,会更快击穿维持保证金。
四、清算机制:阶梯平仓、保险基金与 ADL 自动减仓完整闭环
清算,也就是常说的爆仓。当标记价格触发清算价格,账户保证金跌破维持保证金,交易所清算引擎会自动挂单强制平仓,优先卖出仓位,回收保证金,防止账户出现负余额。2026 年交易所清算体系已经从早年一次性全仓强平,升级为阶梯式部分清算。当仓位较大时,系统会先平掉一部分仓位,降低仓位名义价值,减少维持保证金占用,尝试挽救剩余仓位,避免一次性全部爆仓。
清算流程分为三层缓冲机制:第一层,阶梯部分平仓;第二层,保险基金兜底。如果市场流动性不足,强平订单无法及时成交,产生账户负余额,由交易所保险基金承担损失。保险基金来源于历史清算平仓产生的盈余,是保护普通交易者、防止亏损跨账户传导的核心工具。
第三层兜底机制为 ADL 自动减仓。当保险基金耗尽,无法覆盖亏损,系统会按照盈利排序与杠杆排序,自动减仓市场内盈利最高、杠杆最高的对手方仓位,用来弥补负余额缺口。ADL 是市场最后的安全底线,即使你的仓位盈利,在极端行情下也有可能遭遇自动减仓,这也是 2026 年合约市场重点强调的风险点。
清算的核心误区:很多交易者盯着 K 线成交价格判断爆仓,实际清算参考标记价格。市场短时出现插针,现货指数没有大幅波动,标记价格不会触发清算;反过来,现货指数快速下跌,即便交易盘口没有剧烈砸盘,标记价格也可能直接触发强平。
同时区分全仓保证金与逐仓保证金两种模式。逐仓模式下,保证金独立隔离,亏损只消耗当前仓位的保证金,不会影响账户其他资金;全仓模式使用账户全部可用余额作为仓位保证金,浮亏会持续占用账户全部资金,一旦行情极端,账户全部资金都会被清算。新手入门,优先推荐逐仓模式,隔离风险。
五、2026 合约新手实操风控框架与避坑要点
弄懂底层机制之后,新手需要建立基础风控规则,规避合约高频风险。
第一,控制杠杆上限。2026 市场统计,杠杆高于 20 倍的仓位,清算概率提升 4 倍以上。入门阶段建议使用 5 倍以内低杠杆,降低行情波动带来的清算风险。
第二,区分名义价值与保证金,提前测算资金费率成本。计划长线持仓时,提前预估 8 小时资金费率,如果处于高正费率区间,不适合长期持有多头,资金成本会持续侵蚀保证金。
第三,优先选择逐仓模式,预留安全缓冲。不要把全部资金划入单一仓位,预留足够保证金冗余,不要让清算价格距离当前价格过近。
第四,重视标记价格与风险限额。大额开仓时留意风险限额档位,仓位放大后维持保证金自动上升,清算价格会发生偏移。
第五,理解 ADL 风险。极端行情下,保险基金不足以兜底,盈利仓位同样面临自动减仓风险,不要认为盈利仓位绝对安全。
合约交易最大的敌人不是行情涨跌,而是杠杆带来的保证金规则。绝大多数新手亏损,源于没有看懂资金费率、维持保证金、标记价格这套底层系统,单纯依靠行情预判开仓。
结语
永续合约没有到期交割,依靠资金费率实现价格锚定;保证金体系区分初始保证金与维持保证金,划定清算底线;完整清算闭环包含阶梯平仓、保险基金、ADL 自动减仓三层风控,整套机制互相耦合,共同构成永续合约的运行底座。
2026 年衍生品市场风控规则持续迭代,交易所动态保证金、风险限额机制更加精细化,也意味着交易者需要掌握更多底层知识。合约入门第一课,不是学习如何预测行情,而是理解杠杆、资金费率、保证金、清算这一套底层规则,理解风险的来源,建立仓位安全边界。杠杆可以放大收益,但更会放大风险,只有看懂整套机制,才能避免被动清算,控制账户回撤。
风险提示:我国禁止任何虚拟货币代币发行融资以及虚拟货币交易炒作活动。虚拟货币衍生品杠杆极高,价格波动剧烈,存在清算、流动性枯竭、ADL 自动减仓等多重风险。本文仅为海外衍生品技术原理科普,不构成任何投资、交易建议。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表