
2026年,全球持牌数字资产交易所总量已经突破300家,叠加传统券商、期货交易平台的数字化升级,普通用户可选择的交易平台数量比三年前翻了三倍。但绝大多数用户在选择交易所时,依然停留在“看新用户送多少福利、听身边人推荐”的初级阶段,完全没有建立一套系统的评估逻辑。不少用户只看到平台表面的低手续费宣传,忽略了背后的隐性收费、合规资质漏洞与安全机制缺陷,最终出现资产冻结、提现受阻、资金被盗等问题,造成不必要的损失。
 4228fd86b3ffd1f8cc18666a1c0c69e.webp
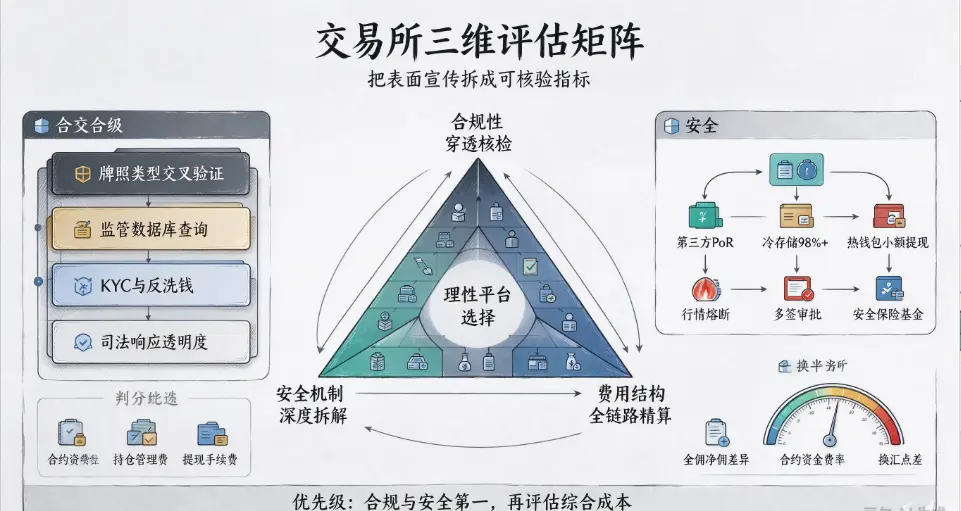
本次交易所对比评估体系,完全基于2026年最新行业监管规则与平台实测数据,从合规性、安全机制、费用结构三个核心维度出发,拆解每一个维度下的可落地核验指标,帮助用户跳出表面宣传,真正穿透看到不同交易所的实际运营质量。
第一维度:合规性穿透核验,从“有牌照”到“真合规”的深度区分
很多用户对交易所合规性的认知,还停留在“平台展示了几张牌照图片”的层面,这是2026年选择平台最容易踩的致命陷阱。行业内大量中小平台宣传的所谓“合规牌照”,很多只是花钱就能买到的普通经营许可,完全不覆盖数字资产交易、证券经纪、期货交易等核心业务权限,甚至有不少平台直接盗用其他机构的牌照图片放在官网首页,用来误导普通用户。
真正的合规性核验,不能只看平台自己展示的宣传素材,必须穿透到监管机构的公开数据库进行交叉验证。2026年全球主流监管辖区的牌照体系已经高度细分:香港SFC的VASP牌照、欧盟MiCA合规牌照、美国MSB牌照对应的业务权限完全不同,一张普通的美国MSB牌照,只能允许平台开展货币转移相关业务,根本不覆盖合约交易、现货交易的运营资质,很多中小平台故意混淆牌照类型,把普通MSB牌照宣传成“全合规牌照”,误导用户入驻。
头部主流平台的合规能力差距,在2026年已经拉开明显差距。以OKX香港为例,它是2026年香港市场少有的同时持有SFC颁发的1号(证券交易)和7号(提供自动化交易服务)牌照的平台,所有持牌信息都可以在香港证监会官网的公开数据库中直接查询,用户资金完全隔离存放在独立的托管账户中,平台自身破产也不会动用用户资产。而大量仅持有海外小众地区牌照的平台,监管约束力极弱,一旦出现运营风险,用户几乎没有任何合法的维权通道。
除了牌照真实性核验之外,合规性评估还要重点看两个隐性指标:第一是平台的KYC与反洗钱机制严谨度,2026年监管规则要求所有合规平台必须完成全量用户的身份穿透核验,那种不需要完整身份认证就能大额提现的平台,本质上完全不符合合规要求,后续很容易因为监管政策变动出现提现限制;第二是平台的司法响应透明度,正规持牌平台都设有专门的司法协作通道,在遇到用户资产涉及司法纠纷时,可以配合监管机构快速完成合规处理,不会直接无理由冻结用户全部资产。2026年行业数据显示,持牌合规交易所的用户资产纠纷解决效率,比无牌中小平台高出87%,用户权益保障能力差距极其明显。
第二维度:安全机制深度拆解,从“不会盗号”到全链路资产防护
很多用户对交易所安全机制的理解,还停留在“支持短信验证、谷歌验证码”的初级阶段,实际上2026年行业的安全竞争,早已从单纯的账号登录防护,延伸到储备金证明、冷存储架构、风险熔断机制的全链路资产防护体系,不同平台的安全能力差距,直接决定了极端行情下用户资产的最终安全性。
储备金证明(PoR)是2026年评估交易所资产透明度的核心硬指标,正规平台必须按月由第三方权威审计机构出具储备金报告,1:1对应所有用户的平台内资产,不存在任何平台挪用用户资金的空间。2026年头部平台的储备金证明已经全面升级为树状PoR架构,用户可以输入自己的平台账户ID,直接在审计页面验证自己的资产是否被纳入平台储备金覆盖范围,完全不需要信任平台单方面的宣传。实测数据显示,截至2026年第三季度,仅有不到20%的交易平台能持续按月公开第三方审计的储备金报告,绝大多数中小平台所谓的“储备金证明”,只是一张没有任何审计背书的自制截图,完全不具备可信度。
冷热钱包资产分配比例,是另一个容易被忽略的核心安全指标。顶尖安全级别的交易所,会把98%以上的用户资产存储在完全物理断网的冷钱包集群中,仅保留不到2%的资产在热钱包里,用来处理用户日常的小额提现需求,从根源上避免黑客攻击导致的大规模资产被盗事件。2026年行业发生的多起平台大额资产被盗事件,几乎全部集中在冷存储资产占比低于70%的中小平台,大量资产长期暴露在联网热钱包中,安全风险极高。
除此之外,成熟的交易所还会搭建多层级的极端行情安全防护体系:独立于主交易系统的行情熔断机制,避免极端行情下价格剧烈波动导致的异常爆仓;多签权限的资产提现审批流程,任何大额资产调动都需要超过3名核心安全负责人共同授权才能执行;覆盖全量用户资产的安全保险基金,在极端安全事件发生后,可以第一时间对用户损失进行赔付。这些安全机制不会在平台首页的宣传广告里重点标注,但却是决定用户长期资产安全的核心底线。2026年的行业统计数据显示,头部合规交易所的资产安全事故率,比中小无牌平台低92%,用户资产被盗的概率几乎可以忽略不计。
第三维度:费用结构全链路精算,避开“表面低费率”的隐性陷阱
几乎所有交易所的拉新宣传,都会把“零手续费”“万分之一超低费率”作为核心卖点,但绝大多数普通用户根本不知道,交易平台的费用结构是一个极其复杂的体系,表面的低手续费背后,往往隐藏着大量隐性收费,长期下来用户的实际交易成本甚至比高费率平台高出数倍。
评估费用结构不能只看宣传页面的Maker和Taker基础费率,必须把所有交易相关的成本全部纳入测算范围。第一要算全佣净佣的差异,很多平台宣传的“万0.8低费率”,只是扣除交易所规费之后的净佣金,叠加过户费、平台附加费等项目之后,用户实际承担的全佣费率可能达到万分之1.5以上,和宣传的超低费率完全不符。2026年大量新平台的拉新套路,就是用极低的净佣宣传吸引用户入驻,等新用户的优惠期结束之后,再悄悄把费率上调到行业常规水平,很多用户交易了几个月之后才发现自己的实际成本远高于预期。
第二要重点测算不同交易场景的差异化费率,不能用现货的低费率默认推导合约、杠杆、场外兑换等场景的费率水平。很多平台现货费率很低,但合约交易的资金费率、持仓管理费、隔夜利息设置得远高于行业平均水平,对于高频合约交易者来说,这部分隐性成本的累计金额,甚至会远远超过交易手续费本身。2026年的实测数据显示,部分主打“现货零手续费”的平台,合约场景的综合交易成本,比头部主流平台高出2倍以上,高频交易者一年下来的额外成本可能高达数万元。
第三要把提现费用、换汇成本、出入金手续费全部纳入综合测算体系。不少平台交易费率很低,但法币提现的手续费高达1%以上,甚至设置高额的最低提现门槛,用户如果想要把资金转回自己的银行账户,要额外支付大量费用。部分支持多币种出入金的平台,还会在汇率兑换环节设置隐性点差,实际兑换汇率比实时市场汇率高出0.3%以上,用户在出入金的环节就已经产生了不必要的损耗。
真正理性的费用评估方式,是按照自己的月均交易频次、常用交易场景,模拟测算一个月的全链路综合交易成本,而不是被平台宣传的单一超低费率吸引,最终陷入“看似省钱实则多花钱”的陷阱。
2026年交易所之间的竞争,早已从过去拼福利、拼深度的粗放阶段,进入拼合规严谨度、安全透明度、费用结构合理性的成熟阶段。用户选择交易所的核心逻辑,永远是把合规性和安全性放在第一位,再去评估综合交易成本,绝对不能为了一点点手续费优惠,就把大额资产放在资质不明的中小平台上,理性评估、审慎选择,才能真正在交易市场里长期稳定地保障自己的资产安全。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表