2026 年,全球虚拟资产监管进入分化阶段:部分国家与地区设立虚拟资产牌照制度,对交易所的客户资产隔离、储备证明、反洗钱 KYC 提出硬性要求;而大量无牌平台、仿盘平台依旧通过社群、短视频、AI 量化广告向国内用户引流。很多普通用户在挑选交易所时,只看手续费高低、平台知名度,忽略牌照真实性、储备证明、资产托管机制,最终遭遇账户冻结、无法提币、平台跑路等财产损失。
很多人混淆一个核心概念:中心化交易所的资产,是存放在平台托管账户内,并非用户自托管钱包。平台掌握私钥,平台掌握资产。这是中心化交易所所有风险的根源。无论平台宣传多高的安全等级,用户资产都暴露在平台运营风险、监管关停、黑客攻击、内部挪用的多重威胁之下。
 c7598e9da5881dd1ae9073afe04ae76.webp
一、交易所分类与合规风险横向对比
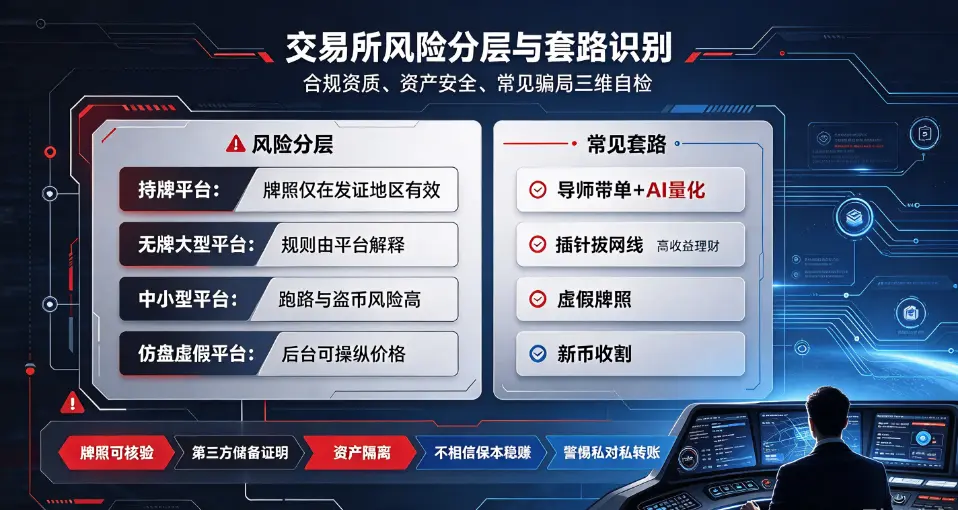
按照合规资质,虚拟货币交易所可以划分为四大类,风险逐级升高。
持牌合规交易所(海外局部地区牌照)在特定司法辖区获得监管牌照,需要定期提交储备证明、客户资产隔离审计,落实 KYC 与反洗钱。代表平台在部分发达国家、中国香港地区取得牌照,必须将用户资产与平台自有资金分开存放,大部分资产存入离线冷钱包,接受第三方审计。
风险点:牌照仅在发证地区有效,牌照不代表对中国用户合法。即使平台在海外拥有牌照,向中国大陆居民提供交易、入金服务,依然违反国内监管规定。同时海外监管机构的保护范围,仅限当地注册用户,国内用户出现资产纠纷,无法获得当地监管保护,跨国维权成本极高。2026 年行业数据显示,这类平台主要风险来自监管政策突变、业务限制、账户风控冻结。
无牌海外大型交易所没有完整的监管牌照,仅在部分小国注册公司,无强制资产隔离要求,依靠品牌口碑运营。平台会自主发布储备证明,但审计标准不受监管强制约束,储备证明可选择性披露。
风险点:监管真空,平台规则由平台单方面制定,提币、风控、账户冻结的解释权完全归平台。一旦遭遇监管打击、现金流恶化,可单方面限制提币。历史上多次大型平台暴雷,大多属于此类。
中小型新兴交易所新上线平台,以低手续费、高返佣、高收益理财、新币首发为卖点吸引流量,团队背景不透明,几乎没有第三方安全审计,资产储备证明缺失。
风险点:生存能力弱,抗黑客攻击能力差,极易出现 “跑路”。平台常通过刷量制造虚假交易量,上线大量空气币,配合做市商收割散户。
仿盘、虚假交易所(最高风险)完全伪造的平台,仿冒知名交易所官网、APP,伪造牌照文件,后台 K 线数据可以人工修改,属于典型诈骗平台。平台是封闭对赌系统,用户资金直接进入诈骗分子账户,根本没有接入真实区块链市场。2026 年公安反诈数据显示,这类虚假平台占虚拟货币诈骗案件的 70% 以上,通常通过微信群、短视频、导师带单引流。
二、安全维度:资产托管、储备证明、黑客风险
评估交易所安全,不能只看 “冷热钱包” 宣传,核心要看三点:客户资产隔离、储备证明真实性、安全审计机制。
成熟持牌平台要求用户资产和平台自有资金完全隔离,95% 以上资产存放离线冷钱包,仅少量资金放热钱包用于日常提币。同时定期由第三方机构做储备证明审计,证明平台资产负债匹配,没有挪用用户资金。
而大量中小型平台,虽然宣传冷热分离,但没有独立第三方审计,储备证明仅为平台自证,可信度很低。黑客攻击是长期威胁,2020–2026 年,各类交易所被盗资产总额超 21 亿美元,中小型平台是黑客攻击重灾区。
除外部黑客攻击,平台内部风控与账户冻结风险是 2026 年用户投诉最多的问题。用户入金资金一旦涉及上游赃款,交易所可直接冻结账户资产,需要提交大量材料申诉,申诉周期漫长,部分情况资产无法解冻。国内用户通过银行卡出入金,还会面临银行卡被公安冻结的法律风险。
三、2026 年交易所高频套路深度解析
套路 1:导师带单 + AI 量化机器人
这是当前针对国内用户最主流的骗局。不法分子在短视频、微信社群包装 “交易导师”,宣传 AI 量化机器人稳定盈利、年化收益极高,诱导用户在指定交易所开户入金。前期小额提现顺利,获取信任后诱导用户加大资金,当资金达到一定规模,平台直接关闭提币通道,或者后台修改 K 线造成爆仓假象。很多仿盘平台打着 AI、Web3、RWA 代币概念包装,本质就是资金盘。
套路 2:合约插针、拔网线,操纵行情
在中心化交易所合约交易中,平台或合作大户可利用深度不足的币种,瞬间砸盘拉盘,触发散户的止损爆仓,俗称 “插针”。在行情剧烈波动阶段,平台还可能出现卡顿、无法下单、无法平仓,也就是 “拔网线”。这类行为在无监管的中小型交易所更为普遍,用户很难取证维权。
套路 3:理财、质押、存币生息高收益宣传
平台宣传存币获得年化 8%~30% 收益,吸引用户将资产转入平台理财账户。用户资产转入平台理财后,资金被平台拿去做高风险投资。一旦市场下行,平台投资亏损,直接暂停兑付。这类存币理财业务,在很多海外监管辖区已经被限制。
套路 4:虚假牌照、伪造资质宣传
很多平台宣称持有美国、新加坡、迪拜牌照,实际上只是注册了一家普通公司,并非金融交易牌照。部分平台截取其他机构证书进行 PS 伪造。普通用户很难分辨牌照真伪,误把公司注册证书当成金融交易许可。甄别要点:牌照必须在监管机构官网可查询,且牌照范围包含虚拟资产交易。
套路 5:无限授权、新币收割
平台上线大量山寨币、空气币,上线前制造社群热度,开盘拉高出货。项目方与交易所合作,在高点抛售代币,普通投资者高位接盘后币价快速归零。同时部分平台 DeFi 理财产品诱导用户进行无限授权,存在代币被盗风险。
四、交易所风险评估自检框架
如果接触到虚拟货币交易平台,可以用 5 个问题快速评估风险等级:
牌照是否可以在监管机构官网核验?发证地区是否允许面向国内居民提供服务?
是否有独立第三方定期出具的储备证明审计报告?
用户资产是否强制与平台自有资金隔离?
是否宣传保本、稳赚、AI 量化高收益?只要承诺保本收益,100% 是骗局。
出入金渠道是否为个人银行卡转账?私对私转账是涉诈资金的典型特征。
五、国内监管边界与投资者维权难点
央行等八部门 2026 年再次明确:虚拟货币相关业务活动属于非法金融活动,境外交易所通过互联网向境内居民提供服务同样属于非法金融活动。
这意味着,国内用户在境外交易所参与交易,不受国内法律保护。一旦出现平台跑路、盗币、账户冻结,国内法院很难支持资金追回;跨国诉讼成本极高,取证困难,大部分损失无法挽回。同时,使用银行卡进行虚拟货币资金划转,可能涉嫌帮助洗钱,银行卡会被冻结,相关人员承担法律责任。
很多用户存在误区:平台名气大 = 安全。历史上曾经的头部交易所,依然发生过暴雷。中心化交易所的底层矛盾无法消除:用户资产交由平台托管,平台本身存在经营、合规、道德风险。从资产安全角度,自托管钱包(非托管钱包)可以避免平台托管风险,但私钥丢失、钓鱼诈骗风险会转移到用户自身。
六、结语
2026 年虚拟货币交易所行业呈现两极分化,一部分地区的平台被纳入严格监管,而大量无牌平台、仿盘持续向国内用户输送营销广告,骗局手段不断迭代,AI 量化、RWA 代币等新概念被包装成高收益投资产品。
本次风险对比得出的核心结论:不存在对国内用户而言 “安全靠谱” 的虚拟货币交易平台。无论平台是否在海外拥有牌照,只要面向中国大陆居民开展虚拟货币兑换交易,都属于非法金融活动。中心化交易所存在固有的对手方风险,资产托管权掌握在平台手中,黑客攻击、监管关停、平台挪用、账户冻结等风险始终无法完全消除。
各类 “导师带单、AI 量化、保本理财、百倍币” 等宣传话术,都是诈骗的典型信号。虚拟货币本身没有实际价值支撑,价格波动剧烈,杠杆交易可以短时间造成全部本金亏损。
理性的选择是远离虚拟货币交易炒作。学习区块链技术,可聚焦联盟链、可信存证等国内合规落地场景,不要混淆区块链技术学习与虚拟货币投机。面对各类交易所广告、社群带单,保持警惕,不下载陌生 APP,不向陌生账户转账,守护自身财产安全。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表