
对于普通交易者,交易所选型重点关注交易深度、手续费、产品丰富度;但对于大资金用户,首要目标是本金安全,其次才是交易体验。2026 年行业统计显示,近年发生的交易所资产损失事件中,超过 70% 的大额资产亏损根源不是黑客攻击,而是平台自有资金与用户资产混同、储备证明造假、破产之后用户资产被划入破产财产,用户沦为普通无担保债权人。因此,大资金用户必须建立一套独立的评估体系,从储备证明、资产隔离、风险赔付三个底层维度穿透核查平台真实安全底线,而不是仅仅参考市场热度。
第一大核心评估维度:储备证明(PoR),区分 “快照式证明” 和持续可验证储备。经过数年普及,按月发布默克尔树储备证明已经成为头部交易所标配,但很多大资金用户容易陷入误区:认为只要平台发布 PoR 报告,就代表资产 100% 安全。2026 年行业案例揭示,传统单点快照型储备证明存在明显漏洞:平台可以短期借入资产完成审计快照,审计结束之后归还资金,制造储备充足假象;同时多数 PoR 仅证明平台钱包持有对应资产,无法证明资产不存在质押、抵押、第三方债务负担。
成熟的储备证明评估,需要拆分为三个核查项:负债证明、资产证明、持续验证机制。负债证明,即平台完整归集全部用户账户负债,生成默克尔树根,用户可以独立核验自己账户余额是否纳入负债集合;资产证明,即公开链上钱包地址,第三方审计机构核验钱包内资产总额大于等于用户总负债;持续验证机制,月度审计优于季度审计,实时链上证明优于静态快照。2026 年头部平台如 OKX、Bitget 持续按月发布 PoR 报告,覆盖主流资产,储备率稳定维持在 110% 以上;但部分中小平台仅不定期发布简化版证明,只披露总资产,不公开完整负债默克尔树,这类平台对大额资金存在极高风险。
必须明确储备证明的边界:PoR 只能证明快照时间点资产账面充足,无法替代法律层面的资产隔离。就算储备率 100%,如果法律上用户资产和平台自有资产混同,一旦交易所破产,用户资产依然会被纳入破产财产,资产追索周期漫长,清偿比例无法保证。
 23e8f260cf98cca52bd02b9cb4297a0.webp
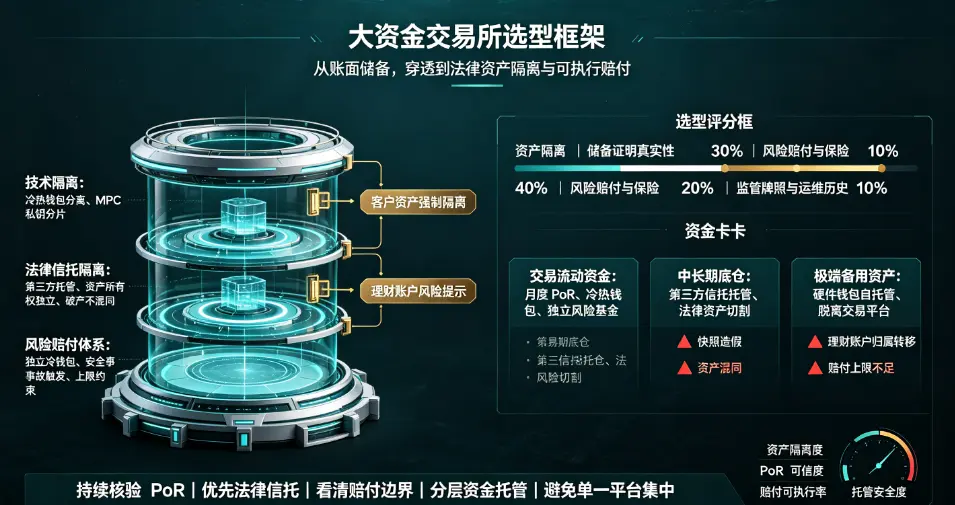
第二大核心评估维度:资产隔离,分为技术隔离与法律信托隔离,这是大资金用户最需要重点甄别部分。很多平台宣传的资产隔离,仅仅是冷热钱包物理分离,属于技术层面隔离,法律上资产所有权依旧归属交易所,一旦平台破产,用户只能作为债权人排队清偿。真正适合大额资金的是法律信托式资产隔离:用户资产以信托形式交由独立第三方托管,资产所有权属于用户,交易所无权挪用、抵押,平台破产时这部分资产不会划入破产清算资产池。
2026 年全球监管框架下,欧盟 MiCA、香港 VATP 牌照体系,均对持牌交易所提出客户资产法定隔离要求。不同平台资产隔离方案差异巨大:
基础冷热钱包隔离:仅把大部分资产存入离线多签冷钱包,热钱包留存少量资金用于提现,属于技术隔离,无法律信托保障;
MPC 多方计算托管隔离:私钥分片存放在不同地域服务器,多人离线授权,提升黑客盗取难度,但依然要看法律归属;
第三方独立信托托管:用户资产交由独立合规托管机构持有,签署信托协议,实现法律层面资产切割,这是大额资金最优方案。
资产隔离还要关注账户层面隔离,大资金用户尽量选用独立机构托管子账户,不要使用平台统一混同托管账户。同时需要避开理财、存币生息类账户,这类账户在服务协议中通常约定资产所有权转移给平台,即便平台有储备证明与资产隔离,理财账户资产在破产时会被划为平台资产,无法享受客户资产优先清偿权利。
第三大核心评估维度:风险赔付体系,拆解风险保证金 / 保护基金的资金来源、赔付触发条件、赔付上限。行业内很多平台宣传数十亿风险基金,但大资金用户需要穿透核查三大问题:基金资金是否独立托管、资金是否被平台质押、赔付触发条件是什么。
交易所风险赔付基金来源分为两类:一类是平台自有资金设立、独立钱包托管,资金与平台运营资金隔离,仅用于黑客盗币、平台安全事故赔付;另一类是交易手续费计提,没有独立信托托管,平台经营困难时可以挪用。同时绝大多数风险基金,不覆盖市场风险、合约穿仓损失、用户自身操作被骗损失,仅针对平台安全事故。并且所有赔付基金都设置赔付上限,当损失规模超过基金额度,超出部分无法赔付。
对比 2026 主流平台赔付体系:币安 SAFU 基金、OKX 风险护盾基金、Bitget 保护基金,资金单独存放在独立冷钱包,定期披露余额;但这类基金不是存款保险,没有监管兜底,无法保障交易所经营不善破产情况下的资产全额兑付。部分机构级托管方案,额外引入伦敦劳合社等商业保险,针对热钱包被盗资产投保,但保险额度有限,投保范围不包含全部用户资产。
除三大核心维度之外,大资金用户还需要配套核查牌照资质、流动性深度、破产债权优先级、应急提现场景。牌照不能只看离岸地区简易牌照,优先选择 MiCA、香港 VATP 等具备客户资产强制隔离监管条款的牌照;离岸弱监管地区牌照,监管约束力弱,发生资产纠纷时维权成本极高。流动性层面,大额挂单会产生滑点,大资金用户需要实测极端行情下的撮合深度与大额提现通道稳定性,避免市场剧烈波动时提币受限。
基于三大核心指标,本文搭建大资金用户交易所选型打分框架,权重分配:资产隔离(40%)、储备证明真实性(30%)、风险赔付与保险(20%)、监管牌照与运维历史(10%)。大资金用户不建议单一平台集中存放全部资产,推荐采用分层资金策略:
交易流动资金:少量资金放在持牌交易所,用于日常交易,优先选择具备月度 PoR、冷热钱包隔离、独立风险基金的平台;
中长期大额底仓:优先第三方独立信托托管,法律资产隔离,不存放于交易平台;
极端备用资产:硬件钱包自托管,完全脱离交易所托管体系。
同时梳理大资金用户选型四大高频误区。第一,把风险基金等同于存款保险,认为只要平台有保护基金,资产亏损就能全额赔付;第二,混淆技术钱包隔离和法律资产隔离,以为冷热钱包分离就代表破产之后资产可以独立拿回;第三,迷信单次高储备率快照,忽略 PoR 是单点时间证明,存在临时拆借做高储备率的操作空间;第四,忽视服务协议条款,开通存币理财、质押账户,导致资产法律归属转移,丧失客户资产隔离保护。
站在产业视角,2026 年交易所安全竞争已经从钱包安全、黑客防御,转向法律资产隔离、持续可验证储备、破产处置预案等制度层面竞争。普通用户关注交易产品,而大额资金用户的核心诉求是:即便交易所经营失败,用户资产依然可以被独立追索,不会被平台债务裹挟。
但同时需要客观认知行业现状:全球范围内,没有任何一个司法辖区,为加密资产提供类似银行存款保险的全额保障。资产隔离、储备证明、风险赔付基金,都只能降低风险,无法做到绝对零风险。对于大资金持有者,分散托管、分层存放,搭配定期自主核验储备证明,才是完整的风险控制闭环。
未来,ZK 技术会持续升级储备证明体系,实现无需披露完整账户信息的实时持续偿付证明;同时全球监管持续推进客户资产信托托管制度,法律层面资产隔离会逐步成为头部交易所的硬性门槛。对于大额资金用户,交易所选择不再是挑选交易工具,而是挑选一套可靠的资产托管与风险隔离法律和技术体系。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表