
一、USDT出入金的本质:稳定币作为价值"中转站"
理解出入金,先要明白USDT在其中的角色。USDT由Tether公司发行,价值锚定1美元,是市场流通量最大的稳定币,常被用作法币与虚拟货币之间的"价值中转站"。所谓"出入金",广义上指法定货币进入与退出虚拟货币体系的完整过程:入金是把法币换成USDT等加密资产进入链上/平台;出金是把加密资产变现为法币收回。理解这层本质,才能看清每个环节的风险来源。需要首先明确的是法律属性。2026年2月6日,中国人民银行等八部门印发《关于进一步防范和处置虚拟货币等相关风险的通知》,明确指出虚拟货币不具有法偿性,不应且不能作为货币在市场上流通使用,虚拟货币相关业务活动属于非法金融活动,境内开展法定货币与虚拟货币兑换等业务一律严格禁止。这意味著,境内用户参与USDT出入金本身即触碰监管红线,本文仅从技术原理与风险防范角度展开科普。
 749655e2cd956b1c6e3cdf360ca988d.webp
二、入金环节:法币购买USDT的路径与风险
入金是出入金的第一步,主流路径分为平台法币充值与P2P场外交易两种。平台法币充值(OTC/法币通道):用户通过交易所的法币交易区,使用银行卡、第三方支付等完成USDT购买,平台作为撮合与托管方。优点是流程标准化、有客服;风险集中在平台本身——平台冻结账户、充值通道违规、以及接入资金涉嫌洗钱导致冻卡。P2P场外交易:用户直接与个人商户匹配,通过支付宝、微信、银行卡转账换取USDT,再通过平台托管完成交割。2026年行业观察显示,P2P已高度依赖稳定币作为入场渠道,但风险显著:与无资质个人交易,极易遭遇"假充值""钓鱼链接",资金转出后即被拉黑;同时收到的法币来源不明,可能被牵连为涉案资金,导致银行卡被冻结甚至涉嫌帮助信息网络犯罪。入金环节的避坑要点:优先选择交易量大、评价真实的商户;绝不在交易前脱离平台私下转账;对"极低价出售USDT""场外大额优惠"等异常报价保持警惕;保留完整交易凭证。更重要的是,从源头认清入金行为的非法属性,避免涉足。
三、提现环节:USDT提币到钱包,网络选择是生死线
入金完成后,USDT通常需要从平台提币到个人钱包,这一步最关键的是网络选择。USDT不是独立区块链,而是依托不同公链发行,常见三种版本:TRC20(波场)、ERC20(以太坊)、BEP20(BNB智能链)。三者手续费、确认时长差异明显:TRC20手续费低(约0.1~1.5 USDT)、确认快(1~3分钟);ERC20手续费高(5~35 USDT)、确认慢(5~15分钟);BEP20手续费最低(约0.05~0.5 USDT)、速度快。地址格式上,TRC20以T开头,ERC20与BEP20均以0x开头,肉眼难辨。提币铁律是"收发网络必须完全一致"。如果接收方钱包不支持你发送的网络,资产会卡在链上,且区块链转账不可逆、无法撤回。2026年链上安全统计显示,超过62%的USDT资产丢失案例源于选错网络,远高于地址输错与钓鱼。提币时须先确认接收方网络,再选择相同网络、粘贴地址、核对首尾字符,大额转账务必先小额测试。同时注意,平台内部划转不走链上、无网络手续费;提币到外部钱包才产生Gas费,二者不可混淆。
四、跨链兑换:在不同链间转换USDT的原理与风险
当USDT所在链与目标使用场景不一致时,需要跨链兑换。主流方式包括:通过交易所内部划转再提币(先提到支持目标链的交易所,再换链提出);通过跨链桥(Bridge)工具直接兑换;或通过DEX聚合器完成跨链兑换。原理都是借助锁仓-铸造或燃烧-铸造机制,把一条链上的资产转换为另一条链上的等价资产。跨链环节是风险高发区。一是跨链桥合约漏洞:历史上多次发生跨链桥被黑客攻击、资金被盗的事件;二是钓鱼网站:仿冒知名跨链桥/DEX的高仿站点,诱导用户连接钱包并签署恶意授权,盗取资产;三是"无限授权"陷阱:用户在不知情下授权合约无限转移代币,后续被批量转走。跨链兑换务必核实官方域名、检查合约地址、拒绝无限额度授权、完成后及时撤销不必要授权,且仅用独立小额钱包进行交互。
五、出金环节:变现为法币的合规与风险红线
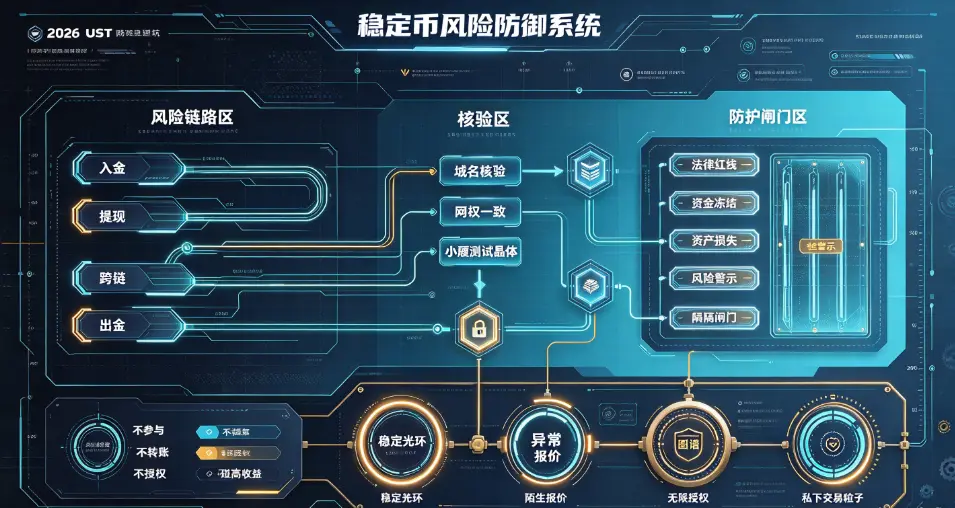
出金是把USDT变现为法定货币,这是全流程中法律风险最高的环节。常见的操作路径包括P2P卖出以及通过境外合规交易所提现至境外银行账户再转回境内。但从合规角度,这些路径均触碰红线。上海证券报2026年报道显示,大量非法平台以USDT等稳定币作为入金渠道,加大资金监管与打击难度;而通过境外交易所提现至境外账户再转回境内,涉嫌规避外汇管理规定、非法跨境资金划转,触及"境外机构不得非法向境内提供虚拟货币服务"的红线,涉及跨境资金流动可能被认定为分拆逃汇、违规结汇。更现实的案例是P2P出金遭遇冻卡:买家支付的"货款"实为诈骗或洗钱赃款,卖家银行卡被司法冻结,且可能被追究协助转移赃款的责任。2024年以来,多地曝光线下"U商"因变现渠道涉黑灰产被带走调查的案例。上图完整呈现了出入金的四个环节与各自风险节点。需要强调的是,这些"操作"在境内均属被禁止的非法金融活动,流程梳理仅为技术科普,绝不构成操作建议。
六、防骗避坑:2026年高频骗局与通用安全原则
无论哪个环节,骗局套路都可归纳为几类,普通人应牢记通用防骗原则。
| 骗局类型 | 常见套路 | 避坑要点 |
|---|---|---|
| P2P假充值/拉黑 | 与无资质个人交易,转账后不释放资产或直接拉黑 | 只在平台内完成交割,核实商户评价,勿脱离平台 |
| 选错网络丢资产 | TRC20/ERC20/BEP20网络不匹配,资产卡链 | 收发网络完全一致,大额先小额测试 |
| 钓鱼/仿冒站点 | 仿冒交易所、跨链桥、DEX页面诱导登录或授权 | 核验官方域名,勿点陌生链接,拒绝无限授权 |
| 跨链桥漏洞 | 桥合约被攻击或内置后门,资金被盗 | 仅用独立小额钱包交互,完成后撤销授权 |
| 出金冻卡/涉刑 | 接收的货款为赃款,银行卡冻结甚至涉刑 | 认清出金非法属性,不参与P2P变现 |
通用安全铁律:不泄露助记词、私钥、验证码;不点击陌生链接、不下载非官方App;涉及资产转移的每一步都独立核验域名与合约;最根本的是——国内严禁虚拟货币交易炒作,远离出入金操作,才是保护资金与个人安全的最优选择。
结论
USDT出入金的全流程——法币购买、提币到钱包、跨链兑换、变现出金——在技术上是可操作的链路,但每个环节都伴随高风险,且在国内均属被禁止的非法金融活动。2026年八部门《通知》进一步收紧了监管,明确虚拟货币相关业务属非法金融活动,出金涉及的跨境资金流动可能涉嫌违规结汇与分拆逃汇。对普通用户,最关键的一课不是掌握操作技巧,而是认清其中的法律属性与极高风险:链上转账不可逆、P2P交易易冻卡涉刑、跨链与钓鱼致资产丢失。拒绝参与虚拟货币出入金与交易炒作,远离各类"高收益"骗局,才是保护个人财产安全的根本方式。本文仅作区块链技术风险科普,不鼓励任何虚拟货币操作。免责声明:本文仅为区块链技术原理与反诈风险科普,不构成任何投资、交易、出入金、合约交互建议。根据国内监管政策,虚拟货币不是法定货币,虚拟货币兑换、交易、代币发行融资等业务活动属于非法金融活动,境内严禁开展相关业务,参与相关交易不受法律保护,资金损失难以追回,并可能承担相应法律责任。文中涉及的链上技术原理仅作知识学习,请勿参与任何虚拟货币买卖、跨链兑换与出金变现。虚拟货币相关操作存在极高诈骗、洗钱、资产归零与法律风险,所有操作风险由使用者自行承担。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表