2026 年,尽管国内持续强化虚拟货币非法金融活动整治,但仍有不少用户被境外虚拟货币交易所宣传吸引,尝试注册账户进行交易。很多用户误以为,只要完成 KYC 实名认证、做好账户安全设置,资金出入就足够安全。但大量公安案例显示,境外交易所本身不受国内法律监管,KYC、出入金环节潜藏个人信息泄露、银行卡冻结、平台跑路、电信诈骗等多重风险。本文从技术逻辑、监管规则、真实案例角度,拆解境外交易所注册、KYC、安全设置、出入金全链路风险,仅作行业风险科普,不鼓励任何用户尝试注册和参与交易。
 051625f980bd5ce2030a018df27feb6.webp
一、境外交易所注册流程底层逻辑与前置风险
境外交易所注册通常需要邮箱或者手机号,部分平台支持海外手机号注册。注册阶段,用户首先面临的第一个风险就是仿冒钓鱼网站。大量钓鱼网站仿制交易所官网,域名仅有细微差别,用户输入账号密码后,账号信息直接被黑客窃取。2026 年反诈数据显示,虚拟货币领域钓鱼网站诈骗案件占比超过 40%,很多用户在注册阶段就泄露账号信息。
注册页面通常要求设置高强度密码,推荐大小写字母 + 数字 + 特殊符号组合。但需要注意:境外交易所服务器大多部署在海外,平台自身数据泄露事件频发。一旦平台数据库被拖库,用户邮箱、手机号、密码全部泄露,即使后续开启二次验证,账户依然存在被盗风险。
很多用户存在误区:注册只是 “注册账号,不充值就没有风险”。实际上,在注册阶段提交个人联系方式,就会进入营销与黑客数据池,后续会持续收到虚假空投、假客服、刷单投资类诈骗消息。
二、KYC 实名认证:平台反洗钱要求与国内用户的信息风险
KYC(了解你的客户)是海外交易所为满足所在地区反洗钱法规设置的身份核验机制,分级认证,不同等级对应不同的交易、提现额度。基础 KYC 一般上传护照、身份证件照片;高级 KYC 还需要地址证明文件,如水费电费单据、居住证明,部分平台会要求人脸活体核验。
从平台角度,KYC 的目的是识别用户身份,防范洗钱、恐怖融资。但对于国内用户,提交身份证、护照、人脸影像、住址证明,意味着大量敏感个人信息提交给不受国内监管的海外平台。一旦平台发生数据泄露,身份证、人脸、地址等隐私信息会被黑产贩卖,被用于注册账号、网贷、虚假开户等违法活动。
另外一个核心风险:KYC 信息与账户绑定,一旦账户被平台风控冻结、封禁,平台位于海外,国内用户维权成本极高。平台可单方面以 “违反平台条款” 为由冻结资产,国内法院无法直接管辖境外平台,资金很难追回。
同时需要重点提醒:国内居民将本人身份证件用于境外虚拟货币平台 KYC,本身就存在法律风险,出借身份证件给他人做 KYC,涉嫌违法。
三、账户安全设置:二次验证、邮箱、防钓鱼的局限
境外交易所一般提供多重安全选项:谷歌二次验证(2FA)、短信验证、邮箱验证、防钓鱼码、设备管理、登录白名单。很多用户认为,开启谷歌验证就可以保证账户绝对安全,这是典型认知误区。
谷歌二次验证(2FA):提升登录门槛,防止账号密码泄露后直接被盗。但如果手机丢失、谷歌验证密钥备份丢失,一旦账号退出登录,用户将无法找回账户资产。同时黑客可通过手机劫持、SIM 卡劫持,绕过短信验证。
设备管理与登录白名单:仅允许指定设备登录,陌生设备登录需要邮箱 + 二次验证。但平台本身存在服务器漏洞,若平台被黑客攻击,所有安全设置都会失效。
防钓鱼码:用于识别真假客服、假网站。但普通用户很难分辨高仿钓鱼页面,防钓鱼码的防护效果有限。
账户安全最大的短板不在用户设置,而在于平台本身。境外交易所不受国内监管,平台方、内部人员存在转移用户资产、卷款跑路的历史先例。无论用户做多么完善的安全配置,一旦平台倒闭、跑路,账户内资产基本无法追回。
四、出入金链路:最大的法律与资金风险来源
出入金,也就是法币和虚拟货币兑换环节,是国内用户踩坑最高发的环节,也是法律风险最高的环节。境外交易所常见出入金方式分为两种:平台托管兑换、P2P 点对点商家兑换。
P2P 出入金模式,本质是个人用户之间互相转账。用户卖出虚拟货币,陌生商家直接向你的银行卡转账。最大风险在于,对方账户资金可能是电信诈骗、网络赌博、洗钱的赃款。一旦赃款转入你的银行卡,银行和公安反诈系统会直接冻结你的银行卡,甚至全名下所有银行卡被非柜面限制。大量案例中,普通用户只是参与虚拟货币 P2P 交易,被认定为资金流转的一环,被公安传唤,涉嫌帮信罪。
即便资金来源干净,国内银行系统识别到资金与虚拟货币交易相关,也会直接冻结账户,解冻流程漫长,需要提交大量材料,存在无法解冻的可能。
链上提币转出,也就是把代币从交易所提至个人钱包,还面临提币地址填错、合约漏洞、平台限制提币等风险。很多平台在行情剧烈波动时,会临时关闭提币通道,用户资产无法转出。
很多用户以为 “先小额测试出入金” 就安全。但只要参与 P2P 法币兑换,就存在接触涉案资金的可能性,和金额大小无关。
五、高频认知误区拆解
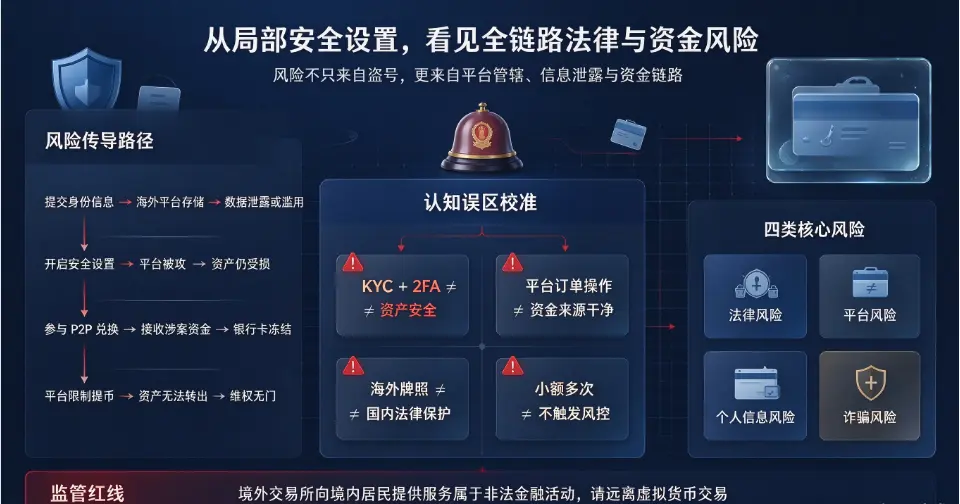
误区 1:完成 KYC + 开启二次验证,资产就安全。
KYC 只是平台的身份核验,安全设置只能抵御黑客盗号,无法抵御平台跑路、平台内部挪用资产、监管查封平台这类重大风险。
误区 2:P2P 交易只要在平台订单内操作,就不会冻结银行卡。
平台无法保证商家的资金来源合法。P2P 商家资金来源复杂,只要对方资金属于赃款,收款账户就会触发反诈冻结,这是 2026 年国内虚拟货币相关案件最常见情形。
误区 3:选择海外有牌照交易所就受到法律保护。
海外牌照仅代表该平台在注册地当地合规,不代表可以向中国内地居民提供服务。我国明确,境外交易所向境内居民提供虚拟货币交易服务属于非法金融活动,不受国内法律保护。
误区 4:只做小额出入金,不会触发风控。
银行反诈系统识别的是交易行为,不是交易金额。小额多次的虚拟货币相关资金往来,同样会触发风控审查。
六、风险总结与建议
综合 2026 年国内反诈、金融监管公开案例,境外虚拟货币交易所相关风险可以归纳为四类:
法律风险:参与交易行为不受法律保护,出入金容易卷入洗钱、电诈资金,面临银行卡冻结,严重涉及刑事犯罪。
平台风险:平台不受国内监管,存在跑路、资产冻结、单方面封禁账户、数据泄露风险。
个人信息风险:KYC 提交身份证、人脸、住址等敏感资料,极易被泄露贩卖。
诈骗风险:钓鱼网站、假客服、假充值链接层出不穷,造成账户资产被盗。
从风险研究角度,境外交易所的 KYC、安全设置,本质是平台为满足海外反洗钱法规设计的机制,并不能消除国内用户参与虚拟货币交易的法律与资金风险。
结语
很多用户误以为,掌握交易所注册、KYC、安全设置、出入金的操作流程,就能安全参与虚拟货币交易。但现实恰恰相反,整个链路布满法律陷阱与财产风险。境外交易所面向国内居民提供服务本身属于非法金融活动,不存在安全、稳妥的出入金方案。
KYC 收集大量个人隐私,安全防护只能抵御部分黑客攻击,无法防范平台跑路;P2P 出入金是涉诈资金流转的重要通道,极易造成银行卡冻结,甚至承担刑事责任。虚拟货币价格波动极大,平台无国内监管兜底,一旦发生资产损失,维权几乎无路。
保护个人财产安全最好的方式,就是不注册、不参与任何境外虚拟货币交易所,远离虚拟货币交易炒作,避免银行卡被冻结、个人信息泄露、卷入刑事案件。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表