2026 年是全球加密资产合规体系落地的关键年份。欧盟 MiCA 监管框架全面生效,FATF 旅行规则强制落地,CARF 加密资产涉税信息自动交换框架在全球 48 个辖区正式启用。境外加密资产服务机构(VASP)必须执行严格的客户身份识别、反洗钱(AML)、反恐怖融资(CFT)流程,KYC 不再是简单上传证件,而是分级身份核验、地址核验、资金来源审查、税务居民申报的一体化合规体系。大量用户在注册境外交易所时,因不熟悉 2026 年新监管规则,出现注册失败、KYC 驳回、账户限制、资产冻结等问题。本文从国际合规视角,拆解境外交易所开户全流程、分级 KYC 体系、高频失败原因与信息安全风险。
 e66b113105521a11eb36b7f62ff5c15.webp
一、2026 境外加密交易所开户完整流程
当前主流境外交易所开户分为五个核心环节:邮箱 / 手机号注册、基础信息填报、分级 KYC 身份核验、地址证明提交、风险评估与账户权限开通。不同司法辖区持牌平台,流程细节存在差异,但底层框架统一。
第一步:账号基础注册
用户使用邮箱或海外手机号注册账号,设置高强度独立密码,开启二次验证(2FA)。2026 年新规下,绝大多数合规平台强制要求绑定 2FA,推荐使用谷歌验证器,短信验证被认定安全性不足,部分平台已逐步取消短信 2FA 作为唯一验证方式。
注册阶段需要填写税务居民身份,这是 CARF 框架新增强制项。用户必须如实申报税务居民国家,平台会按辖区要求,将交易数据报送至对应税务机构,用于跨境涉税信息交换。很多用户忽略该项,后期直接触发账户风控冻结。
第二步:分级 KYC 身份核验(核心环节)
2026 年境外交易所普遍采用分层 KYC 制度,分为 Level1 基础认证、Level2 完整身份认证、Level3 机构 / 大额交易增强尽调(EDD),不同等级对应不同的充值、提现、交易额度。
Level1(基础 KYC):仅基础身份信息登记,额度极低,仅小额链上转账,无法法币出入金。部分平台仅需姓名、国籍申报,无需证件上传。
Level2(个人标准 KYC,绝大多数用户需要):身份证件 + 活体人脸识别,是解锁大部分交易额度的核心。支持护照、部分国家政府签发身份证件,证件必须在有效期内,照片无反光、边角完整,非镜像。平台接入第三方身份核验服务商,进行证件真伪比对、人脸活体检测,防止证件 PS、盗用他人证件开户。
Level3 增强尽调 EDD:针对大额交易用户、高净值用户。除证件与地址证明外,额外要求资金来源证明,例如收入流水、资产证明。监管要求平台对高风险客户做深度背景审查,一旦无法提供资金来源材料,账户将被限制提现。
第三步:居住地址证明材料提交
2026 年监管对地址证明审核显著收紧,仅身份证带地址页面不再被接受。平台认可的材料通常为:近 3 个月水电账单、银行对账单、政府机构出具居住证明。文件必须包含用户全名、居住地址、签发机构名称与日期,PDF 原件或原始截图,不可修改。
常见驳回原因:截图经过 PS、地址与证件地址不一致、账单过期、文档内地址信息模糊。很多用户因为地址证明材料不合格,卡在 KYC 审核长达数周。
第四步:风险问卷调查与客户适当性评估
MiCA 等新规要求平台必须完成客户适当性测试,评估用户的投资经验、风险认知、资金来源,判断用户是否理解加密资产的高波动、高风险属性。问卷回答会直接影响账户权限,若判定用户风险认知不足,平台有权限制杠杆、衍生品等高级交易功能。
第五步:审核完成,账户激活
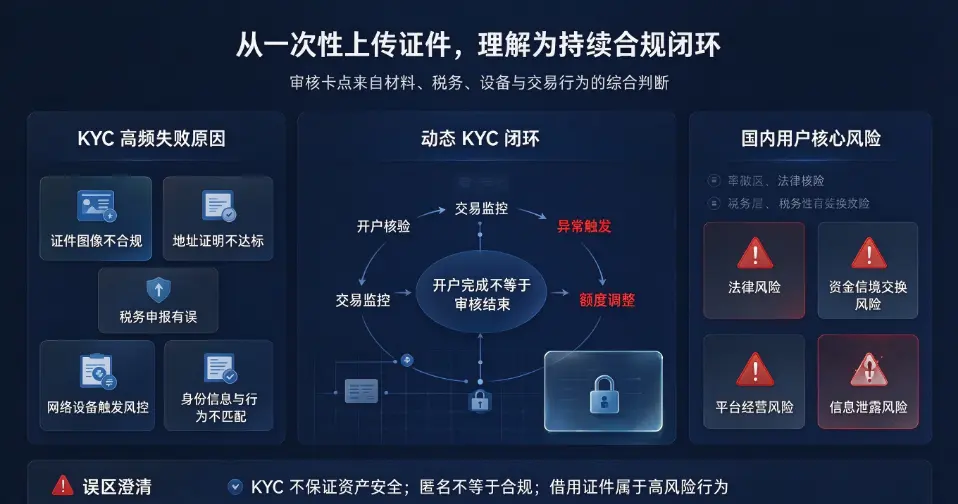
审核周期差异很大,基础 KYC 几分钟自动核验完成;完整 Level2 人工审核一般 1\3 个工作日;大额 EDD 增强尽调,审核周期可达 1\2 周。审核通过后,账户解锁对应额度,同时平台会持续进行交易行为监控,属于动态 KYC:即使开户完成,后续大额交易、异常转账时,平台仍可二次触发补充 KYC 材料的要求。
二、2026 年 KYC 审核高频失败原因
随着全球反洗钱监管趋严,交易所 KYC 驳回率相比 2024、2025 年明显上升,五大类问题占全部驳回案例 80% 以上。
第一,证件图像不合规。照片反光、模糊、边角缺失、镜像自拍,护照缺少签字页;使用过期证件。AI 证件识别系统会直接自动驳回,人工复核通过率极低。
第二,地址证明材料不符合标准。账单时间超出有效期,文件中姓名、地址与证件信息不匹配,图片修改痕迹。很多用户使用网络截图,被 AI 篡改检测工具识别直接拒绝。
第三,税务居民信息填报错误。CARF 框架下,平台必须采集税务居民身份,刻意隐瞒税务居民身份,会被判定为高风险客户,直接拒绝开户,甚至上报监管机构。
第四,网络环境与设备风控。使用境内 IP、代理节点不稳定、多账号共用同一台设备、同一证件重复注册多个账号,会触发平台风控系统,直接拦截 KYC 审核。
第五,身份信息与行为不匹配。人脸活体检测和证件照片差异过大,如整容、重度美颜照片;或者短时间多次提交材料,频繁更换设备登录,触发风控预警。
三、KYC 阶段的隐私与信息安全风险
KYC 过程中,用户需要提交护照、居住证明、人脸生物信息,属于高度敏感个人数据。2026 年全球监管案例显示,大量仿冒钓鱼交易所,以 KYC 开户名义收集证件、人脸信息,用于身份盗用、贷款诈骗。
区分要点:正规持牌交易所 KYC 页面是平台官方域名;钓鱼网站伪造页面,诱导用户上传证件、人脸视频,盗取身份信息。另外,即使是合规平台,用户提交的全套 KYC 资料会被平台存储,存在数据泄露的潜在风险。
同时,FATF 旅行规则要求,加密资产转账时,交易所之间需要传递发送方、接收方身份信息,虚拟货币的匿名性大幅弱化,链上交易可以和 KYC 实名身份相互关联。
四、国内用户参与境外平台开户的核心风险(重点)
第一,法律风险。我国明确禁止虚拟货币相关业务,境内居民参与境外虚拟货币平台交易,不受法律保护。一旦平台倒闭、跑路、资产冻结,国内用户无法通过国内司法途径追回资金。
第二,资金跨境风险。出入金涉及跨境资金划转,容易触发国内银行卡风控,银行卡被冻结、止付,涉嫌非法资金流转、洗钱风险。
第三,税务信息交换风险。CARF 框架自 2026 年生效,境外持牌交易所会把用户交易、资产信息报送税务机关,通过国际涉税信息交换机制进行跨境数据传递,存在税务合规风险。
第四,平台经营风险。境外交易所监管参差不齐,部分地区牌照含金量低,平台破产、挪用客户资产事件持续发生,KYC 实名认证并不能保证资产安全。
五、行业认知误区澄清
误区 1:KYC 只是简单 “上传证件即可永久完成”。2026 年实行动态 KYC,开户后平台持续监控交易行为,大额、异常转账随时触发二次尽调,要求补充材料。
误区 2:找到匿名交易所可以避开身份核验。FATF 旅行规则落地后,合规 VASP 平台全部要求 KYC;完全匿名平台大多属于无牌黑平台,诈骗概率极高。
误区 3:使用他人证件开户。借用他人护照、证件开户,属于身份造假,违反反洗钱法规,账户资产会被冻结,还会带来法律风险。
结语
2026 年全球加密资产行业 KYC 合规体系已经进入强监管时代,CARF、MiCA、FATF 旅行规则共同构建起全球客户身份核验与涉税数据交换网络,境外交易所开户、身份核验、交易监控的门槛持续提升。从国际金融合规技术角度,KYC 的核心目的是反洗钱、反恐融资、涉税信息申报,并非单纯的平台风控手段。
再次强调,我国法律明确虚拟货币相关业务属于非法金融活动,不建议国内用户尝试注册境外加密货币交易所,不要提交身份证、护照、人脸等敏感个人信息,不要进行资金出入金和虚拟货币交易。虚拟货币交易炒作,资金安全没有保障,极易遭遇平台跑路、诈骗、银行卡冻结、资产损失等多重风险,任何由此产生的财产损失,都需要参与者自行承担。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表