2026 年全球加密资产监管进入精细化立法阶段,不同国家与地区对虚拟货币交易平台的牌照要求、KYC(了解你的客户)、AML 反洗钱规则差异巨大。部分国家建立持牌监管体系,要求平台必须完成用户身份核验、交易溯源、税务申报;另一些地区保持严格禁止态度,还有部分地区监管处于模糊地带。大量用户在研究海外平台账户机制时,容易混淆 “海外地区合规” 与 “在中国境内合法” 两个概念。需要再次明确:在中国境内,虚拟货币交易属于非法金融活动,国内居民参与虚拟货币交易不受法律保护,资金损失无法通过司法途径追回。本文仅从海外区块链行业监管研究视角,讲解海外平台账户体系的底层机制,仅作知识科普,不鼓励任何开户与交易行为。
 767a81e772b29d44903d8e200ae5e95.webp
一、海外平台监管地区选择:牌照类型、监管强度与潜在风险
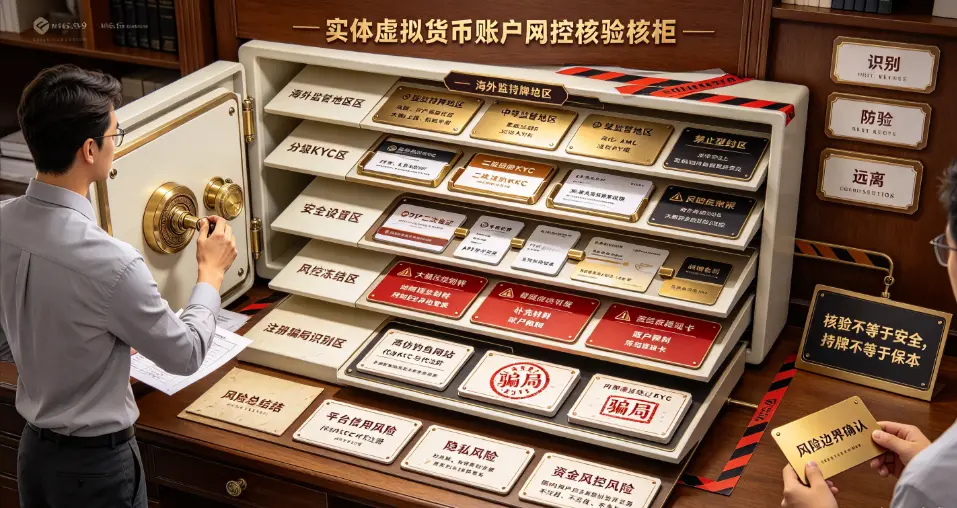
海外虚拟货币平台的合规性,核心取决于平台注册地、牌照资质,不同地区监管框架差异直接决定平台风控标准、用户资产保障、破产处置规则。2026 年全球监管格局分为三大类。
第一类:强监管持牌地区。这类地区要求平台申请完整加密资产牌照,强制落实反洗钱、客户身份识别、资产隔离托管,用户资产与平台自有资金分开存放,同时要求大额交易上报,用户需要申报资产税务。典型地区包含新加坡、美国部分州、欧盟 MiCA 监管辖区。这类地区平台准入门槛高,KYC 审核严格,身份、地址证明缺一不可,账户分级限制清晰,不同 KYC 等级对应不同的资金额度。优势是监管相对完善;短板是资料审核严格,交易需要纳税申报,平台运营成本高。同时,这类平台依然存在交易所破产、资产被盗等风险,监管不等于保本保收益。
第二类:中等监管地区。仅要求平台基础注册,无专门加密牌照,AML 规则简化,KYC 分级宽松,小额账户可简化身份核验。这类地区监管漏洞较多,资产托管机制不完善,平台倒闭后用户资产追偿难度极高,是中小型平台集中注册地。
第三类:禁止型地区。法律直接禁止虚拟货币交易业务,无论本地还是境外平台,均不允许开展相关业务。中国就属于这类地区,境外平台面向国内居民提供服务属于违规行为。
很多新手存在认知误区:“平台持有海外牌照 = 全球合法、资金绝对安全”。事实并非如此。海外牌照仅代表平台在注册地满足当地法规,不代表该平台可以向中国内地居民提供服务。2026 年大量案例显示,即便是持牌平台,依然会出现平台挪用用户资产、黑客攻击、账户无故冻结等事件。在选择研究平台监管资质时,重点核查三点:牌照颁发机构、用户资产是否独立托管、平台破产的用户资产处置方案,不要只看平台宣传的 “合规牌照” 营销话术。
二、KYC 认证体系:分级核验机制、材料要求与审核失败原因
KYC(Know Your Customer,了解你的客户)是海外监管强制要求的反洗钱机制,目的是识别账户持有人身份,防范洗钱、恐怖融资、身份盗用等犯罪行为。2026 年海外主流平台普遍采用分级 KYC 制度,不同等级对应不同的账户权限、资金额度,等级越高,需要提交的证明材料越多。
一级基础 KYC:基础身份核验。通常提交身份证件,完成人脸活体识别,可开放基础查询、小额划转权限。仅支持较低额度操作,大额功能无法使用。平台会比对证件信息与人脸,识别照片篡改、AI 生成证件、代刷人脸等作弊行为,2026 年平台的 AI 证件防伪识别能力大幅提升,伪造证件通过率极低。
二级进阶 KYC:身份 + 地址证明。除身份证件外,需要提交居住地址证明文件,如水费电费账单、银行对账单,文件需要在 3 个月有效期内,包含用户姓名、完整地址。通过二级 KYC,才能解锁更高额度的资金操作权限,也是绝大多数海外平台用户的常用等级。
三级深度 KYC:资金来源核验。当用户大额资金进出平台时,平台风控会触发深度 KYC,要求提供资金来源证明,例如收入证明、资产来源说明。若无法提供材料,账户会被限制交易、冻结提现。
KYC 高频失败原因:证件照片反光、边角缺失、镜像翻转;地址证明文件过期,文件上的地址和证件地址不一致;人脸核验光线差、照片非本人;证件被多次用于多个平台账户(关联身份风控拦截)。
同时需要重点关注隐私风险:KYC 需要上传身份证、人脸、地址证明等高度敏感个人资料。部分小型平台没有完善的数据加密存储体系,存在资料泄露、被黑客拖库的风险,一旦泄露,身份信息会被用于电信诈骗、注册黑产账户。切勿向不知名小平台提交个人证件材料。
三、账户全流程安全设置:登录防护、权限管理、风控规则
账户注册完成、KYC 通过之后,安全配置是抵御盗号、资产被盗的核心环节。2026 年盗号攻击高发,黑客主要手段为钓鱼网站、恶意链接、SIM 卡劫持、恶意扩展插件,很多用户账户被盗,根源是安全设置缺失。
登录安全设置。优先开启二次验证,推荐使用 TOTP 谷歌验证器,不推荐短信验证码。短信验证码容易被 SIM 劫持攻击,黑客可通过补办手机卡,拦截短信验证码盗取账户。邮箱作为备用登录方式,邮箱本身必须开启独立二次验证,防止邮箱被入侵后连带交易所账户被盗。关闭陌生设备免密登录,开启新设备登录邮件 / 验证提醒,一旦异地登录,立刻收到告警。
账户权限与 API 密钥管理。如果需要 API 接口,最小权限原则,仅开放读取权限,不要授予提现、交易权限;API 密钥需要设置 IP 白名单,禁止全 IP 访问。不用的 API 密钥及时删除。
资金提现安全设置。开启提现白名单,仅把资产提现到预先添加、验证过的钱包地址,新增地址设置 24 小时冷锁定期。这是抵御盗号最重要的防护手段,黑客就算拿到账号,也无法快速把资产转移到陌生地址。
反钓鱼码设置。部分平台支持自定义反钓鱼短语,登录页面会展示专属短语,用于识别仿冒钓鱼网站。仿冒钓鱼网站不会加载用户自定义反钓鱼码,可以快速识别虚假站点。
同时需要注意平台风控规则:即使完成 KYC,当出现大额连续划转、跨地区异地登录、资金来源可疑等行为,平台风控系统依然会触发账户限制,要求补充材料,严重时冻结账户。这类冻结属于平台 AML 风控机制,解冻周期不确定,部分案例等待数月仍无法解除。
四、注册阶段高频骗局与识别要点
2026 年,针对海外平台开户的钓鱼诈骗持续高发,大量受害者被虚假仿冒平台骗取身份资料与资产,需要重点识别几类套路。
第一类:高仿钓鱼网站。域名和真实平台极其相似,替换个别字母,搜索引擎、社群广告投放引流。用户输入账号密码、上传证件,信息直接发送给黑客。辨别要点:手动输入官方域名,不要点击社群、短信、私信发来的链接,核对网页反钓鱼码。
第二类:代办 KYC、代注册服务。社群宣称可以代过 KYC、购买已完成 KYC 的成品账户。这类账户大多是盗用他人身份注册,属于黑产账户,一旦使用,账户会被冻结,使用者还会卷入身份盗用、洗钱相关风险,承担法律责任。买卖、租借 KYC 账户本身属于违规行为。
第三类:“内部渠道开户、低门槛绕过 KYC”。骗子宣称可以绕过身份核验,直接开通高额度账户,收取高额服务费,收钱之后直接失联。
五、客观总结风险提示
海外虚拟货币平台的 KYC、账户安全体系,本质是海外当地反洗钱监管要求下的产物,即便平台拥有海外牌照、完善安全机制,依然存在多重不可消除风险。第一,法律风险,国内居民参与虚拟货币交易不受法律保护;第二,平台信用风险,平台经营不善、挪用资产、黑客攻击会造成资产全部损失;第三,隐私风险,提交 KYC 证件存在个人敏感信息泄露隐患;第四,资金风控风险,账户随时可能被风控冻结,资产提取存在不确定性。
很多用户只关注平台开户流程,低估虚拟货币市场的高波动与各类诈骗风险。对于国内用户,最安全的选择是远离虚拟货币交易,不注册、不充值、不参与相关活动。区块链技术本身具备研究价值,但虚拟货币投机炒作,极易造成重大财产损失。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表