
2026 年 2 月,央行、金融监管总局、证监会等八部门联合发布《关于进一步防范和处置虚拟货币等相关风险的通知》,再次明确:虚拟货币不具备法定货币地位,虚拟货币兑换、交易中介、代币发行融资等业务属于非法金融活动;境外虚拟货币交易所向境内居民提供服务,同样属于非法金融服务范畴。尽管监管持续高压,各类海外虚拟货币平台仍通过社群、短视频、私域渠道引流,诱导国内用户注册开户。
 d9c2f49af5ebf16b576ad8cd8321345.webp
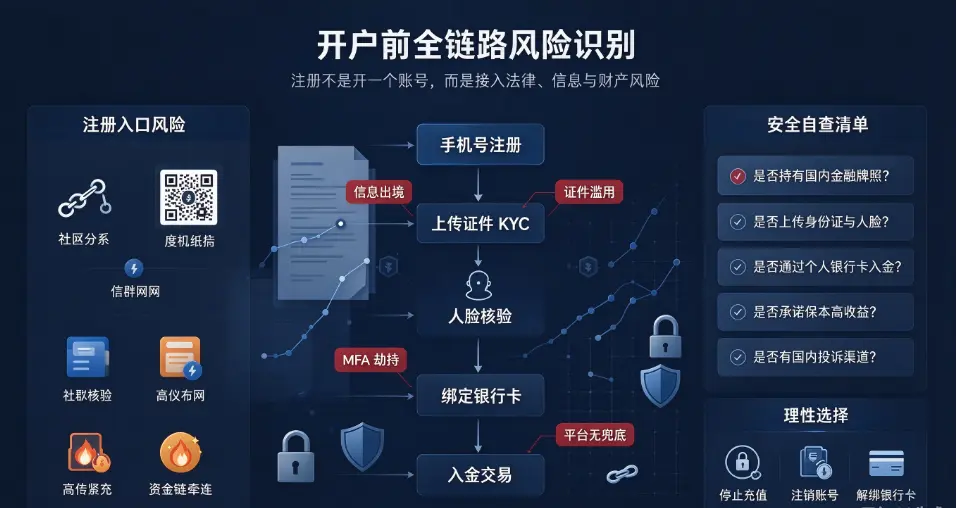
很多用户被 “低门槛开户、高收益” 宣传吸引,在注册环节忽视三大核心风险:法律合规风险、KYC 身份信息泄露风险、账户资产被盗或平台跑路风险。2026 上半年公安反诈数据显示,涉虚拟货币诈骗、洗钱案件同比上升,其中超过 68% 的受害人均是在海外虚拟货币平台完成注册、上传证件进行 KYC 核验后,遭遇资金损失或个人证件被黑产复用。大量投资者误以为 “只是注册账号、上传身份证,不会有法律问题”,这是当前最普遍的认知误区。本文从合规定性、KYC 底层逻辑、账户安全隐患、风险识别清单四个维度,完整拆解开户全链路隐藏风险,帮助用户认清虚拟货币开户背后的多重陷阱。
前置重要提醒:我国法律不保护虚拟货币交易产生的资金损失,参与虚拟货币炒作不受法律保护,一旦资金被骗、平台跑路,追回资产难度极大。
H2:一、开户第一步:读懂 2026 年虚拟货币业务的合规红线
很多用户在注册海外虚拟货币平台时,误以为 “平台在境外注册,国内法律管不到个人”,这是核心认知偏差。2026 八部门新规延续并强化此前监管立场,清晰划定边界:境外平台通过互联网向境内居民提供虚拟货币交易服务,属于非法金融活动。国内个人参与此类交易,不受法律保护,资金纠纷、平台卷款、诈骗损失无法通过正规金融渠道维权。
H3:1. 资金链路附带的法律风险
虚拟货币平台出入金环节,是涉洗钱、断卡行动的高发地带。平台的入金通道多通过个人银行卡、第三方支付转账,资金来源混杂,一旦对接的上游资金涉及诈骗、赌博赃款,你的银行卡极易被公安冻结,甚至被认定为帮助资金流转,承担法律责任。2026 年多地公安通报案例,不少用户只是在平台充值,并未主动参与洗钱,却因为资金链路牵连,银行卡被冻结半年以上,影响个人征信与金融业务办理。
H3:2. 平台本身无任何国内监管兜底
海外虚拟货币交易所不受国内金融监管机构监管,没有存款保险、投资者保护机制。平台可以单方面冻结账户、限制提币、关停服务器。平台一旦出现跑路、破产、内部监守自盗,用户资产没有任何法定赔付渠道。2026 年上半年,全球共有 17 家中小型虚拟货币平台出现停运、资产无法提现事件,大量用户资产无法追回。
H3:3. 营销宣传的虚假承诺风险
平台、社群代理经常宣传保本、高收益、稳赚不赔,诱导用户注册开户。这类宣传本身涉嫌非法集资诱导,行情剧烈波动、项目方跑路、代币归零都会造成本金全部亏损。虚拟货币价格波动无涨跌幅限制,杠杆交易短时间内即可爆仓,普通投资者极易出现巨额亏损。
H2:二、KYC 身份验证:开户上传证件,隐藏的信息安全黑洞
几乎所有海外虚拟货币平台开户都强制要求 KYC(客户身份识别),提交身份证、护照、人脸核验、住址证明,部分平台还要求银行卡照片、手持证件视频。很多用户以为 KYC 只是平台反洗钱流程,却忽略了证件材料一旦提交,会面临多重泄露、滥用风险。
H3:1. KYC 数据存储与泄露风险
境外平台的用户身份数据存储在海外服务器,不受国内《个人信息保护法》约束。部分中小交易所安全防护薄弱,历史上多次发生数据库被黑客拖库,用户身份证、人脸视频、住址信息流入黑产市场。黑产拿到全套身份材料,可以用于注册账号、办理贷款、电信诈骗、开立跑分账户,给当事人带来长期法律麻烦。
区分正规金融机构与虚拟货币平台的本质差异:国内银行、券商 KYC 是持牌金融机构在国内监管框架下开展;而境外虚拟货币平台在国内无任何经营资质,收集我国居民敏感身份信息本身存在巨大合规隐患。
H3:2. 身份信息被冒用的连锁风险
黑产收购 KYC 资料后,会利用实名信息注册各类账户,用于洗钱、网络诈骗。一旦涉案,公安会优先溯源到证件登记人,当事人需要花费大量时间举证证明自己的证件被冒用。2026 反诈统计,涉虚拟货币 KYC 泄露导致的身份冒用案件占个人信息类案件的 31%。
H3:3. KYC 审核陷阱:平台变相收集超额隐私
部分平台超出身份核验必要范围,索要通讯录、定位、银行卡完整流水、家庭情况等非必要信息。用户一旦授权,大量个人隐私被平台收集。即使用户后续注销账户,很多平台不会彻底删除原始 KYC 备份数据。
误区纠正:很多人认为 “匿名币、匿名平台不需要 KYC”。完全免 KYC 的平台,大多是非法黑市交易平台,资金诈骗、跑路概率更高;同时区块链交易地址并非真正匿名,链上分析工具可以追踪资金流转路径,结合出入金银行卡,可以锁定真实个人身份,不存在完全匿名交易。
H2:三、账户安全:注册后账号、资产的常见攻击与失效场景
完成注册、KYC 之后,很多用户放松警惕,认为账号实名后资产就安全。虚拟货币平台账户安全逻辑,和股票、银行账户完全不同,资产保护完全依赖平台自身安全体系,没有国内金融机构的安全兜底。
H3:1. 账号登录与劫持风险
钓鱼网站、仿冒 APP 是最高发攻击手段。社群内的注册链接、二维码很多是仿冒平台,用户输入账号密码、人脸信息,直接被盗取账号。其次,弱密码、共用密码、手机验证码泄露,会导致账号被劫持,黑客直接提走平台内资产。即便开启二次验证,如果用户的邮箱、手机号被劫持,MFA 验证同样会被绕过。
H3:2. 平台托管资产的固有风险
在交易所账户内的虚拟货币,私钥由平台保管,资产控制权掌握在平台手中。平台可以因为风控理由单方面冻结账户,限制提币。很多用户遇到账户被冻结,申诉流程漫长,平台客服不受国内监管约束,维权沟通困难。和银行存款不同,平台账户内的虚拟资产不属于存款,不受存款保险保护。
H3:3. 钱包私钥风险(提币环节)
部分用户会把币从交易所提至去中心化钱包。去中心化钱包资产依靠私钥,一旦私钥丢失、泄露、误删,资产永久无法找回,不存在挂失、重置密码、客服找回通道。私钥一旦泄露,任何人都可以转走资产,区块链交易不可逆,转账后无法撤回。
H2:四、开户前自查风险清单:在注册前必须想清楚的问题
在任何虚拟货币平台注册开户前,可以对照清单评估风险:
平台是否在中国境内取得金融牌照?结论:不存在合规牌照,所有境外平台向国内用户提供服务均非法。
是否需要上传身份证、人脸视频做 KYC?提交后个人敏感信息将出境,存在泄露风险。
出入金是否通过个人银行卡转账?极易触发断卡行动,银行卡被冻结。
平台是否承诺保本、高收益?这类宣传属于典型金融诈骗诱导。
是否能找到国内监管机构的投诉渠道?一旦发生纠纷,国内监管无法受理境外平台的资产纠纷。
H2:五、2026 年行业趋势与普通人的理性选择
2026 年监管重点,除了打击虚拟货币交易炒作,同时强化 RWA 资产代币化、稳定币相关业务管控,封堵新形态代币炒作的引流渠道。平台引流手段也在迭代,从直接炒币,转向代币理财、质押挖矿、资产代币化项目,本质仍然是虚拟货币投机业务,风险属性没有改变。
很多用户存在侥幸心理:“我只注册不开仓,只是看看行情”。但注册行为本身会提交手机号、证件信息,一旦平台数据库泄露,个人信息就会流入黑产。不要低估注册开户这个简单动作带来的长期风险。
理性选择:远离所有虚拟货币交易平台,不注册、不开户、不参与充值交易。如果已经完成注册,建议停止充值,申请注销账号,回收个人身份资料,解绑银行卡,不再使用该平台 APP 与链接。
H2:结语
虚拟货币平台的注册开户,不是简单的线上账号注册,而是同时接入法律、个人信息、财产安全三重风险。2026 年八部门新规再次划清底线:虚拟货币相关业务属于非法金融活动,国内居民参与交易不受法律保护。
KYC 身份核验不是简单的平台流程,而是把身份证、人脸等最高等级个人敏感信息提交给不受国内监管的境外机构,存在长期身份冒用隐患。账户资产安全完全依赖平台,平台跑路、账户冻结、黑客盗币,损失基本难以追回。
很多投资者被社群营销、暴富故事吸引,只关注潜在收益,忽略开户环节埋下的法律与信息安全隐患。认清虚拟货币开户背后的全部风险,不注册、不开户,才是保护个人财产与身份信息最稳妥的方式。区块链技术本身具备创新价值,但虚拟货币交易炒作,已经被证实是高风险金融陷阱,切勿盲目参与。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表