
2026 年,海外合规加密交易所全面强化反洗钱与身份核验机制,欧盟 MiCA 正式全面落地,FATF 旅行规则强制要求大额链上转账核验双方身份。OKX 作为持有欧盟 MiCA 牌照的头部平台,完成风控系统迭代,KYC 不再是简单上传证件刷脸,而是一套包含身份核验、地址证明、资金溯源、设备与 IP 画像的综合审查体系。行业实测数据显示,2026 年新用户开户 KYC 一次通过率不足 62%,账户被限制提币、冻结的案例中,超过 70% 源于开户阶段操作不规范,并非证件造假。很多新手忽略地区合规限制、VPN 风险、多账号关联等隐性规则,刚完成注册就触发风控。本文以 OKX 为主测对象,横向对比头部平台 KYC 规则,完整拆解注册开户全流程、材料标准、避坑要点与申诉方案。
一、2026 头部交易所 KYC 体系横向对比
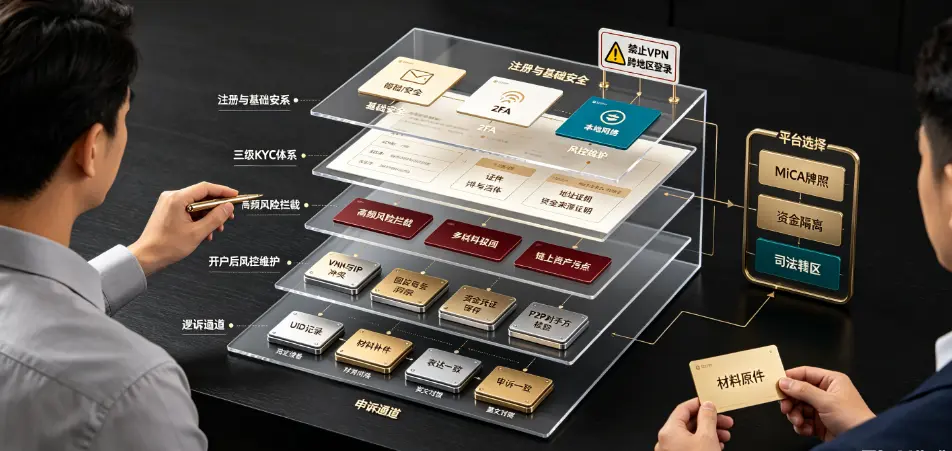
OKX 在 2026 采用三级分层 KYC 架构,不同认证等级解锁不同交易权限与提币额度,地区不同,额度与可使用产品会自动变化。
Level1(基础身份认证):填写个人信息、护照 / 身份证件 + 活体人脸识别,解锁现货交易、基础加密货币提币,每日提币额度受居住地区监管限制;
Level2(地址核验):在 Level1 基础上提交地址证明,水电账单、银行对账单等,大幅提升提币限额,解锁法币出入金通道;
Level3(增强尽调 EDD):大额交易者需要提交资金来源证明 SOF,例如工资流水、资产出售证明,用于应对 AML 审查,解锁机构级交易额度。
横向对比 Bybit、Bitget 两大平台,三者底层逻辑接近,但细节差异明显。OKX 依托 MiCA 牌照,欧盟地区用户的资金溯源审查更为严格,超过 1000 欧元的链上提币需要满足旅行规则,部分转账需要钱包所有权验证;Bybit 对东南亚地区用户 KYC 审核相对宽松,但异地 IP 登录风控触发更为敏感;Bitget 对于 P2P 交易用户,会额外增加支付方式实名一致性校验。三家平台统一执行一条核心规则:身份证件、居住地址、登录地区必须逻辑自洽,一旦信息冲突,直接触发人工复核甚至冻结账户。
 769d7af8802215771097a2a9eb5c049.webp
二、OKX 完整注册与 KYC 实操流程实测
第一步:账号注册与基础安全设置。优先使用官方 App 或者官网注册,避免第三方镜像钓鱼网站。注册邮箱或者手机号,开启二次验证(2FA,推荐谷歌验证),这一步是账户安全基础。严禁使用 VPN 跳转至和证件居住地区不一致的国家登录,这是 2026 年 OKX 风控最高发的触发点。平台会采集 IP、设备指纹、时区信息,IP 地区和证件居住地冲突,大概率直接驳回 KYC,严重直接封禁账号。
第二步:Level1 基础身份核验。填写姓名、生日、国籍居住地,信息必须和证件上完全一致,不能简写、拼写错误。证件推荐护照,通用性更强;身份证仅支持部分地区。拍摄证件要求四角完整、无反光、无遮挡,禁止屏幕翻拍、截图;随后活体人脸核验,摘掉口罩、眼镜、帽子,环境光线均匀,不要多人入镜。很多用户在这里失败,原因是照片反光、证件边缘被裁切、活体检测时动作不符合要求。正常情况下自动审核 5~30 分钟出结果,人工复核最长可达 24 小时。
第三步:Level2 地址证明提交。如需高额度提币、法币交易,需要提交地址证明文件。文件要求:近 3 个月内的水电账单、银行月结单、政府信函,文件上必须同时包含你的全名和居住地址。重点避坑:截图、PDF 截图、修改过的文件会直接标记造假;账单地址必须和 KYC 填写的居住地址完全匹配。欧盟地区用户在 2026 年对地址文件审核最为严苛。
第四步:Level3 增强尽调 EDD。当账户交易、提币规模达到阈值,平台会主动发起资金来源 SOF 审查。很多用户误以为 KYC 做完就结束,忽略后续 EDD 审查,大额入金后被要求提交资金证明,无法提供则限制提币。可接受材料包含工资流水、资产交易合同、过往交易所转账记录,需要清晰说明资金来源。
三、2026 实测高频 KYC 失败与账户冻结避坑清单
1、VPN 与地区 IP 风险(最高发)
不要使用 VPN 切换到和证件居住地不匹配的国家登录。例如证件居住地为东南亚,却使用欧洲节点登录,风控系统会标记为身份可疑。即使 KYC 通过,后续异地登录依然会触发账户限制。部分用户认为只要 KYC 通过就没有问题,2026 平台风控是持续性监测,不是一次性核验。
2、多账号与身份关联风险
一套身份证件只能认证一个 OKX 主账户。同一套身份、同一设备、同一 IP、同一张银行卡,都会被系统判定关联账户。不要使用家人证件批量开户,关联账号一旦其中一个出现风控,其余账号会连带受限。
3、证件与材料类常见驳回原因
证件过期、姓名拼写和证件不一致、照片反光、边角缺失;地址证明文件过期、地址不匹配;手持证件自拍中文字模糊。不可以找人代刷脸、代提交资料,活体检测和后台人工复核可以识别代操作,一旦发现直接永久封禁。
4、资金与链上资产污点风险
即使 KYC 全部通过,入金资产如果来自混币器、黑客地址、被标记的诈骗地址,平台会触发 KYT 链上交易监控,直接冻结账户并要求资金溯源。P2P 交易收款,如果对方支付存在纠纷、盗刷资金,账户也会被牵连限制。
5、开户后持续风控维护要点
开户完成不等于风控结束。保持固定设备、固定网络环境登录;不要频繁切换设备;大额转账前做好资金来源材料留存;P2P 交易优先选择高信誉对手方,留存全部交易凭证。
四、受限账户申诉流程与材料准备
一旦 KYC 被驳回或者账户提币受限,优先走官方客服通道,不要相信第三方付费 “代解封”,基本都是骗局。申诉操作要点:第一,完整记录账号 UID、截图通知原文;第二,按照客服要求,一次性提交完整材料,不要反复零散提交;第三,回答问题保持前后表述一致,资金来源、居住地址、账户用途不能前后矛盾;第四,优先使用英文对接海外合规团队,提升处理效率。
申诉时常见需要补充材料:证件高清原图、地址证明原件、资金来源证明、钱包所有权签名证明、设备登录记录。如果是 IP 误判,可以提交网络运营商证明,说明真实居住地区。但如果是使用 VPN 跨地区注册、证件造假,申诉成功概率极低。
五、头部平台选择与合规边界理性认知
对比 OKX、Bybit、Bitget,没有绝对 “宽松” 的平台。OKX 拥有 MiCA 牌照,在欧洲地区合规资质更强,对应的 AML 审查标准更高;部分平台在新兴市场 KYC 审核更快,但牌照薄弱,存在平台自身运营风险。选择平台不能只看 KYC 难易程度,还要看储备证明、资金隔离、司法辖区等底层安全指标。
必须明确:虚拟货币交易在我国不受法律保护,存在极大法律与资金风险。本文仅针对海外交易所 KYC、AML 机制做技术层面的行业研究,不鼓励、不引导任何虚拟货币开户与交易行为。海外交易所的合规规则会随当地法律随时调整,即使完成全套 KYC,账户依然存在被平台限制、司法冻结等不可控风险。
总结
2026 年海外加密交易所开户逻辑已经彻底改变,KYC 不再是一次性的上传证件,而是贯穿注册、入金、交易、提币全生命周期的持续合规审查。OKX 等头部平台依靠自动化风控引擎 + 人工增强尽调,IP、设备、地址、资金链路全部纳入评估。大量用户踩坑,根源不是证件不合格,而是忽视地区限制、VPN、账号关联、资金溯源这些隐性风控规则。
如果仅从海外平台开户实操角度,稳妥的开户路径是:确认平台在自身居住地可提供服务,全程使用本地网络,提前准备有效期内证件、地址证明,一人一账号,留存资金凭证,不做高频异地登录。同时必须充分认知虚拟资产的高风险,遵守所在地区法律法规,理性评估风险。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表