
随着 2026 年全球虚拟资产监管进入强执行周期,MiCA 在欧盟全面落地,FATF 旅行规则在各大持牌交易所强制推行,交易所风控不再是简单的证件上传审核,而是覆盖注册环境、身份核验、资金溯源、链上地址筛查的全流程动态风险评估。行业数据显示,2026 年新用户开户失败、账户提现受限案例中,超过 72% 并非证件造假,而是注册环境异常、证件信息不匹配、资金来源证明缺失、链上资金关联高风险地址等隐性风控触发因素。很多用户忽视前期平台资质核验,盲目开户,后续出现提现冻结、合规复审时无法快速举证,造成资产流动性风险。本文完整梳理持牌交易所注册开户全流程,拆解分级 KYC 体系、权限开通规则,并重点剖析 2026 年最新风控规则与避坑要点。
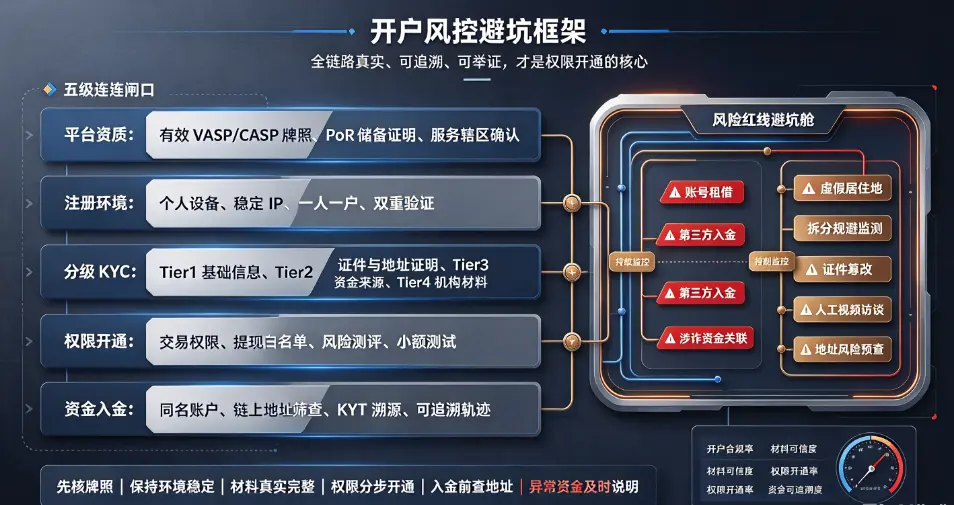
第一步:开户前平台资质筛选,优先核验有效牌照与储备证明,这是整个开户流程的前置基础。很多用户直接跳过平台尽调,优先看手续费和交易深度,忽略牌照有效性。2026 年市场上大量平台仅持有岛国虚拟资产注册备案,并非完整的 VASP 服务牌照,二者合规能力差异巨大。筛选持牌交易所,需要核验三点:第一,平台在目标运营辖区拥有监管机构颁发的有效 CASP/VASP 牌照,可在监管官网查询备案主体;第二,平台定期公开第三方审计储备证明 PoR,可核验用户资产负债数据;第三,明确平台服务辖区限制,确认自身居住地不在平台禁止服务地区。同时要区分,牌照仅代表平台接受当地监管,不代表在所有国家地区合法,用户需要自行了解所在地相关法律法规。
 90ca4035d55ea06f199ddcbea900564.webp
第二步:账户基础注册与环境准备,规避设备与 IP 带来的前置风控标记。2026 年交易所风控系统普遍引入设备指纹、IP 地理定位、浏览器特征采集,作为风险初筛维度。注册环节常见踩坑行为:频繁切换 VPN 节点、使用共享公共 IP、多人共用同一台设备注册多个账户、使用虚拟机或隐私反追踪插件。这类行为会直接打上高风险标签,后续 KYC 审核被人工复核甚至直接驳回。合规注册的标准做法:使用个人专属设备,稳定单一地区 IP 环境;一个身份信息仅注册一个账户,严格遵守一人一户原则;注册时填写真实邮箱与手机号,完成双重验证,保存账号恢复密钥。注册完成仅为 0 级账户,仅可查看行情,无法充值、交易与提现。
第三步:分级 KYC 身份核验,CDD 客户尽职调查,也是整个开户流程核心环节。当前主流持牌交易所普遍采用四层分级 KYC 体系,不同等级对应不同交易、提现额度权限。Tier1 基础验证,填写真实姓名、出生日期、居住地址,完成手机号邮箱核验,适合小额体验,每日提现额度通常在 1000-2000 美元区间。Tier2 标准核验,是绝大多数交易者的主力等级,需要提交政府签发有效证件(护照、身份证、驾照),完成活体生物检测,提交近 3 个月内地址证明文件,包含水电账单、银行对账单。Tier2 通过后,可开通法币出入金、现货与衍生品交易权限,每日提现额度可达数万至数十万美元。Tier3 强化尽调 EDD,当用户交易规模、资金体量达到阈值,交易所会主动触发,要求提供资金来源证明,包括工资流水、资产出售合同、投资收益凭证,部分场景还会安排人工视频访谈。Tier4 为机构账户,面向企业主体,需要提交公司注册文件、实际控制人 UBO 信息。
2026 年 KYC 审核相比往年最大变化:AI 证件核验系统精度大幅提升,对证件边角反光、照片压缩模糊、自拍镜像、证件过期、姓名拼写不一致零容忍。证件材料拍摄必须保证四角完整,无反光遮挡,活体检测时环境光线充足,避免 AI 活体核验反复失败。地址证明文件必须包含姓名、详细居住地址、开具日期,截图、截图二次编辑文件会直接被判定无效。同时需要注意,KYC 信息必须和资金银行卡、银行账户持有人姓名保持完全一致,第三方银行卡入金属于重大合规红线。
第四步:账户权限开通与功能校验。KYC 审核通过不等于全部功能自动解锁。部分交易所会对衍生品、大额提现、OTC 交易设置独立权限开关,需要用户单独完成风险测评、产品风险告知确认。账户开通后,建议第一时间完成安全加固:开启二次验证,绑定独立验证器,设置资金提现白名单地址,关闭陌生地址提现权限。账户权限开通后,建议做小额测试转账,验证充值、提现链路是否正常,不要直接一次性转入大额资金。这一步可以提前发现账户隐性风控限制,避免大额资金转入后触发临时冻结。
第五步:资金入金与链上资金合规管理,规避资金溯源 KYT 链上交易监控。2026 年交易所全面部署链上交易监控 KYT 系统,对转入资金的历史链上轨迹做溯源筛查。哪怕资金本身是合法资金,如果资金经过混币器、黑客被盗地址、暗网相关地址,会触发账户风险标记,直接暂停提现权限,要求用户提交资金来源证明。这是 2026 年用户账户冻结最高发的场景。入金分为法币电汇入金和链上资产转账两类:法币入金必须使用本人同名银行卡,拒绝第三方代充;链上转账前,建议使用链上分析工具预先核查转出地址历史风险标签,高风险地址资产不要转入持牌交易所。
接下来重点梳理 2026 开户与交易高频风控红线,也是整套指南的避坑核心。第一,严禁账户租借、买卖、代实名,同一身份多开账户,属于平台严重违规行为,一经发现直接冻结账户。第二,不要使用跨辖区 VPN 篡改居住地信息注册,监管和交易所的地理风控识别能力持续增强,虚假居住地属于 KYC 信息造假。第三,不要拆分多笔小额交易规避反洗钱监测,结构化交易属于 AML 重点监控行为。第四,P2P 交易务必核验对手方资金来源,收到涉诈资金,收款账户会连带被冻结。第五,证件、地址证明不要使用修图软件修改,AI 文件校验系统可快速识别篡改痕迹,永久标记身份信息。
同时要厘清几个普遍性认知误区。误区一:KYC 一次性通过就永久安全。2026 年监管要求交易所执行持续客户监控,账户资金模式突变、大额资金进出,会触发周期性 KYC 复审,平台有权要求用户重新提交材料更新信息。误区二:持牌交易所开户 = 资产绝对安全。牌照代表平台遵守当地合规框架,但不消除市场风险、智能合约风险、司法协查冻结风险。误区三:资金在链上转账匿名就不会被追踪。随着 FATF 旅行规则落地,超过 1000 美元的虚拟资产跨平台转账,VASP 服务商之间需要交换资金转出方与接收方身份信息,链上交易不再具备匿名属性。
最后总结开户全流程合规操作思路。开户前优先核验交易所牌照与储备证明;注册阶段保证干净稳定的设备与网络环境;KYC 提交真实、完整、无修改的身份与地址材料,按需准备资金来源证明;账户开通后做好安全配置,先用小额资金测试链路;资金转入前做好链上地址风险筛查,保持资金流转轨迹可追溯。
需要特别提示:我国对虚拟货币交易炒作活动,明确持禁止和整治态度,虚拟货币不是法定货币,不具有与法定货币等同的法律地位,虚拟货币交易炒作活动,扰乱经济金融秩序,滋生赌博、非法集资、诈骗、传销、洗钱等违法犯罪活动,严重危害人民群众财产安全。本文仅为海外持牌虚拟资产服务商开户合规机制的行业研究科普,不构成任何交易引导、投资建议。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表