
引言
2026 年是全球加密资产监管落地关键年份,FATF 旅行规则在绝大多数主流司法辖区强制生效,加密交易所(VASP)不再支持匿名、假名开户,全链路身份核验、交易行为监控、资金来源举证成为开户与资金划转的硬性要求。普华永道 2026 全球加密行业报告显示,截至上半年,全球范围内已有超过 124 个国家完成虚拟资产风险评估,86% 的持牌交易所升级了 KYC+AML 交易监控系统,大量过去低门槛离岸交易所被关停或强制补全合规体系。
但全球监管并非统一标准,不同地区对用户身份核验层级、大额交易触发阈值、资金来源证明、PEP(政治公众人物)筛查、链上地址溯源的要求差异巨大。很多交易者仅关注交易所品牌,忽略平台注册地对应的监管规则,开户后遭遇账户冻结、资金溯源问询、资料二次复核等问题。本文绘制 2026 全球加密交易所合规开户地图,拆解 KYC、AML 底层机制,对比核心地区监管差异,建立开户前风险评估框架,厘清个人交易者在开户环节的合规责任边界。
一、底层机制:KYC 分层核验与 AML 全链路风控逻辑
2026 年持牌交易所普遍采用 \\ 分层 KYC(客户尽职调查 CDD)\\ 体系,替代过去单一的身份上传模式,风险等级越高,核验材料越复杂。基础层级仅核验身份证件、居住地址;高级别账户、大额出入金则触发强化尽调 EDD,需要提供资金来源证明、收入流水、资产来源说明,部分场景还需要对链上历史资产做溯源审计。
KYC 不是一次性流程,而是持续动态监控。AML 体系包含四大模块:身份筛查(黑名单、制裁名单、PEP 筛查)、交易行为监控、链上地址风险画像、可疑活动报告 SAR。FATF 旅行规则是 2026 年影响最大的规则:VASP 之间转账,超过辖区阈值必须互相传递交易双方真实身份信息,链上转账不再具备传统意义上的匿名性,资金跨交易所流转会被持续追踪。
不同地区的旅行规则阈值差异极大:欧盟 MiCA 框架下接近零阈值,几乎所有跨 VASP 转账都需要信息上报;美国 FinCEN 阈值为 3000 美元;新加坡 MAS 阈值约 1100 美元;阿联酋 VARA 阈值约 950 美元;日本 FSA 则无阈值限制,全部转账均需要信息留存。阈值差异直接决定了交易所开户后,用户转账触发 AML 审查的概率。
很多交易者存在误区:KYC 只是开户上传证件。实际上 AML 是持续性义务,即使账户完成开户,当交易模式、入金地址、单笔金额触发风控模型,交易所可随时要求补充资金证明,拒绝提款,提交可疑交易报告给当地金融情报机构 FIU。
 232514fbd486364faae2be90ce63d3b.webp
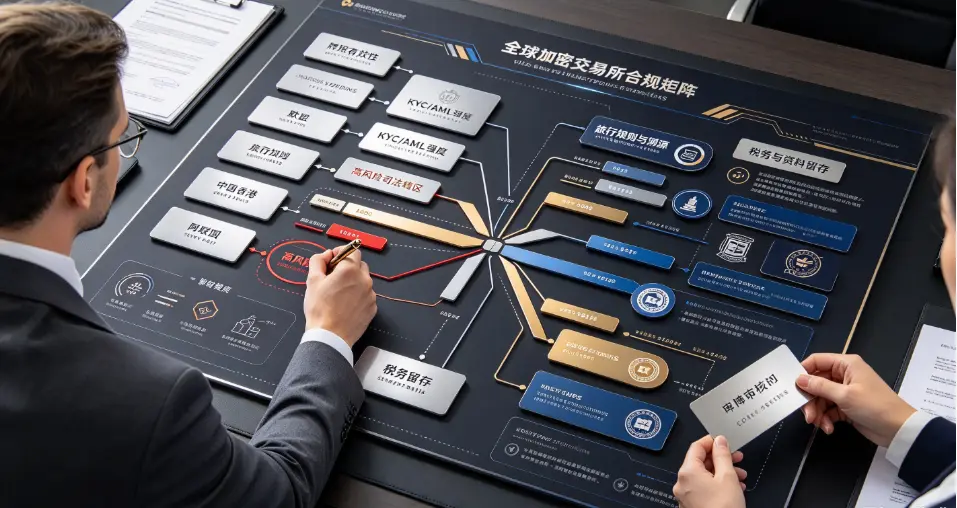
二、全球主要地区开户监管差异地图
欧盟(MiCA 框架,2026 全面落地)
欧盟 MiCA 在 2026 年完成过渡期,所有加密资产服务提供商 CASP 必须取得成员国牌照,面向欧盟居民提供服务。开户规则属于全球最严格梯队:用户开户必须完成身份与地址核验,不允许任何匿名小额账户;单笔交易超过 1000 欧元自动触发 EDD 强化尽调;超过 15000 欧元需要完整资金来源证明。
AML 方面,欧盟实施全量交易记录留存,用户资料与交易记录至少保存 5 年。优点是牌照统一,用户投诉具备监管申诉渠道;缺点是开户审查周期长,资金划转监控严格,频繁小额交易也可能触发人工复核。
美国(州级牌照 + FinCEN MSB)
美国属于碎片化监管,不存在统一联邦交易所牌照,平台需要 FinCEN MSB 注册,同时申请各州货币传输牌照,纽约 BitLicense 是门槛最高的州级牌照。开户 KYC 需要 SSN 税号、地址证明,大额交易同步对接税务系统。AML 规则重点针对制裁名单筛查,OFAC 名单匹配账户会被直接冻结,资金无法提取。
美国交易所的核心特点:交易数据和 KYC 信息可被税务、SEC、CFTC 调取,用户交易行为纳入美国税务监管体系。
新加坡(MAS PSA 牌照)
新加坡 MAS 的 PSA 数字资产服务牌照,是亚洲地区认可度较高的监管牌照。开户采用风险分级,基础 KYC 支持证件 + 地址证明;单次入金超过 1500 新元触发资金问询。AML 体系重点关注资金来源,对于来自高风险国家 / 地区的资金,会提升尽调等级。新加坡监管兼顾创新与风控,平台对用户资产托管、储备证明有强制审计要求,用户资产隔离规则相对完善。
中国香港(SFC 虚拟资产牌照)
香港 SFC 持牌交易所面向零售客户设置准入门槛,开户除证件核验外,需要完成投资者适当性测试,评估用户风险承受能力。AML 规则要求交易所持续监控链上地址,如果入金地址关联黑客、诈骗、混币服务,账户会被限制。持牌平台必须定期出具储备证明,区分客户资产与平台自有资金。
阿联酋迪拜(VARA)
VARA 牌照是中东核心加密监管牌照,开户采用分层 KYC,普通用户基础身份核验;单笔资金超过 40000 迪拉姆触发 EDD。监管强度中等,对合格投资者的大额交易包容度更高,但同样落实 FATF 旅行规则。适合机构与大额交易者,但个人散户的资金举证义务依然不可豁免。
英国(FCA 监管)
脱欧之后英国建立独立加密 AML 体系,交易所必须在 FCA 完成反洗钱注册。开户核验重点核查资金来源合法性,PEP 筛查范围更广。2026 年新规强化资产受益所有人穿透,如果企业账户开户,必须追溯到最终实际控制自然人。
三、开户合规风险评估框架:交易者实操判断标准
结合 2026 年监管现状,用户在选择交易所开户前,需要建立一套四维度评估框架,规避踩坑。
第一,核查牌照的司法辖区有效性。很多平台宣称持有牌照,但牌照仅允许机构业务,不开放零售用户;部分离岸牌照监管力度弱,没有强制客户资产隔离、储备审计。牌照必须匹配面向你提供服务的地区,跨区域无牌展业,本身属于违规经营,用户资产保护机制缺失。
第二,评估 KYC 与 AML 审查强度和你的交易行为匹配度。如果频繁大额出入金、多地址划转资产,优先选择监管成熟地区持牌平台,提前准备资金来源证明;如果选择监管宽松地区平台,虽然开户简单,但后续一旦触发风控,监管申诉渠道薄弱,资产解冻难度极高。
第三,提前了解旅行规则与链上溯源要求。从钱包转入交易所的资产,平台有权追溯该地址历史交易。如果链上历史存在混币、不明资金交互,即使当前资金合法,也会触发 AML 问询,导致提款受限。
第四,明确税务与资料留存义务。不同司法辖区对交易收益的税务申报要求不同,持牌交易所会按当地法规向税务机构报送用户交易数据,开户前需要自行确认对应地区税务义务。
四、2026 开户常见合规陷阱与避坑要点
第一,混淆 “牌照营销” 与真实有效牌照。大量离岸平台宣传 VASP 注册,但注册不等于零售交易牌照,没有强制资产保护规则,一旦平台发生风险,用户没有监管维权通道。
第二,低估持续 AML 审查,认为 KYC 上传完成就永久生效。2026 年大量账户冻结案例,均是开户完成后,后续链上资金来源无法举证。资金来源证明是高频要求,不是可选材料。
第三,跨司法辖区开户,使用身份地址和平台监管地不匹配。例如使用 A 国身份,在 B 国平台开户,部分平台会判定为高风险客户,提升尽调等级甚至直接拒绝开户。
第四,忽视制裁名单筛查。即使个人没有违规,若使用的网络、支付渠道、中转地址关联受制裁地区,账户也会被风控拦截。
行业长期趋势来看,全球加密资产监管持续收紧,匿名开户、假名账户会持续退出市场。KYC 与 AML 不再是平台单方面合规成本,也是交易者必须承担的义务。监管成熟地区的交易所,开户门槛更高,但资产托管、储备证明、申诉机制更加完善;低门槛离岸平台开户简单,但资产安全保障弱,风险极高。
结语
2026 年全球加密交易所合规格局呈现显著分化,FATF 旅行规则打通了跨平台资金身份追踪链路,MiCA、SFC、MAS、VARA 等各地监管框架落地,形成差异化的开户 KYC、AML 审查标准。没有绝对 “最好” 的司法辖区,只有和交易者身份、资金规模、交易行为匹配的合规选择。
交易者开户前不能只看平台流量和产品功能,优先核验牌照效力、客户资产隔离机制、AML 尽调规则,提前预判资金溯源、大额交易举证、税务留存等责任。在全球强监管时代,开户第一步不是注册账号,而是完成司法辖区风险评估,平衡交易便利性与资产合规安全。
风险提示:我国明确禁止任何虚拟货币的代币发行融资以及交易炒作活动,境外交易所面向境内居民提供相关服务属于非法金融活动。本文仅为海外数字资产监管行业学术研究,不鼓励、不引导任何虚拟货币开户与交易行为,虚拟货币价格波动极大,存在资产损失风险。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表