全球数字资产行业在 2026 年迎来监管分水岭,过去依靠半匿名开户、宽松资金划转的时代基本结束。FATF 旅行规则在绝大多数国家与地区强制落地,交易所不仅要完成用户身份核验,大额转账还需要双向传递交易双方身份信息,AML 反洗钱监控覆盖充值、交易、提币全流程。很多用户在注册海外平台时,只关注平台手续费、产品丰富度,忽略牌照资质、KYC 分级规则、资金托管机制与跨境税务义务,最终遭遇账户冻结、资产无法提取、银行卡被公安止付、税务处罚等问题。
需要再次明确:在中国境内,虚拟货币不是法定货币,不具有与法定货币等同的法律地位,虚拟货币兑换、交易炒作等业务属于非法金融活动,不受法律保护。境外交易所面向境内居民提供服务,同样属于违规行为。本文仅从海外金融监管学术研究角度,分析海外数字资产平台开户的合规体系,不鼓励任何境内用户注册、参与相关交易。结合 2026 年全球交易所处罚案例、FATF 最新反洗钱指引,本文搭建完整开户决策框架,覆盖 KYC 身份核验、AML 交易风控、跨境税务、平台风险评估四大维度,系统性梳理开户全链条风险。
一、KYC 身份分级体系:2026 年海外平台开户的准入规则
KYC(了解你的客户)是海外数字资产平台合规的第一道门槛,2026 年主流交易所普遍采用分级 KYC 机制,不同身份等级对应不同交易、提币额度,不再是单一证件一次性全开权限。一级 KYC 一般仅需邮箱、手机号,额度极低,仅适合浏览;二级 KYC 需要护照或者身份证件、地址证明,是绝大多数用户的基础等级;三级增强 KYC,针对大额交易者,需要资金来源证明、资产证明、收入凭证,平台人工审核周期延长,部分平台还会增加视频面签环节。
很多用户存在认知误区,认为提交证件即可永久通过 KYC。2026 年监管要求平台持续更新用户信息,当用户交易行为、资金规模发生重大变化时,平台有权触发二次 KYC 复核,要求用户补充材料,期间账户限制提币。同时,地址证明材料审核标准显著收紧,水电账单、银行流水的开具时间、抬头要求严格,虚拟地址、虚假证件会直接触发账户永久封禁,并上报反洗钱机构。
从风险决策角度,开户前需要评估自身身份材料的合规性,不要借用他人证件开户。代实名、多人共用账户,属于海外监管明确禁止的行为,一旦被平台风控识别,账户资产会被冻结,资产追回难度极高。同时需要留意平台数据隐私政策,KYC 材料包含身份证、住址等高度敏感信息,无正规牌照的小型交易所存在证件泄露、倒卖个人信息的隐患。
 14b4da7d9df8109cc9f2f78bc0da841.webp
二、AML 反洗钱监控:交易行为风控与资金冻结底层逻辑
AML 反洗钱体系是开户之后最容易踩坑的环节,也是 2026 年全球监管处罚重点。FATF 旅行规则要求,当用户向外部钱包或者其他平台转账达到阈值,交易所必须采集并上报转出方、接收方身份信息,打通链上身份溯源链路。交易所后台会持续对用户资金链路做风险评分,资金来源、交易对手、转账频次、链上历史地址,全部纳入风控模型。
高频触发 AML 预警的场景包含:接收涉诈、涉赌资金,频繁小额分散出入金,短时间多账户互转,与高风险黑名单地址交互。一旦系统标记可疑交易,平台会暂停账户提币权限,启动人工调查,用户需要提交资金来源证明、交易背景说明。如果资金链路涉及犯罪赃款,不仅平台账户受限,绑定的银行卡还会被司法机关止付、冻结,引发民事甚至刑事风险。
在决策框架中,AML 风险评估应当贯穿开户到资产提取全过程。即使平台 KYC 审核宽松,也不代表资金链路不受监管。很多用户误以为链上转账具备匿名性,实际上区块链所有交易记录永久公开可查,链上分析工具可以完整追踪资金流转路径,不存在真正意义上的匿名大额资金转移。
三、跨境税务义务:资产处置的申报与留存要求
2026 年多个国家和地区强化数字资产税务信息交换机制,交易所需要向当地税务机关报送用户交易数据,包含买卖时间、交易金额、资产盈亏、提现记录。多数司法辖区将数字资产认定为财产,资产卖出、兑换、变现产生的收益,需要申报资本利得税;部分场景下空投、质押获得的资产,在收到时即认定为应税收入。
税务合规的核心难点在于交易记录留存。频繁币币兑换、跨平台提币、多钱包转账,很容易造成成本基数难以核算,出现漏报、错报。海外合规用户一般需要完整保存至少 5 年交易流水、链上转账记录、充值提现凭证,用于税务审计。很多用户忽略税务留存义务,多年后收到税务部门补税通知与滞纳金处罚。
需要重点说明:我国税务体系下,参与虚拟货币交易炒作,相关交易行为不受法律保护,交易产生的盈亏相关涉税争议,无法得到法律保障。境内居民不要尝试通过境外数字资产平台转移资产,该行为同时存在外汇管理相关法律风险。
四、平台风险评估决策框架:牌照、托管、偿付能力核验
KYC、AML、税务属于用户侧合规,而平台本身的经营风险,是开户前首要评估项。2026 年大量中小交易所因为牌照失效、资金储备不足、挪用客户资产出现倒闭、挤兑事件。评估平台资质不能只看市场宣传,需要核验四项核心指标:第一,经营牌照,区分交易所牌照、支付牌照,不同监管辖区牌照效力差异巨大,部分离岸地区牌照门槛极低,客户资产保护机制薄弱;第二,客户资产托管与隔离机制,正规合规平台需要将用户资产与平台自有资金隔离,定期出具储备金审计报告;第三,保险保障,查看平台是否购买客户资产保险,明确保险赔付范围;第四,历史合规记录,检索平台过往监管处罚、账户群体性冻结事件。
很多新兴平台以低手续费、宽松 KYC 为卖点吸引用户,这类平台往往缺少资产隔离机制,一旦平台运营出现问题,用户资产优先用于偿还平台债务,普通用户很难拿回资金。在决策优先级上,平台资质核验必须放在注册开户之前。
五、完整开户决策流程与风险总结
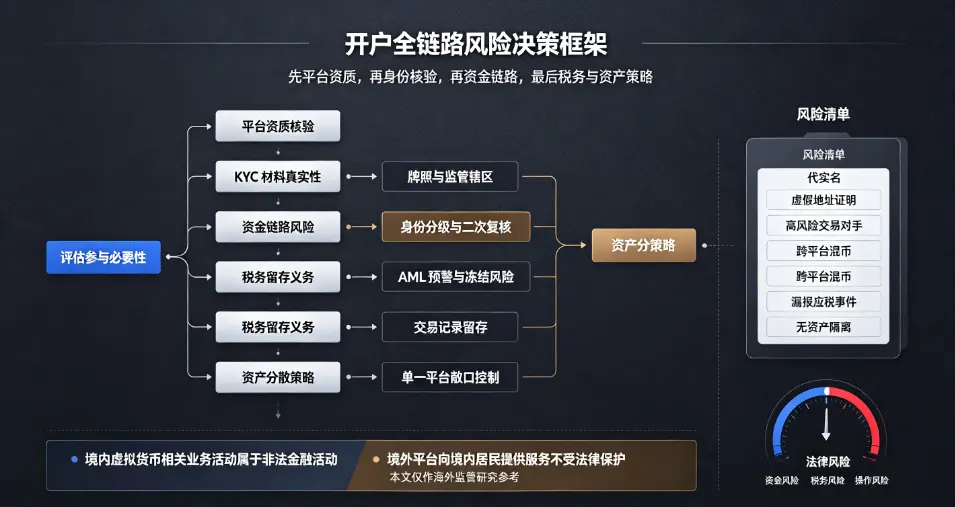
综合上述四大模块,可以形成标准化风险决策流程。第一步,评估参与必要性,充分知晓境内法律禁止性规定,评估资金损失、账户冻结、法律追责的综合风险;第二步,核查平台监管牌照、储备金审计报告、历史处罚记录,排除无牌离岸小平台;第三步,评估 KYC 材料真实性,拒绝借用他人身份开户,预判后续复核风险;第四步,提前规划资金链路,规避高风险交易对手与黑名单地址;第五步,建立交易档案,完整留存所有交易、转账凭证,了解对应地区税务申报义务;第六步,设置资产分散策略,不要将全部资产存放于单一交易所。
2026 年全球数字资产监管持续收紧,行业红利褪去,合规成本、法律风险显著抬升。对于境内用户而言,参与境外虚拟货币交易炒作,不受法律保护,资金安全无法保障,还可能触及反洗钱、外汇管理相关法律红线。海外平台的 KYC、AML、税务规则,本质是当地金融监管体系的延伸,看似是开户操作细节,背后是持续的法律责任。
从风险决策角度,最好的风险规避方式就是不参与虚拟货币交易炒作。任何宣传低风险、高收益的虚拟货币交易,都隐藏巨大陷阱。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表