2026 年,AI Agent 经济的核心转变,是智能体从单纯的文本对话助手,升级为拥有自主资金调度能力的链上交易主体。行业叙事普遍渲染 “AI 自主金融” 的宏大愿景,但链上数据揭示,当前自动化金融落地场景并非大额投资交易,而是海量高频、极低金额的机器间微支付:AI 智能体自主为 API 调用、算力租赁、数据查询、模型推理付费,完成 Agent 对 Agent 的价值交换闭环。传统金融支付体系受手续费门槛限制,无法承载这类小额高频交易,基于稳定币的链上支付基础设施,成为支撑 Agent 经济运转的关键底座。
但自动化金融并非无边界的 “全自动赚钱机器”。AI 大模型天然存在幻觉,智能体被提示词注入劫持、越权支付的安全事件持续增多;同时全球监管体系建立在人类交易主体基础之上,针对非人类软件主体的交易规则、责任划分、旅行规则执行均存在大量空白。理解 AI Agent 链上支付的真实进展、底层基础设施与风险边界,是理性看待自动化金融叙事的前提。
一、自动化金融真实进展:微支付先行,大规模资产交易仍处于实验阶段
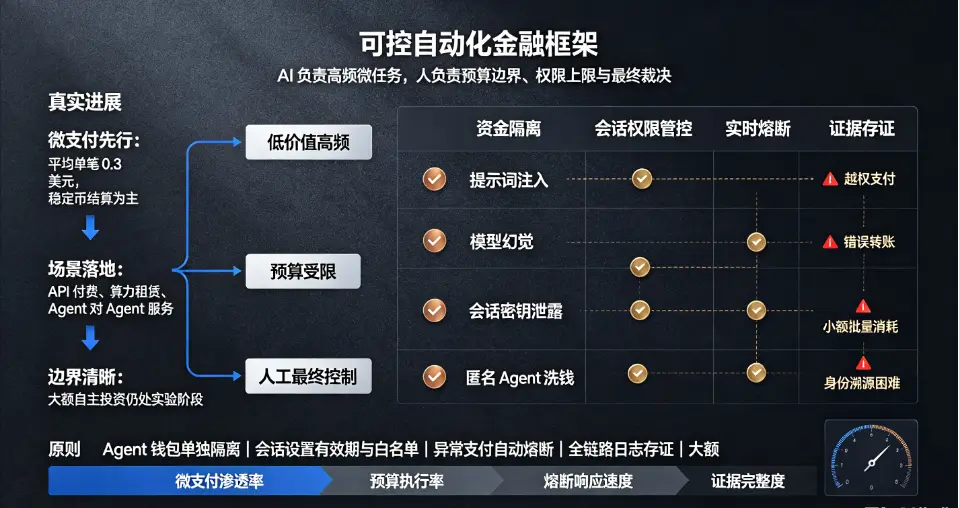
根据 Keyrock 2026 年 Q2 统计,2025 年 5 月至 2026 年 4 月,全球 AI 智能体累计完成 1.76 亿笔链上支付,总结算规模 7300 万美元,平均单笔交易仅 0.3 美元。76% 交易金额低于 0.3 美元,也就是传统 Visa 信用卡最低扣费门槛,传统支付渠道做这类交易,手续费会远超交易本金,不具备商业可行性,这也是链上稳定币微支付的核心价值所在。98.6% 的交易选用 USDC 结算,稳定币的 7×24 小时结算、可批量打包、链上可追溯特性,适配 AI Agent 不间断运行的需求。
从业务场景看,当前落地的自动化金融集中在三类场景。第一类是算力与 API 资源付费,AI Agent 根据任务需求,自主购买推理算力、数据库查询接口,按调用次数即时结算;第二类是 Agent 之间的服务交易,数据分析 Agent 向数据采集 Agent 支付报酬,自动完成合约履约;第三类是链上简单调度,自动质押、自动赎回、自动归集小额资金。
市场叙事最大误区,是将微支付场景等同于全自动投资交易。TRM Labs 2026 年 9 月分析报告指出,剔除测试交易、刷量行为后,真正具备商业价值的 Agent 交易占比仅 0.6%~7.5%。绝大多数 AI Agent 无法自主完成复杂投资决策,所谓 AI 自动套利、自动交易的项目,大多停留在演示 Demo 阶段,受市场滑点、模型幻觉、合约风险制约,无法稳定规模化运行。
简单来说,2026 自动化金融的真实进展:机器之间小额付费已经落地,AI 自主大规模金融交易仍是实验。
 354363f59bb7fe755d65c4ae8e53922.webp
二、三层基础设施栈:协议层、Agent 钱包层、链上身份与信誉层
AI Agent 链上支付不是单一钱包工具,而是一套完整技术基础设施,分为协议层、Agent 钱包层、身份信誉层。
第一,协议层,以 x402 协议为核心的机器支付标准。x402 复用 HTTP 402 “需要支付” 状态码,实现 HTTP 请求与链上支付绑定。AI Agent 请求服务,服务端返回支付要求,Agent 自动发起稳定币转账,支付完成后自动获取服务权限,全程无需人工确认。截至 2026 年 4 月,基于 x402 协议已有 6.9 万个活跃 AI Agent,累计处理 1.65 亿笔交易。Circle 推出纳米支付基础设施,支持最低 0.000001 美元的 USDC 转账,链下批量打包、链上最终结算,极大降低单笔 Gas 成本。同时 CCTP 原生跨链铸销协议,实现 USDC 跨链安全流转,规避第三方跨链桥漏洞风险。
第二,Agent 钱包与会话授权层,专门面向智能体设计的账户抽象钱包。传统 EOA 钱包需要用户私钥签名,不适合 AI 自动执行。新一代 Agentic Wallet 引入会话密钥机制,用户可以预先设置预算上限、白名单合约、有效期,AI 智能体仅在会话授权范围内进行支付,会话到期自动失效。核心风控能力包括单笔限额、周期总预算、禁止向非白名单地址转账。这一层是隔离风险的关键,即便 Agent 被劫持,资金损失也被限制在预设额度内。
第三,链上身份与信誉层,以 ERC-8004 为核心标准。ERC-8004 协议定义 AI 智能体的链上身份、行为记录、信誉注册表,解决 “如何验证 Agent 身份” 的难题。Agent 不再是匿名程序,每一个智能体的历史交易、履约记录、违规记录在链上存证,交易对手可以提前核验 Agent 信誉,降低 Agent 之间欺诈风险。KYA(Know Your Agent)框架配套落地,把 KYC 逻辑延伸到软件主体,核验智能体背后部署主体。
三大基础设施协同,构成 Agent 经济的底层骨架,但各模块仍存在短板:身份信誉体系尚不完善,大量匿名 Agent 没有可信行为记录;会话密钥存在劫持风险;跨链场景下 KYT 溯源难度大幅提升。
三、自动化金融核心风险边界:安全漏洞、责任真空、监管与洗钱隐患
AI Agent 链上支付带来全新风险模型,和传统用户钱包风险完全不同,风险根源在于决策权部分转移给软件。
第一,模型层面:提示词注入攻击,造成越权支付。攻击者通过构造恶意输入,诱导 AI Agent 绕过预设规则,发起未经授权转账。2026 年多起安全事件显示,攻击者利用提示词注入,欺骗智能体向攻击者地址转账,而会话密钥具备自动支付权限,整个过程可以在几秒内完成。大模型幻觉同样会引发错误交易,Agent 误判服务内容、金额、收款地址,支付无效服务,资金一旦上链,交易不可逆。
第二,安全架构风险:会话密钥泄露与供应链攻击。Agent 依赖插件、API、第三方模型库,一旦依赖库存在漏洞,攻击者劫持 Agent 权限,批量发起小额支付。这类攻击隐蔽性极强,因为每一笔交易金额很小,短时间内很难被用户察觉,大量小额交易持续消耗预算,累计形成巨额损失。
第三,法律责任归属真空。现有法律体系默认交易主体是人,AI 智能体不具备法律主体资格。当 AI Agent 被骗、错误转账,到底由模型开发者、合约开发者、部署 Agent 的用户,还是协议运营方承担损失,全球暂无统一判例。美国 GENIUS 稳定币法案、欧盟 MiCA、AI 法案,都没有专门针对 Agent 自动交易的责任条款。一旦发生资金纠纷,维权举证难度极高。
第四,反洗钱与旅行规则合规缺口。FATF 旅行规则要求 VASP 记录交易双方身份,但 Agent 对 Agent 交易,交易双方是软件程序,缺少天然身份信息。黑客可部署大量匿名 AI Agent,拆分资金、多层跨链流转,用于洗钱、资金洗白,传统 KYT 监测体系很难识别机器驱动的异常资金流动。标普全球 2026 金融科技报告警示,AI Agent 将成为新型欺诈与洗钱的重要载体。
四、可落地风控框架:给自动化金融设置硬性安全围栏
在当前技术与监管环境下,AI Agent 链上支付不能开放无限制权限,必须建立多层风控围栏,核心原则是预算隔离、最小授权、熔断留痕。
资金隔离:单独开立 Agent 专用钱包,转入资金严格限定在单次周期预算,不存放大额资产,主资产钱包和 Agent 钱包物理隔离。
会话权限管控:会话密钥设置有效期、单笔上限、周期总预算,收款地址仅开放白名单,禁止任意地址转账;会话到期自动撤销权限。
实时监控与熔断:搭建链上实时监测,一旦出现连续多笔异常支付、白名单外地址转账,自动冻结 Agent 支付权限,触发人工告警。
全链路证据存证:记录 Agent 决策输入、模型推理日志、支付指令、交易哈希,完整留存证据链,用于事故复盘与纠纷举证。
这套风控体系的核心思路:允许 AI 在限定小资金范围内自动执行,保留人类最终控制权,一旦突破边界,立刻切断自动化权限。
五、行业趋势总结:自动化金融的长期命题,不是替代人,而是人机协同
2026 年 AI Agent 链上支付的发展,证明自动化金融的主战场首先是机器之间的微结算,而不是人类资产全自动投资。x402、ERC-8004、Agent 钱包等基础设施,正在搭建机器价值交换的底层协议,但技术成熟不等于合规成熟。
AI 本身不具备价值判断能力,模型幻觉、提示词注入、供应链攻击持续存在;监管层面,针对非人类交易主体的身份核验、责任划分、反洗钱规则仍处于空白期。市场上大量夸大宣传的 AI 链上自动交易项目,刻意淡化风险边界,将有限的微支付能力包装成稳定盈利的自动化金融工具,存在极高欺诈风险。
对于技术开发者,需要认识到 Agent 经济的核心不是让 AI 完全接管资金,而是建立可控的自动化边界;对于普通参与者,必须区分技术实验和可落地的安全应用,不要轻信 AI 自动理财、链上自动交易的财富叙事。
国内用户需要明确,我国监管框架下,虚拟货币相关业务属于非法金融活动,禁止部署链上 AI 支付智能体、参与稳定币链上结算,相关操作不受法律保护,极易遭遇资金被盗、法律风险。
自动化金融的未来,是人类设定规则、预算上限与风控红线,AI 在边界内完成高频小额任务。人机协同,而不是完全交给 AI 自主决策,这才是 AI Agent 链上支付长期可行的形态。
评论列表
Loading...