2026 年,稳定币与 RWA 现实资产代币化赛道迎来关键的合规拐点。在此之前,市场评估 RWA 项目大多依靠赛道叙事、媒体宣传,容易混淆机构试点和面向散户的代币营销。而随着多国监管法案落地、传统金融机构持续布局链上资产,行业开始建立一套更严谨的分析方法:三角验证,同时比对链上数据、监管日历、机构资金三个独立维度信息,只有三者形成一致信号,才能判定赛道具备真实落地基础,单一维度热度上涨,往往只是短期营销行情。稳定币作为 RWA 生态的结算底层货币层,二者深度绑定,稳定币合规进程直接决定 RWA 代币化的规模化落地上限。
一、三角验证方法论:为什么单一指标已经无法判断 RWA 与稳定币真实趋势
传统加密市场分析存在明显短板,单独看链上 TVL 容易被项目刷量、质押循环制造虚假繁荣;单独看监管政策,只能看到法案条文,无法判断机构真实落地意愿;仅看机构新闻通稿,很多试点属于小范围技术测试,并非大规模资金入场。三角验证的核心逻辑,就是三组独立数据源交叉印证,减少单一维度带来的误判。
第一,链上数据维度,观测稳定币铸币销毁、RWA 代币铸币量、赎回记录、协议手续费、巨鲸与机构钱包资金流向。真实机构级 RWA 项目,会呈现持续铸币 + 定期赎回的循环特征,而不是一次性铸造代币之后长期无兑付交互。单纯 TVL 增长,但没有赎回、利息兑付链上记录,大概率属于营销类项目。
第二,监管日历维度,跟踪各国法案生效时间、牌照审批节点、储备审计、资产托管硬性要求。监管不是静态文本,而是带有时间表的执行流程,从草案、征询意见、牌照发放、正式执法,每一个节点都会改变机构参与意愿。
第三,机构资金维度,追踪传统资管、银行的资金部署规模、托管合作、产品备案。机构资金和散户投机资金行为差异显著,机构资金更看重储备隔离、资产托管、法律责任,不会因为短期行情热度大规模进场。
只有链上资金持续净流入、监管进入落地执行阶段、传统金融机构真实投入资金,三者共振,才是合规拐点的核心信号。2026 年稳定币与 RWA 赛道,恰好出现这一组共振信号。
 daecd52aec6f87c409c58d0b88945eb.webp
二、链上数据透视:稳定币作为 RWA 结算底座,资产结构发生结构性迁移
RWA 生态的运转离不开稳定币作为结算媒介,二者链上数据高度联动。截至 2026 年二季度,全市场稳定币流通总量突破 1860 亿美元,其中合规持牌发行的 USDC、HKD 稳定币份额持续提升,非持牌稳定币在欧盟等区域市场流通受限。RWA.xyz 统计,不含稳定币的链上 RWA 资产规模达到 337 亿美元,代币化美国国债占比约 45%,其次是大宗商品、私人信贷资产。从链上行为特征看,机构 RWA 产品和普通 DeFi 项目差异巨大:机构代币化产品交易量不高,但铸币、赎回交互稳定,资金更多用于持有生息,而非高频换手投机;而炒作型 RWA 山寨代币,链上换手极高,协议手续费偏低,几乎没有真实资产赎回记录。
链上数据还有一个关键信号:稳定币资金从 DeFi 投机池,持续流入 RWA 代币合约。2026 上半年,传统 DeFi 总锁仓量持续回落,而 RWA 合约稳定币余额持续攀升,反映资金结构性迁徙。同时链上鉴证数据显示,合规稳定币发行人储备资产流动性显著优化,持牌发行人需要按月披露储备明细,资产隔离托管,这也是监管合规要求带来的变化。
但链上数据同样存在陷阱。部分项目可以通过循环质押制造虚假 RWA 锁仓量,仅仅依靠 TVL 无法核验底层实体资产真实性。这就是三角验证的价值,链上数据信号必须匹配监管规则与机构资金动作,才能确认有效性。
三、2026 全球监管日历:稳定币与 RWA 监管从纸面走向强制落地
2026 是全球稳定币与 RWA 监管集中落地的年份,监管时间表构成三角验证的第二条主线。欧盟 MiCA 法案在 2026 年 7 月 1 日全面生效,过渡期正式结束,区分电子货币代币 EMT 与资产参考代币 ART,强制要求稳定币发行方储备足额、资产隔离、定期审计,未取得牌照的稳定币将被限制在欧盟区域运营。
美国 GENIUS 法案确立联邦层面支付稳定币监管框架,明确支付稳定币发行人资质、储备要求,区分支付稳定币与代币化基金,代币化国债类 RWA 产品归入证券类监管体系,不能套用稳定币规则,在法律层面把链上货币层和资产收益层做切割。香港金管局 2026 年 3 月发放首批稳定币牌照,汇丰、渣打、OSL 获批,成为亚洲重要的合规试点区域,为机构跨境代币化结算提供基础设施。
各国监管框架呈现一个共同趋势:稳定币监管聚焦储备透明度、反洗钱、资金托管;RWA 代币化监管重点落在底层资产确权、证券分类、信息披露。监管日历的节点变化,直接影响机构入场节奏。在法案正式生效前,机构大多只开展小规模沙盒测试;当牌照制度落地、审计规则明确,机构才会投入大额资金。
需要明确国内监管红线:2026 年国内八部门更新风险通知,确立 “境内禁止、境外严控” 原则,境内禁止开展 RWA 代币化相关业务,境外机构不得向境内居民提供 RWA 代币、稳定币交易服务。海外合规框架,仅适用于对应司法辖区,不代表在国内具备合法性。
四、机构资金信号:传统资管入场逻辑,不是短期投机,而是资产基础设施布局
三角验证的第三维,是机构资金。贝莱德 BUIDL 代币化基金在 2026 年规模突破 25 亿美元,富兰克林邓普顿、摩根大通、Securitize 等机构持续加码代币化债券、货币市场基金,这类机构资金入场,核心诉求不是代币价格投机,而是降低传统资产的结算、清算、托管成本,实现利息自动链上兑付,缩短跨境结算周期。
机构资金的链上特征和散户资金截然不同:机构钱包地址资金体量巨大,交易频次低,以铸币赎回为主,极少参与 DEX 短线交易。机构资金入场会伴随配套托管、审计、法律协议,不会仅仅依靠一份白皮书就发行代币。2026 年机构资金的流向,集中在代币化国债、货币基金这类标准化高流动性资产;不动产、私募股权这类非标 RWA,落地规模依然有限,确权、司法处置难题尚未完全解决。
市场常见误区:将机构试点新闻等同于赛道全面成熟。很多银行的代币化项目属于封闭批发型系统,仅机构之间结算,不面向普通个人开放,不能等同于散户可参与的代币产品。这也是三角验证可以规避的认知偏差,单看机构新闻容易高估行业成熟度,结合链上数据和监管细则,就能区分封闭试点和公开流通产品。
五、三角验证实操框架与潜在风险边界
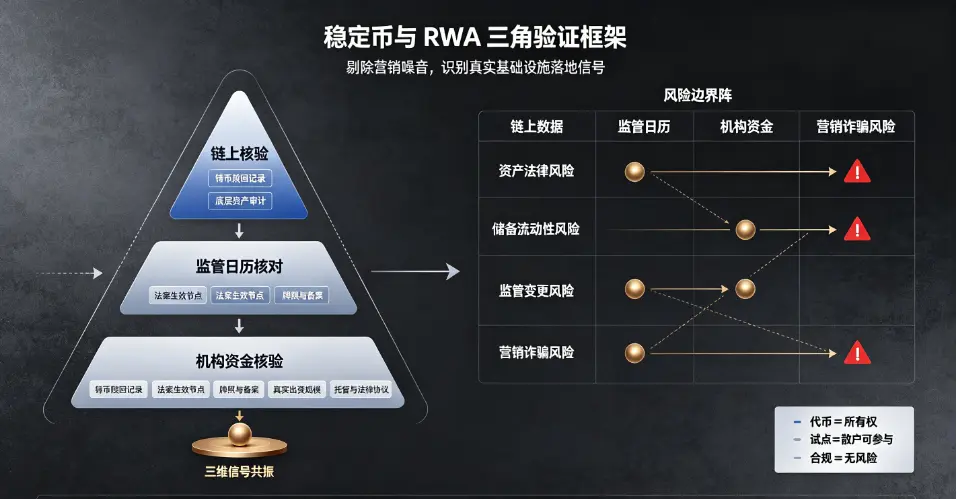
将链上数据、监管日历、机构资金三者结合,可以搭建一套标准化评估框架。第一步,链上核验:核查 RWA 代币铸币赎回记录、底层资产审计报告,确认代币对应的实体资产真实存在,拒绝仅展示 TVL、无赎回交互的项目。第二步,监管日历核对:确认项目所在司法辖区对应的牌照、备案是否齐全,是否在法案允许业务范围之内,核查储备披露频率与资产隔离机制。第三步,机构资金核验:区分是大型机构真实出资,还是单纯品牌联名营销,查看托管合作、法律意见书。
即便三者同时验证通过,稳定币与 RWA 代币化依然存在多重风险。第一,资产法律风险:链上代币不自动等同于实体资产所有权,底层资产违约、司法查封,代币持有者追偿流程复杂。第二,储备流动性风险:稳定币储备资产存在利率波动、折价风险,极端市场环境下存在兑付压力。第三,监管变更风险:各国监管政策随时调整,已持牌主体也可能面临新规整改。第四,市场诈骗风险,大量项目借用 RWA、稳定币合规叙事,伪造审计报告、伪造机构合作,面向境内用户非法集资。
国内参与者必须清楚,任何境外 RWA 代币、稳定币相关交易,不受国内法律保护,一旦资金出现损失,追偿难度极高。
六、总结:合规拐点的真实含义,不是投资窗口,而是金融基础设施变革
2026 稳定币与 RWA 的合规拐点,本质是传统金融规则向链上资产延伸,而不是大众宣传的财富机会。三角验证这套分析范式,核心价值是剔除营销噪音,区分真实基础设施创新与代币炒作。链上数据展示资金流转,监管日历划定业务边界,机构资金反映真实资本信心,三者缺一不可。
稳定币承担 RWA 生态的结算货币角色,稳定币储备、托管、反洗钱合规水平,直接决定 RWA 代币化规模化的上限。代币化国债、货币基金这类标准化资产率先落地,而非标资产代币化仍然面临确权、处置等多重法律障碍。
从国内监管视角,虚拟货币、RWA 代币相关业务在境内属于非法金融活动,不存在合法参与渠道。本文的三角验证模型,仅用于金融科技领域学术研究。普通市场参与者应当理性分辨赛道叙事,警惕不法分子借 RWA、稳定币合规概念开展非法集资、诈骗,远离虚拟货币与代币化资产交易炒作。
评论列表
Loading...