引言
永续合约的杠杆放大收益,也同步放大亏损。2026 年上半年 CoinGlass 统计数据显示,全球衍生品市场累计发生超 320 亿美元强制清算,散户交易者清算占比高达 86%。复盘大量爆仓案例,只有不足两成亏损源于行情方向判断错误,其余绝大部分亏损来自保证金配置错误、不理解清算价格计算逻辑、重仓交易、浮亏加仓等风控问题。很多交易者只关注杠杆倍数,忽略维持保证金、资金费率、市场滑点带来的隐性成本,在快速插针行情中,即便短期行情方向正确,也会提前被强制平仓。
合约交易的本质不是预测涨跌,而是风险的量化与管控。成熟的合约风险管理体系包含四大模块:保证金选择与抵押品管理、清算规则与极端行情风险识别、系统化仓位纪律、交易行为合规边界。本文从底层原理出发,结合 2026 交易所风控机制升级后的新规则,搭建一套完整的合约风控体系,帮助新手建立风险第一的交易思维。
一、保证金机制:逐仓与全仓的风险取舍,维持保证金的底层逻辑
保证金是合约交易的抵押品,分为初始保证金与维持保证金,这两个概念是风控的起点。初始保证金是开仓时需要冻结的抵押资产,决定杠杆倍数;维持保证金是持仓最低抵押要求,一旦账户抵押资产净值低于维持保证金阈值,清算流程就会触发。2026 年各大交易所普遍上调大额持仓的维持保证金率,持仓名义规模越大,维持保证金要求越高,目的抑制超大杠杆仓位带来的市场连环踩踏。
保证金分为逐仓(Isolated Margin)与全仓(Cross Margin)两种模式,二者风险边界完全不同。逐仓模式下,一笔仓位单独分配固定保证金,亏损上限就是该仓位的保证金,账户其余资金不受这笔仓位爆仓影响,适合新手与单方向交易。全仓模式则使用账户全部可用余额作为抵押,当一笔仓位发生持续亏损,会不断消耗账户全部资金,极端行情下单个亏损仓位可以清空整个账户资产。很多新手误选全仓模式,一次错误交易直接造成账户大幅回撤,这也是 2026 年散户爆仓高发的重要诱因。
在抵押品选择上,2026 年更多平台对非原生币种抵押品设置更高的折扣系数。例如使用稳定币作为抵押品折扣系数更低,而使用波动性大的币种做抵押,平台会加大抵押品折减,意味着同等资产数量下可使用的保证金变少,清算价格会更近。此外资金费率会持续侵蚀保证金余额,长期持仓者很容易忽略 8 小时一次的资金扣费,长时间累积后,抵押净值缓慢下降,在没有大幅反向行情的情况下也会触发清算。
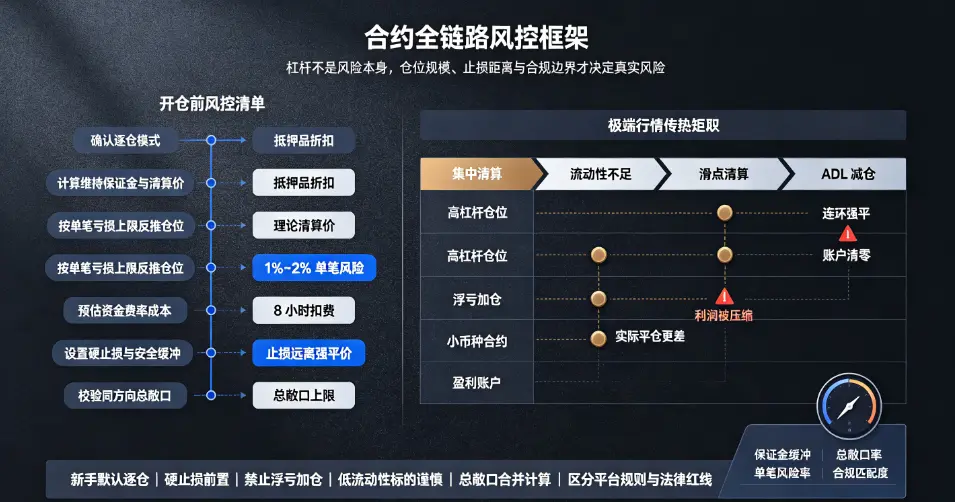
保证金风控实操原则:新手默认使用逐仓模式;开仓前预先计算资金费率对抵押净值的消耗;预留至少 20% 保证金安全缓冲,不要把保证金用到维持保证金临界线。
 8aad03502696b94b5546681d9a13ecd.webp
二、清算机制:强制平仓、滑点清算与自动减仓 ADL 隐性风险
绝大多数交易者对清算的理解停留在 “价格到达强平价就爆仓”,但 2026 年市场多次闪崩事件证明,真实清算过程远比理论模型复杂。当持仓净值低于维持保证金,交易所系统会自动发起市价委托平仓,在流动性不足、行情剧烈跳空阶段,市价委托会产生巨大滑点,实际平仓价格会显著差于理论清算价,造成超出预期的本金损失。也就是交易者看到的清算价格只是理论阈值,极端行情下真实平仓成交价会更差。
自动减仓(ADL)是另一项容易被忽略的机制。当交易所撮合池无法完成亏损仓位的平仓对冲,系统会按盈利仓位的盈利比例,自动对盈利交易者进行反向减仓。哪怕盈利账户设置了止损,在市场流动性枯竭时,依然会触发 ADL,被动减少盈利仓位规模。2026 年的几次短时插针行情中,不少盈利交易者遭遇 ADL 减仓,利润被强制压缩。
清算还存在连锁传导效应。大量高杠杆仓位集中在相近价位,一旦价格触及集中清算区间,大量市价平仓单集中砸向市场,进一步推动价格快速移动,触发更多仓位清算,形成连环爆仓的负向循环。这种行情下,哪怕是低杠杆仓位,也可能因为短时间剧烈波动被击穿。
规避清算风险实操要点:第一,不要在重大宏观数据、地缘事件临近时段使用高杠杆;第二,远离流动性差的小币种合约,这类标的滑点风险远高于主流币种;第三,设置硬止损,止损位置设置在距离清算价格一定安全距离,不要让止损紧贴强平价;第四,禁止浮亏状态下持续追加保证金试图拉低清算价,这是散户亏损放大最常见的行为陷阱。
三、仓位纪律:可量化的风控体系,控制单笔与账户总敞口
保证金与清算规则是底层工具,仓位纪律才是风控体系的核心骨架。仓位纪律不是主观感觉,而是一套固定量化规则,2026 年机构交易者普遍采用 “先确定单笔最大亏损,反向推导仓位规模” 的开仓逻辑,和散户 “先定杠杆,再算能开多少仓位” 的思路完全相反。
行业通用风控标准:单笔交易最大亏损,控制在账户总资金的 1%~2% 以内。举例,账户总资产 10000USDT,单笔最多接受亏损 200USDT;根据入场价与止损价之间的价格距离,反向计算最大可开仓名义价值,再选择匹配杠杆。这套方法将单笔交易的最大亏损提前锁定,无论行情如何波动,单次交易不会对账户造成毁灭性打击。
除单笔风险控制,还需要管控账户整体敞口。多笔同向仓位叠加,会放大账户整体风险。例如同时开多笔同方向多单,名义风险敞口累加,市场一旦反向波动,相当于放大杠杆。风控规范要求,同方向所有仓位合并后的总风险敞口,不超过账户总资产 5%。同时建立杠杆动态调节机制:市场波动率低,可以适度提高杠杆上限;波动率飙升时,主动降低杠杆、压缩仓位规模。
另外,仓位复盘机制是纪律的保障。每一笔合约交易,开仓前记录入场逻辑、止损位置、最大可承受亏损;平仓之后,复盘亏损原因,区分是正常止损出局,还是违背仓位纪律造成的人为失误。长期坚持复盘,可以识别出高频亏损的交易行为,例如频繁交易、重仓抄底、逆势加仓,持续优化风控模型。
四、合规边界:区分平台风控规则与法律红线,厘清交易行为约束
很多交易者把注意力全部放在交易技术风控,忽略合约交易的合规边界,而 2026 年全球针对数字资产衍生品监管持续收紧,合规风险已经和资金风险同等重要。
从国内法律层面:我国明确禁止任何虚拟货币的代币发行融资以及交易炒作活动,虚拟货币合约交易属于非法金融活动,不受法律保护,资金出入面临被冻结风险,一旦发生平台卷款、资产纠纷,无法通过国内司法途径追回损失。
海外监管呈现区域分化。欧盟 MiCA 法案落地后,持牌 VASP 平台提供衍生品服务,需要对投资者进行适用性测试,限制普通散户杠杆上限;美国 CFTC 对未注册平台提供衍生品业务持续开展执法;香港地区对虚拟资产衍生品交易设置严格准入门槛,仅面向合格投资者开放高杠杆产品。即便是海外持牌平台,也会对用户属地身份、资金来源开展 KYC/AML 审查,虚假身份开户、利用合约账户进行资金跨境转移,会触发账户冻结、资产扣押。
同时需要区分两层边界:第一层是交易所平台制定的风控规则,例如维持保证金、ADL、杠杆限制,属于平台交易规则;第二层是属地国家法律监管红线,涉及准入资格、反洗钱、资金跨境管理。很多交易者误以为只要平台允许交易,就不存在法律风险,这是严重认知误区。
合规层面风控建议:不参与境内虚拟货币合约交易;不使用虚假身份、他人证件完成 KYC;不利用合约账户进行大额资金跨境转移;理性看待海外平台牌照,牌照仅代表属地经营许可,不等于资产安全兜底。
五、风控落地全流程检查清单与常见误区
结合前面四大模块,整理合约开仓前风控检查清单:
保证金模式确认:新手优先逐仓,确认抵押品折扣系数;
风险测算:计算维持保证金、理论清算价,预留价格缓冲;
仓位规模计算:根据单笔最大亏损上限,反向确定仓位大小;
成本测算:预估持仓周期内资金费率,评估长期持仓成本;
风险事件评估:检查是否临近宏观数据、政策事件,评估波动率风险;
止损设置:预先设置硬止损,禁止无止损持仓;
总敞口校验:叠加同方向全部仓位,确保总风险敞口不超标。
合约风控常见误区:
误区一:杠杆 = 风险。杠杆只是名义敞口放大工具,真正风险来自仓位规模与止损设置。低杠杆重仓,依然会造成巨大亏损;
误区二:距离清算价还有很远就安全。忽略短时插针、滑点与资金费率持续消耗保证金;
误区三:浮亏加仓可以摊薄成本。持续追加保证金会不断放大风险,加速账户资产消耗;
误区四:ADL 离普通交易者很远。流动性枯竭行情下,盈利账户同样会触发自动减仓。
六、结语
2026 年合约市场波动特征表明,合约交易最大的敌人从来不是市场行情,而是交易者自身缺乏体系化的风险管理。保证金机制决定单笔仓位风险上限,清算机制揭示极端行情下的平仓规则,仓位纪律约束交易者主观冲动行为,合规边界划定交易行为的法律底线。四者构成完整闭环,缺一不可。
合约风险管理本质是概率游戏,没有人可以做到每一笔交易都盈利。风控体系的目标不是保证每笔交易盈利,而是在连续亏损的市场环境下,控制账户回撤,保留持续交易的本金。对于合约新手,首要目标不是追求盈利,而是学会控制亏损,理解保证金与清算底层逻辑,严格执行仓位纪律,守住合规底线。任何脱离风控的杠杆交易,短期或许可以获得高额收益,但长期来看,最终都会在市场极端波动中承受巨大损失。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表