引言
永续合约是数字资产衍生品市场最核心的交易品种,2026 年全球海外交易所永续合约交易量持续占据衍生品总交易量 80% 以上。大量合约交易者把重心放在 K 线、指标、行情预判,却忽略产品底层机制,最终在资金费率消耗、瞬间强平、连锁清算中持续亏损。从第一性原理视角看,任何合约交易策略都建立在产品底层规则之上,不理解底层机制,所有交易技巧都是空中楼阁。
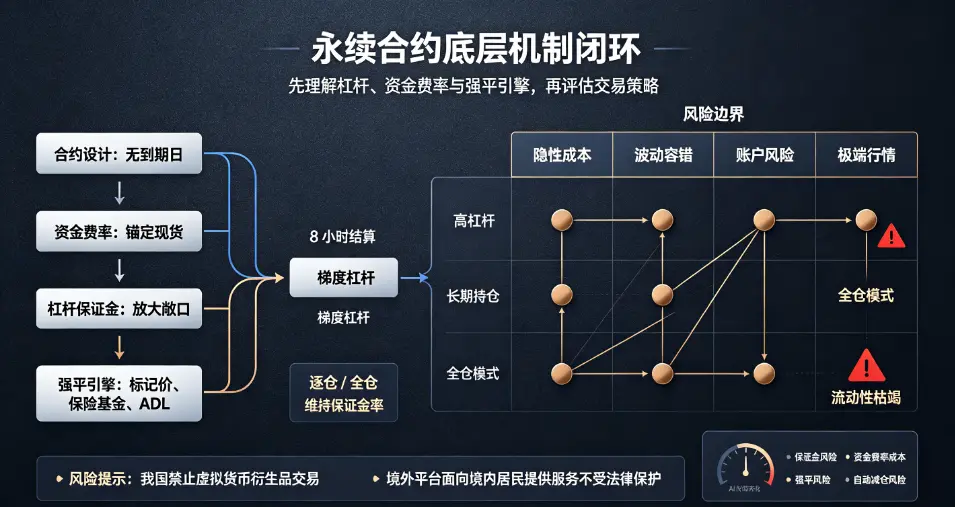
传统期货有到期交割日,合约价格到期必须和现货价格收敛;而永续合约最大创新就是取消到期交割。为了解决无到期日带来的价格偏离问题,设计者引入资金费率机制,让合约价格持续锚定现货。再叠加杠杆保证金体系、标记价风控引擎、保险基金缓冲、自动减仓兜底,共同构成一套相互联动的闭环系统。2026 年各大交易所普遍升级风控系统,优化维持保证金梯度规则,同时对大额仓位实施杠杆上限限制,高波动行情下连锁爆仓的发生概率相比前几年有所下降,但普通交易者面临的强平风险依旧严峻。本文从底层原理出发,依次拆解四大核心模块,厘清交易者最容易踩中的认知误区。
 30ddbcd43744d343f79e2eecc63eedc.webp
一、永续合约底层本质:无到期交割的衍生品设计
从第一性原理来讲,永续合约本质是一份持续有效的交易合约,交易者交易的是标的价格涨跌的差价,并不持有标的资产,也没有到期实物交割环节。传统期货合约每隔一段时间到期,多空双方进行交割,价格自然向现货靠拢;永续合约没有到期时间,如果没有额外约束机制,合约价格会长期脱离现货,形成巨大价差。资金费率就是这套约束机制,相当于多空双方周期性结算的 “租金”,用来把永续合约价格持续拉回现货价格附近。
永续合约分为 USDT 本位和币本位两大类型,二者保证金标的、盈亏计算逻辑完全不同。USDT 本位使用稳定币作为保证金,盈亏以稳定币结算,是当前市场主流;币本位使用对应加密货币作为保证金,标的资产本身价格波动会同步影响保证金价值,风险更高。2026 年数据显示,USDT 本位永续合约交易量占全部永续合约交易量 75% 以上。
很多新手存在一个核心误区:永续合约是现货的简单加杠杆。二者底层完全不同。现货加杠杆本质是借贷资产,需要支付借贷利息;永续合约不是借贷标的资产,而是多空之间的差价合约,持仓成本主要来自周期性资金费率,而非固定利息。这一底层差异,直接决定持仓成本计算、风险评估的整套逻辑。
二、杠杆与保证金:放大敞口,而非放大本金
杠杆是永续合约最容易被误解的部分。杠杆的第一性原理:杠杆用来放大交易名义敞口,保证金是这笔仓位的抵押品,杠杆不会改变资产本身的涨跌幅,只会放大保证金的盈亏比例。举例:10 倍杠杆,1000 单位保证金,可以控制名义价值 10000 单位的仓位。标的价格反向波动 10%,保证金就会全部亏光触发强平。
2026 年海外交易所普遍采用梯度杠杆规则:仓位名义金额越大,允许使用的最高杠杆越低。BTC 主流交易对小额仓位最高杠杆可达 125 倍,一旦名义仓位超过阈值,最高杠杆自动下调至 50 倍甚至更低,用来降低大额仓位爆仓带来的系统性风险。保证金分为逐仓与全仓两种模式,二者风险边界天差地别。逐仓模式,仅把预先划入仓位的资金作为保证金,账户其余资金不受该仓位亏损影响;全仓模式,账户全部可用余额都作为仓位担保,一旦行情剧烈反向波动,整个账户资金都可能被强平。
保证金体系分为初始保证金与维持保证金。初始保证金是开仓时必须缴纳的抵押;维持保证金是仓位的安全底线。当仓位未实现亏损持续扩大,保证金比例下降至维持保证金率,系统就会触发强平。2026 年各大交易所提升小币种维持保证金基准比例,主流币种维持保证金一般在 0.5% 至 1.5% 区间,流动性差的山寨币种维持保证金会大幅提升,意味着很小的价格反向波动就会触发强平。
杠杆的底层真相:杠杆是一把双向的风险放大器,高杠杆并不会提高盈利概率,只是压缩了能够承受的价格波动空间。这也是第一性原理最重要的推论,很多交易者单纯追求高杠杆,本质是主动压缩自身的波动容错空间。
三、资金费率:合约价格锚定现货的引力机制
资金费率是永续合约的核心发明,也是持续被交易者忽略的隐性持仓成本。资金费率不是交易所收取的手续费,而是多空持仓者之间互相转账的资金结算,交易所只负责清算划转,不从中赚取资金费。绝大多数主流交易所依旧保持 8 小时一次的资金费率结算时间点,只有少数新兴平台采用 4 小时结算周期,只有在结算时刻持有仓位,才会收取或获得资金费用,中途开仓平仓不会触发资金费结算。
当永续合约价格高于现货标记价格,资金费率为正数,多头持仓者向空头持仓者支付资金;当永续合约价格低于现货标记价格,资金费率为负数,空头向多头支付资金。资金费率存在上下限,主流交易对资金费率上限普遍设置 ±0.75% 每 8 小时,极端行情下资金费率会触及上限,带来极高的持仓成本。2026 年多次市场冲高行情中,BTC 永续资金费率连续多期维持高位,长期多头持仓者持续支付高额资金费,即便方向判断正确,行情小幅上涨,也会被持续的资金费率消耗吞噬全部利润。
资金费率反映市场多空情绪,却不能直接作为行情反转的信号。资金费率是市场情绪的结果,不是行情涨跌的原因。长期持仓的交易者,必须把资金费率纳入持仓成本测算,尤其是跨周、跨月的中长期头寸,累积资金成本会成为不可忽视的盈亏变量。
四、强平机制:标记价、维持保证金、保险基金与自动减仓联动闭环
强平不是简单的 “价格到了就爆仓”,而是一套完整自动化风控系统,也是 2026 年交易所风控升级的重点。很多新手交易者混淆最新成交价与标记价,这是遭遇恶意插针强平的主要原因。标记价以现货指数价格为基准计算,用来判断是否触发强平;而盘口最新成交价容易被大额挂单短期操纵,单独使用成交价会被恶意插针批量爆仓。所以现代永续合约采用标记价计算未实现盈亏与保证金比例,避免人为短期砸盘或者拉盘造成虚假强平。
当仓位保证金比例跌破维持保证金率,系统会自动挂单强制平仓。如果市场流动性充足,强平订单可以顺利成交;如果行情剧烈波动、流动性枯竭,强平订单成交价格差带来的亏损,会优先由交易所保险基金承担。当保险基金耗尽,就会触发自动减仓(ADL),对盈利的对手方仓位按优先级进行部分减仓,用来弥补平仓产生的亏损。2026 年行业数据显示,在极端行情下,即便交易者方向判断正确,只要杠杆偏高,依然有可能遭遇自动减仓,这是很多资深交易者都容易忽略的机制。
强平机制的第一性原理:交易所风控系统优先保证平台不会产生债务,而非保护交易者本金。一旦保证金不足,系统会优先清算仓位。同时强平会收取额外的清算手续费,进一步加速保证金消耗。在高波动行情,流动性枯竭还会出现滑点,实际强平价格会显著差于理论强平价,造成比预期更大的亏损。
五、机制综合复盘与风险认知总结
永续合约整套体系是一套互相制衡的闭环:资金费率锚定合约与现货价格;杠杆与保证金决定仓位的风险敞口;标记价防止恶意插针;维持保证金、保险基金、自动减仓共同构成清算兜底机制。从第一性原理角度看,合约交易所有盈利与亏损,都建立在这套底层规则之上,行情预判只是交易其中一环。
2026 年衍生品市场环境下,合约交易的最大风险往往不是行情判断错误,而是忽略机制带来的隐性成本与隐性风险:高杠杆压缩波动容错空间、长期持仓累积资金费率损耗、全仓模式放大账户整体风险、极端行情下的滑点与自动减仓。
对于研究者而言,理解第一性原理意味着先看懂规则,再评估风险,最后才考虑交易策略。杠杆、资金费率、强平机制三者共同决定了合约交易的生存底线,脱离底层机制去谈交易技术,本质上是本末倒置。需要再次强调,虚拟货币合约交易在国内属于非法金融活动,杠杆交易风险极高,普通人不应当参与境外衍生品交易。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表