引言
FTX 破产事件之后,行业对交易所的评估标准发生根本性变化,不再只看交易量、交易深度和手续费。到 2026 年,资产托管模式、资产透明度、监管资质、极端场景下的灾难恢复能力,已经成为机构与高净值用户评估交易平台的核心标尺。
根据 Messari 2026 上半年统计数据,全球加密资产总交易量 40.2 万亿美元,CEX 交易量占比下降至 80.1%,DEX 交易量提升至 19.9%,衍生品 DEX 增长最为迅猛,而混合交易所依托 “链下订单簿撮合、链上智能合约结算” 的设计,在衍生品赛道交易量占比达到 10.2%,成为机构资金新的选择方向。CEX 保留流动性与法币出入金优势,但托管模式带来对手方破产风险;DEX 实现非托管,但存在合约漏洞、预言机攻击、无兜底机制等短板;混合交易所试图折中效率与资产主权,却同时面临前端运营监管、智能合约双重风险。
本文从托管机制、透明度、监管合规、灾难恢复四个维度,深度拆解三类交易所底层差异,分析各自在极端风险下的资产处置逻辑,并搭建选型决策框架。
一、资产托管机制:资产控制权的根本差异
托管模式是三类交易所最底层的分水岭,直接决定用户是否真正持有资产私钥。
CEX 属于完全托管模式。用户充值资产,私钥由平台掌控,用户账户内余额本质是平台内部记账负债,并非链上直接持有的资产。用户发起提现,平台才会使用平台钱包私钥执行链上转账。2026 年主流持牌 CEX 普遍采用 MPC 多方计算冷钱包方案,要求机构资产 80% 以上存放离线冷库,月度发布储备证明,但是底层逻辑不变:平台掌握私钥,存在平台挪用、破产、内部权限泄露的对手方风险。一旦平台进入破产清算,用户资产需要等待漫长司法程序,资产取回存在巨大不确定性。
DEX 属于非托管模式。全程由用户钱包持有私钥,交易仅通过智能合约临时授权资产,交易完成资产直接退回用户钱包,平台不保管任何用户私钥。AMM 类 DEX 依靠流动性池合约完成兑换,订单簿 DEX 则在链上完成挂单与清算。优势是不存在平台挪用资产风险;但风险转移至用户端:私钥丢失资产永久无法找回,合约漏洞、预言机操纵、恶意合约攻击会直接造成资产损失,2026 上半年 DEX 安全事件中,社工攻击盗取多签管理员权限的案例增长显著。
混合交易所 HEX 采用混合托管架构:订单撮合在链下服务器完成,实现 CEX 级别的毫秒级撮合速度;资产托管、交易结算全部在链上智能合约执行,用户始终掌握私钥。平台仅负责订单匹配,无法挪用用户资产。典型代表包括 Hyperliquid、dYdX v4 等。这种架构兼顾交易延迟与资产主权,但引入了双重风险:链下撮合服务器存在前端宕机、钓鱼篡改风险;链上结算合约一旦出现漏洞,依旧会引发资产损失。
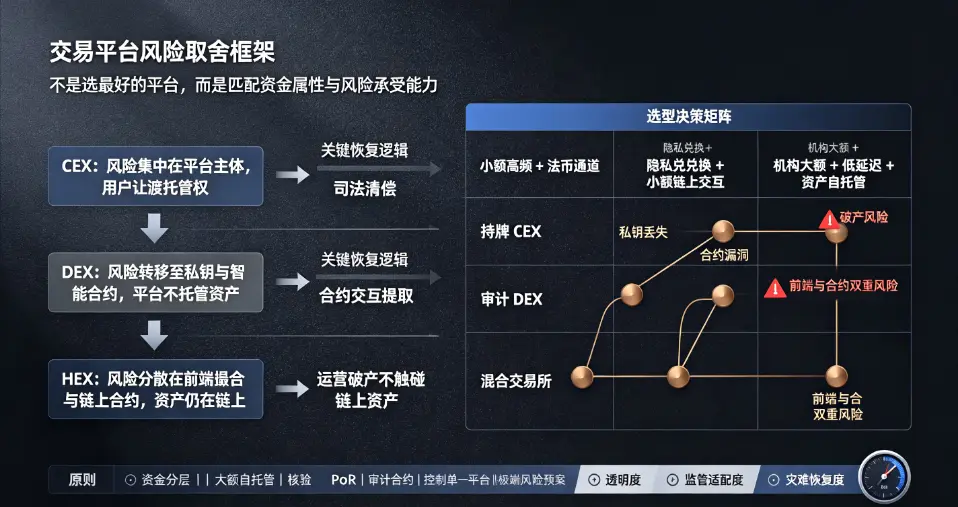
三类托管模式的风险转移逻辑完全不同:CEX 风险集中在平台主体;DEX 风险集中在用户私钥与智能合约;混合交易所风险分散在前端撮合系统与链上合约两个环节。
 328946332961da27de684fef487e92f.webp
二、透明度:储备证明、交易数据与资产可核验性
透明度的核心,是用户能否独立核验平台资产负债、交易执行记录,2026 年储备证明(PoR)已经成为行业基础门槛,但三类平台透明度差异巨大。
CEX 的透明度核心是储备证明。2026 年欧盟 MiCA 法案正式落地,持牌 CEX 需要定期由第三方审计机构出具默克尔树储备证明,用户可以核验自身账户是否纳入平台负债表,证明快照时点平台资产大于用户负债。但储备证明存在天然局限:只是某个时间点快照,无法防止快照完成后转移资产;储备证明只能验证资产总量,无法核验平台负债之外的关联债务。部分小型 CEX 依旧使用虚假储备证明,仅用平台原生代币充数,资产流动性极差。同时 CEX 的订单簿、真实撮合数据属于平台商业机密,不对外公开,存在刷量、内部自营优先交易等信息不透明问题。
DEX 拥有原生链上透明度。所有资金流动、交易记录、流动性池余额全部上链,任何人可以通过区块链浏览器完整核验,不存在内部记账造假。合约代码开源后,第三方安全机构可以持续审计。但是 DEX 的透明度存在短板:链上交易地址匿名,无法识别真实交易者身份;AMM 滑点、无常损失、预言机价格操纵等问题,普通用户难以自主识别;部分 DEX 前端与合约并非开源,存在隐藏后门风险。
混合交易所透明度处于中间位置。链上结算部分,资产、清算记录全部上链可查;但链下撮合服务器的订单流、未成交挂单数据,不会公开。用户可以核验最终链上结算结果,但是无法核验链下撮合过程是否存在订单篡改、优先交易。因此混合交易所的透明度是半透明:结算透明,撮合黑盒。
三、监管合规:全球监管框架下的准入与约束
2026 年 MiCA 法案全面生效,叠加美国 GENIUS 法案落地,全球数字资产监管进入规范化阶段,三类交易所的监管定性差异显著。
CEX 属于 VASP 虚拟资产服务提供商,需要申请完整 CASP 牌照,强制落地 KYC、AML、交易监控、资产隔离、资本充足率要求,用户身份资料留存、可疑交易上报属于法定义务。持牌 CEX 需要遵守属地司法,在破产、资产纠纷场景下存在法定处置流程;代价是合规成本极高,区域准入限制严格,平台可根据监管要求冻结用户账户。
纯 DEX 协议本身无中心化运营主体,协议代码属于开源软件,在欧盟框架下获得部分监管豁免。但 DEX 前端网站、运营团队如果属于法人实体,则依然被认定为 VASP,需要合规备案。DEX 大多不强制 KYC,具备匿名交易属性,但也因此无法接入法币通道,同时面临各国监管禁令,一旦前端被关停,用户只能通过合约地址直接交互。监管带来的矛盾在于:DEX 没有中心化主体承担责任,用户资产损失之后,缺少法律追责对象。
混合交易所监管定性最为复杂,属于拆分式合规:链下订单撮合模块被视为 VASP 业务,需要牌照、KYC 与 AML;链上结算智能合约则需要通过第三方正式安全审计。新加坡 MAS 已经推出混合交易所独立牌照通道,分别对撮合层、合约层设立两套审计标准。混合交易所可以面向机构用户提供合规服务,同时保留链上自托管优势,但合规开发成本远高于普通 DEX,一旦前端运营主体被监管限制,用户仅能直接访问链上合约完成资产提取。
四、灾难恢复:宕机、黑客攻击与破产场景的资产兜底能力
灾难恢复,是 2026 行业评估中最容易被忽略的维度,核心考察极端事件发生后,用户资产取回的路径、时效与损失上限。
CEX 灾难恢复分为两种场景。第一种是平台服务器宕机、热钱包被黑客攻击:持牌平台一般会启动冷钱包资产转移、保险赔付机制,暂停提币并开展调查,资产能否找回取决于保险额度与被盗资产追回情况。第二种是平台破产清算,这是最严重的灾难。此时用户资产不再由平台单独控制,进入司法清偿流程,清偿顺序优先债权人、机构客户,普通散户的资产取回周期长达数年,甚至发生本金亏损。
DEX 灾难恢复场景:合约漏洞攻击、预言机失效、前端网站下线。前端网站关闭不会锁定用户资产,用户可以直接通过合约地址,使用钱包与合约交互,提取自己的资产。但如果智能合约本身被攻破,资金从合约被盗,不存在平台保险、司法追偿机制,资产被盗几乎无法追回。私钥丢失属于用户侧灾难,没有任何找回渠道。
混合交易所灾难恢复融合两者特征。如果只是链下撮合服务器宕机、前端网页封禁,不影响链上合约,用户可以绕过前端,直接调用合约提取抵押资产、平仓头寸,资产控制权不受前端影响。但如果链上结算合约出现漏洞,资产被盗,同样不存在平台兜底保险。混合交易所的最大优势是,即便运营主体倒闭,用户资产依旧保存在链上合约,不属于平台负债,不用进入破产清算程序,这也是混合架构最核心的灾难恢复亮点。
五、三类交易所综合选型框架与风险取舍
结合托管、透明度、监管、灾难恢复四大维度,面向不同资金属性给出选型策略。
小额高频交易、需要法币出入金,优先选择持牌、定期发布真实储备证明的 CEX。但遵循资金分离原则,只把短期交易资金存入 CEX,长期资产转移至自托管钱包。缺点是需要接受对手方破产风险,做好资产分散,不要将全部资金存放单一平台。
隐私需求、小额链上兑换,不想把资产托管给第三方,可选用经过多次安全审计的 DEX。但必须做好私钥管理,远离未审计的新合约,警惕预言机操纵与流动性池漏洞,不适合大额杠杆交易。
机构资金、大额衍生品交易,既需要 CEX 级低延迟撮合,又不想资产交由平台托管,混合交易所是最优解。适合量化团队、家族办公室做杠杆交易,核心优势是运营主体破产不影响链上资产;但必须重点核验链上结算合约的审计报告,评估合约风险。
没有绝对安全的交易平台,三者本质是风险取舍:CEX 换取流动性与合规兜底,代价是交出资产控制权;DEX 换取资产主权,代价是放弃平台客服、保险、法律保护;混合交易所折中效率与资产控制权,但同时承担前端运营与智能合约双重风险。
六、产业展望
2026 年交易市场的演进方向,呈现明显的融合趋势。CEX 持续引入 MPC 托管、月度储备证明提升透明度;DEX 引入链下订单簿,降低 AMM 滑点;混合交易所正在成为机构资金的增量赛道。
监管压力会持续重塑三类平台的边界:CEX 合规门槛持续抬升,小型无牌 CEX 加速出清;纯 DEX 前端运营受到更强监管;混合交易所会逐步完善合约审计、KYC 分层机制,平衡合规与资产自托管。长期来看,资产托管权会持续回归用户,“平台不能触碰用户私钥” 会逐步成为机构交易基础设施的底层共识。
结语
对比 CEX、DEX 与混合交易所,不能简单评判孰优孰劣,其差异根植于资产托管底层设计,并延伸到透明度、监管约束、灾难恢复的全链路风险。CEX 的风险集中在平台主体破产;DEX 风险集中在智能合约与用户私钥安全;混合交易所创新的链下撮合 + 链上结算架构,分离了订单服务与资产托管,改变了极端灾难场景下的资产处置逻辑。
2026 年交易所选型的核心原则,不再单纯追求交易深度与低廉手续费,而是匹配自身资金体量、交易频率、风险承受能力,对托管权、透明度、监管责任、灾难恢复能力做综合权衡。无论选择哪一类交易平台,都应当坚持资金分层管理,大额资产自托管,控制单一平台资产敞口,做好极端风险预案。
来源:
互联网
本文观点不代表区块经立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表